
Bloomberg — Jae Hyouk Jang viaja durante meses seguidos, recorriendo Tailandia, Vietnam y Laos el año pasado. Este hombre de 43 años dejó recientemente su trabajo como especialista en seguridad y no se hizo rico. De hecho, vive con tan solo US$130.000 de ahorros gracias a una estrategia de inversión muy eficaz que le ha permitido dejar atrás su trabajo de oficina.
“Sé que algunas personas podrían ver mi decisión y pensar que es arriesgada o incluso irresponsable”, dijo Jang en una publicación en redes sociales al embarcarse en su aventura. “Para mí, el verdadero riesgo es pasar la vida haciendo algo que no te da alegría, esperando hasta los 65 años para empezar a vivir”.
Jang forma parte de una comunidad emergente de autodenominados “nómadas de dividendos” que financian una vida de viajes itinerantes mediante una combinación de inversiones en fondos cotizados en bolsa y un estilo de vida económico en el extranjero.
Ver más: ¿Adiós a la estrategia 60/40? Wall Street debate cómo invertir en acciones y bonos
Se trata de una nueva variante del movimiento FIRE (Independencia Financiera, Jubilación Temprana), que anima a las personas a abandonar el mercado laboral antes de tiempo.
En lugar de centrarse en el ahorro extremo para acumular un patrimonio suficiente para la jubilación a los 30 o 40 años, como hacen los seguidores del FIRE, los nómadas de dividendos priorizan las inversiones en ETF que utilizan opciones y otros contratos derivados para generar ingresos mensuales.
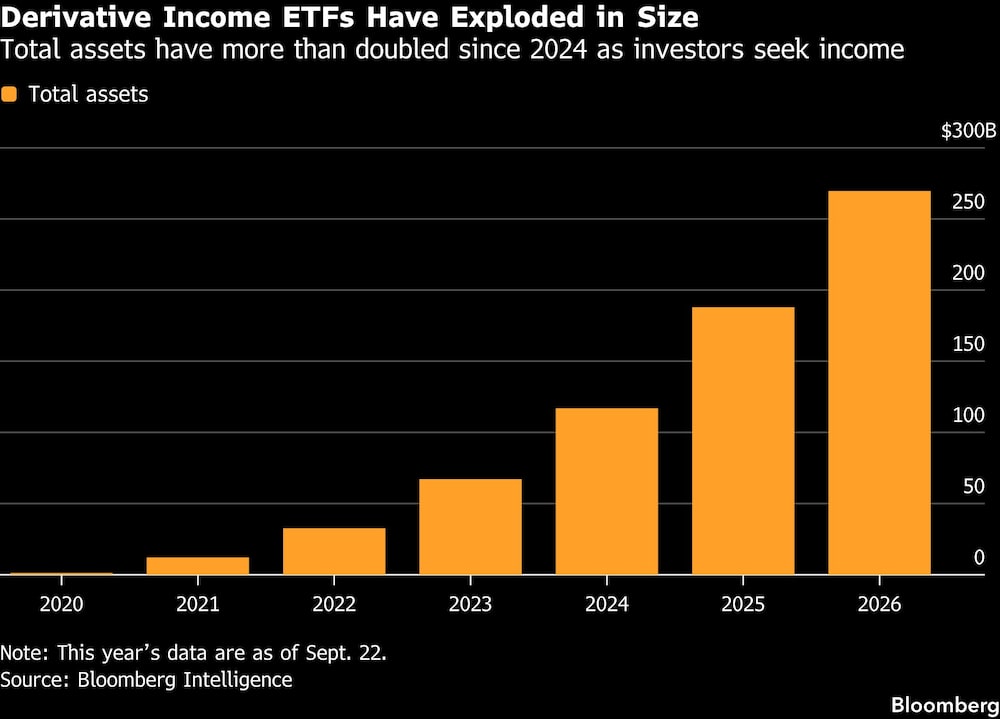
Wall Street ha lanzado cientos de estos llamados fondos de renta fija derivados, cuyos rendimientos anuales pueden alcanzar cifras de dos e incluso tres dígitos. Los activos de estos ETF, que a menudo cobran comisiones de inversión del 1% o más, se han cuadruplicado en los últimos tres años, superando los US$270.000 millones, gracias a la gran cantidad de personas influyentes en línea que promocionan estrategias para la jubilación anticipada.
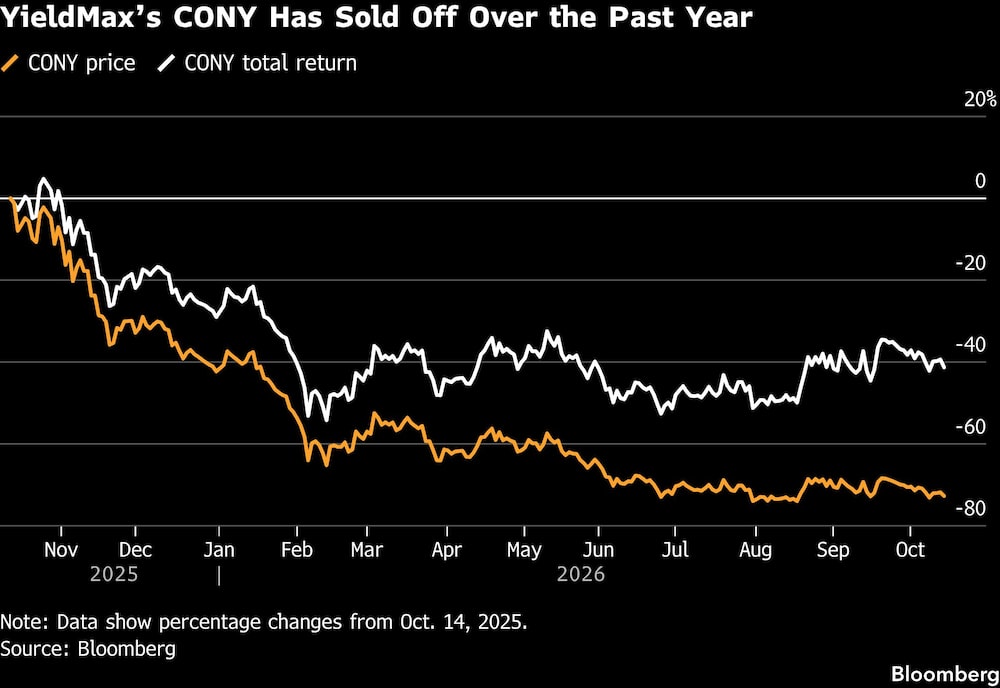
Sin embargo, existen inconvenientes, como descubrió Jang a principios de este año. Compró varios ETF de ingresos derivados, incluido el YieldMax COIN Option Income Strategy ETF (CONY), que presume de una tasa de pago anual del 58%, generada mediante la venta de opciones de compra sobre las acciones de la correduría de criptomonedas Coinbase Global Inc. (COIN).
Cuando las acciones de Coinbase comenzaron a desplomarse el otoño pasado, el valor de CONY cayó casi un 40%, reduciendo el monto de las distribuciones semanales del fondo. Preocupado por la volatilidad, Jang retiró sus inversiones del fondo. Si bien logró mantener el equilibrio en su cartera de ingresos, actualmente adopta un enfoque más conservador, invirtiendo en ETF más seguros, como los que replican el S&P 500.
Ver más: Bank of America propone una nueva estrategia para invertir y superar al portafolio 60/40
El susto fue suficiente para que Jang volviera a considerar la posibilidad de buscar trabajo, quizás en empleos remotos como el de profesor de coreano para angloparlantes.
Los asesores financieros advierten que este tipo de riesgos son demasiado comunes en inversiones que prometen altos dividendos. Los fondos de renta variable generan sus elevados rendimientos mediante la venta de contratos derivados, como opciones de compra, sobre sus activos objetivo, que suelen ser acciones o criptomonedas.
Esta táctica puede generar grandes cantidades de efectivo en las condiciones de mercado adecuadas, pero limita las ganancias de los inversores en mercados alcistas y les ofrece poca protección cuando los activos objetivo caen.
En otras palabras: el estilo de vida de los nómadas digitales que viven de los dividendos puede ser mucho más difícil de mantener de lo que sus seguidores en línea hacen parecer.
“Un plan de jubilación que solo funciona cuando los mercados suben no es un plan, es una apuesta”, afirmó Jeff Judge, socio gerente de Chesapeake Financial Planners. Añadió que muchos de los nuevos fondos “nunca han sobrevivido a un verdadero mercado bajista”.
El portavoz de YieldMax, Michael Khouw, afirmó que los fondos de la firma buscan superar el rendimiento de sus acciones objetivo al tiempo que reducen la volatilidad, y la mayoría ha generado rentabilidades atractivas a pesar de que CONY “no estuvo a la altura de nuestros índices de referencia internos”.
Otros inversores que buscan dividendos de forma nómada, como Dave y Mor Vanderhoef, se han esforzado por hacer que las cuentas cuadren sin llegar a un nivel de rentabilidad tan elevado.
Los Vanderhoef, que actualmente residen en Portugal, buscan aumentar sus posibilidades de éxito a largo plazo, en parte mediante una gestión financiera cuidadosa. Esta pareja de cuarenta y tantos años, que se conoció durante la pandemia, tiene ahorrados más de US$500.000, principalmente en activos de riesgo, como acciones y criptomonedas.
Ver más: Los ETF de América Latina captan US$5.500 millones y Bank of America revela dónde invierten
Para obtener ingresos por dividendos, dependen de tan solo US$70.000 invertidos en ETF como el JPMorgan Equity Premium Income ETF (JEPI). Este fondo, el segundo ETF activo más grande del mercado, es un pilar fundamental en las carteras de jubilación de muchos baby boomers y ofrece una rentabilidad de alrededor del 8%, lo que lo convierte en una opción mucho más segura que algunos fondos más recientes.
Los ETF de dividendos de los Vanderhoef generan alrededor de US$700 al mes, cubriendo hasta el 50% de sus gastos mensuales, que oscilan entre los US$1.400 y los US$2.000 dólares. La pareja complementa sus ingresos trabajando en un huerto comercial local y en un viñedo cercano, donde pueden ganar más de US$2.000 al mes durante las temporadas altas.
Con esos ingresos sería difícil vivir en Estados Unidos. Pero en Portugal, su mayor gasto es un apartamento de tres habitaciones que cuesta poco más de US$1.000 al mes. Aparte de eso, la pareja ahorra. Dave cuenta que su huerto le permite llevarse a casa bolsas de comida fresca gratis. Usa el mismo portátil desde 2017 y considera salir a comer y asistir a un concierto como lujos.
Ver más: ¿Qué pasa con mi dinero si invierto US$100 en el S&P 500? Así se reparte cada dólar
Sin embargo, ha habido algunos problemas. Una caída del 8% en el dólar frente al euro desde principios de 2025 ha disminuido el valor de los ahorros estadounidenses de los Vanderhoef. También les preocupa un mercado bajista. En ese caso, dijo Dave, recurrirían a sus ahorros o trabajarían más, incluso volverían a trabajar 40 horas semanales si fuera necesario.
Los asesores financieros comparten esas preocupaciones. “Todo tiene que funcionar a la perfección”, afirmó Mark Moberg, asesor financiero estadounidense de Green Ocean Global Advisors, con sede en Sintra, Portugal, quien ha trabajado con personas que consideran adoptar un estilo de vida nómada. “Nada siempre, siempre sale bien”.
Una pareja de nómadas que ha logrado que funcione a largo plazo es la formada por Kristy Shen, de 43 años, y Bryce Leung, de 44. Tras años de trabajar y ahorrar intensamente, la pareja canadiense dejó sus trabajos en 2015 con un millón de dólares y comenzó a viajar.
Durante los cinco años previos a la pandemia, Shen y Leung no residieron de forma permanente en ningún lugar. Pasaron temporadas en el sudeste asiático y Europa del Este, y redujeron a la mitad sus gastos anuales de US$50.000, una cantidad que podían cubrir fácilmente con los US$30.000 de ingresos por dividendos.
Ver más: ¿Qué es el S&P 500 y cómo invertir desde América Latina? Guía para entender el índice
“Podrías quedarte en Atenas, alojarte en un Airbnb, y te saldría a la mitad de lo que pagaba en Toronto”, dijo Shen. “Cuando fuimos a Tailandia, alquilamos un apartamento con piscina por el equivalente a US$500 al mes”.
La pareja regresó a Canadá en 2020 para cuidar al padre enfermo de Leung. Tuvieron un bebé y retomaron sus viajes en 2023, actividad que continuaron hasta finales del año pasado.
A diferencia de los inversores más recientes que buscan dividendos, se muestran escépticos ante los fondos que prometen rendimientos de dos dígitos a corto plazo. Prefieren los ETF que invierten en activos tradicionales, como el BMO Laddered Preferred Share Index ETF (ZPR@CN) y el iShares Core MSCI EAFE ETF (IEFA). En general, sus fondos ofrecen un rendimiento promedio ligeramente inferior al 3%.
Un factor clave de su éxito: a pesar de no trabajar en oficinas, no están jubilados. Siguen trabajando como freelance programando, escribiendo en blogs y publicando libros sobre el movimiento FIRE (Independencia Financiera, Jubilación Anticipada). Esto ha ayudado a Shen y Leung a aumentar sus ahorros a más de US$3 millones. El año pasado, la familia obtuvo poco más de US$80.000 en dividendos y gastó US$58.000.
Con una hija de tres años, Shen y Leung viven ahora en un apartamento con alquiler controlado en Vancouver. Ser nómadas con un niño es más caro y requiere mucho trabajo, comentaron. Aun así, puede que vuelvan a hacer las maletas.
“En definitiva, la independencia financiera consiste en elegir el estilo de vida que mejor se adapte a ti”, dijo Leung.
Lea más en Bloomberg.com