Bloomberg — Cuando Goldman Sachs Group Inc (GS) adquiera Neos Investments, una pequeña gestora especializada en ETF, no solo incorporará algunos de los fondos de ingresos derivados más populares del momento, sino también productos que están poniendo a prueba cómo se aplican leyes de hace décadas a la nueva generación de estrategias de optimización fiscal de Wall Street.
Ver más: Tesla rebota un 27% desde julio, pero sigue sin despejar las dudas del mercado
Neos se ha labrado un nombre con versiones inspiradas en fondos populares de JPMorgan Chase & Co (JPM) que combinan una inversión en un índice bursátil, como el S&P 500, con un flujo constante de ingresos generado por la venta de opciones sobre dicha posición.
La gran diferencia: en una versión de JPMorgan, gran parte de la distribución está gravada según la tasa impositiva aplicable a los ingresos ordinarios del inversionista, que llega al 37% para quienes más ganan. En cambio, en los fondos de Neos, una estructura financiera sofisticada permite que la mayor parte de los ingresos distribuidos no tribute de inmediato y, cuando lo hace, suele estar sujeta a una tasa más baja.
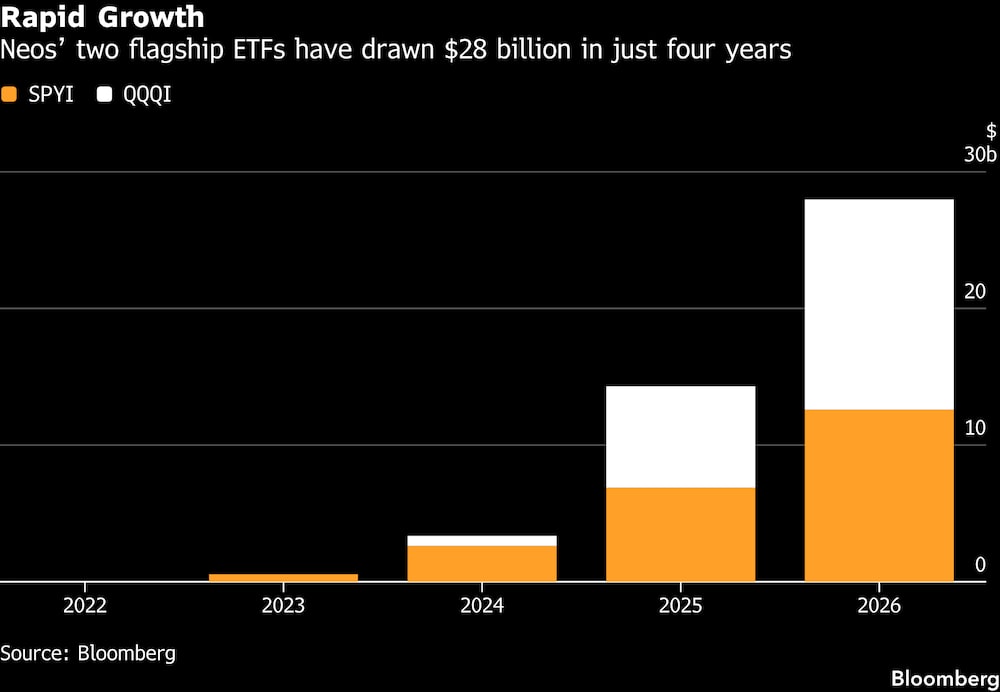
Esto supone una ventaja significativa para los estadounidenses con un saldo considerable en sus cuentas de inversión sujetas a impuestos, y los dos productos estrella de Neos han atraído, entre ambos, US$28.000 millones en cuatro años. Han tenido tanto éxito que, a principios de este año, JPMorgan lanzó sus propios ETF de renta con ventajas fiscales como respuesta, y Goldman anunció en agosto que comprará Neos por un importe de hasta US$2.250 millones.
Sin embargo, en algunos sectores del mercado de productos de renta derivada —que asciende a US$195.000 millones—, se considera que los fondos de Neos están traspasando los límites de unas normas fiscales que, a menudo, son anteriores a Internet, justo cuando Washington está analizando de forma más amplia cómo se utilizan los ETF para reducir la carga fiscal. Varios profesionales del sector, entre ellos abogados fiscalistas y algunos emisores de fondos de la competencia, declararon a Bloomberg News que les cuesta conciliar los resultados fiscales inusualmente sólidos de Neos con su propia interpretación de cómo aplicar el Código de Rentas Internas a dichos fondos. Solicitaron no ser identificados al hablar de una empresa concreta de su sector.
Esta cuestión pone de relieve las diferentes interpretaciones que las empresas pueden dar a las mismas normas vigentes desde hace tiempo cuando se trata de nuevos productos. En este caso, la discrepancia se deriva, en particular, de dos aspectos: las ventajas fiscales de las que disfruta una cartera cuando apuesta tanto a favor como en contra de los mismos valores, y cómo deben tratarse las plusvalías que se obtienen mediante el mecanismo de negociación en el que se basan los ETF.
Las estrategias de optimización fiscal de Wall Street están siendo objeto de un escrutinio cada vez mayor después de que su creciente popularidad llamara la atención del Departamento del Tesoro de EE.UU. El mes pasado, las autoridades emitieron una resolución destinada a frenar una popular maniobra de los ETF para aplazar el impuesto sobre las plusvalías, así como un aviso en el que se advertía de que podrían tomarse medidas respecto a una serie de otros enfoques. Si bien los fondos de rentas derivadas no son el objetivo específico, la lista incluye algunas tácticas que evitan las distribuciones de rentas ordinarias —una característica que comparten los productos de Neos—.
Un portavoz de Neos afirmó por correo electrónico que no existe un enfoque único en este segmento del sector de los ETF.
“Los fondos de renta derivada son estrategias especializadas que varían significativamente; no existe una práctica única y uniforme en toda la categoría”, señaló el portavoz. “Evaluamos continuamente nuestro enfoque y nos guiamos por asesores independientes, para garantizar que hacemos lo mejor para los partícipes de nuestros fondos”.
Un portavoz de Goldman Sachs, cuya unidad de gestión de activos está adquiriendo Neos, también señaló la variedad de prácticas utilizadas para estos “productos especializados”.
“Nuestro proceso de inversión se basa en ofrecer lo mejor para nuestros clientes y se rige por nuestras políticas”, afirmó el portavoz. “En colaboración con Neos, seguiremos centrados sin descanso en ofrecer sólidos resultados de inversión a los partícipes de los fondos”.
La regla del ‘straddle’ y el tratamiento fiscal de Neos
El auge de los ETF de renta derivada con optimización fiscal comenzó con el JPMorgan Equity Premium Income ETF (ticker JEPI), que actualmente es el segundo ETF activo más grande del mundo, con US$46.000 millones en activos.
El JEPI aplica lo que se conoce como estrategia de ‘covered call’: compra acciones y, a continuación, vende opciones alcistas para cobrar primas que permiten al fondo realizar pagos periódicos a sus partícipes. Los inversores renuncian, en la práctica, a parte del potencial de revalorización de las acciones a cambio de percibir esos ingresos.
El éxito del JEPI inspiró a varios imitadores, entre ellos el ETF Neos S&P 500 High Income (SPYI), una versión fiscalmente eficiente lanzada en 2022. A este le siguió, dos años más tarde, el ETF Neos Nasdaq 100 High Income (QQQI), una versión fiscalmente ventajosa del ETF JPMorgan Nasdaq Equity Premium Income (JEPQ).
Para crear versiones fiscalmente optimizadas como estas, empresas como Neos recurren a una maniobra contable que se basa en la ‘devolución de capital’ (ROC, por sus siglas en inglés).
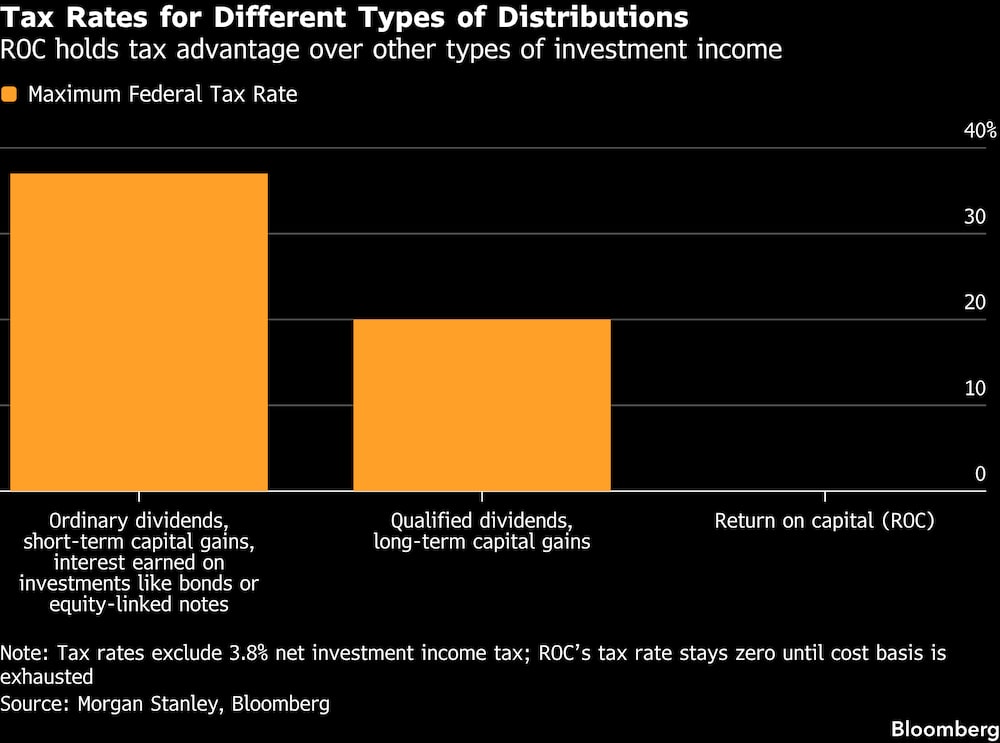
Cuando un fondo distribuye una cantidad superior a los beneficios de la inversión y a los dividendos que ha acumulado, puede clasificar esa parte de la distribución como ROC. A efectos fiscales, el ROC no se trata tanto como una renta ordinaria, sino más bien como la devolución al inversor de una parte de su inversión inicial. Esto significa que, por lo general, no está sujeto a impuestos en el momento de su percepción. En cambio, reduce la base de costo del inversor (su precio de compra original) y aplaza la posible carga fiscal hasta el futuro, cuando se vendan las participaciones del ETF.
Una vez que la base del inversor alcance el cero, cualquier distribución futura que reciba estará sujeta a tributación de forma inmediata, aunque potencialmente a la tasa impositiva de las plusvalías a largo plazo, un 20% relativamente favorable.
La conclusión es que, cuanto mayor sea el ROC de un fondo, menor será la posible carga fiscal del inversor.
Para atraer a los inversores sensibles a la fiscalidad, los fondos como los que ofrece Neos suelen buscar formas de aumentar el ROC minimizando las plusvalías realizadas, por ejemplo, retrasando la realización de beneficios o aprovechando las pérdidas para compensar las ganancias. Por el contrario, un producto como el JEPI obtiene toda su exposición a opciones a través de notas estructuradas, cuyos ingresos no pueden considerarse como ROC.
La primera diferencia entre los fondos de Neos y la competencia se refiere a la ‘regla del straddle’, a la que debe ajustarse cualquier estrategia de opciones cubiertas (covered call) que utilice el ROC.
La norma del ‘straddle’ forma parte de la legislación fiscal y establece que, si un inversor mantiene posiciones largas y cortas en los mismos valores, no puede utilizar las pérdidas de una de esas posiciones para compensar las ganancias en otras partes de la cartera (hasta el importe de las ganancias no realizadas en la otra posición). Los inversores en un ‘straddle’ tampoco pueden considerar los dividendos como ‘cualificados’, una calificación que conlleva una tasa impositiva más baja.
La norma surgió a principios de la década de 1980 para impedir que los inversores mantuvieran posiciones largas y cortas sobre el mismo activo, aprovechando la pérdida en un lado y conservando una posición ganadora para obtener una plusvalía a largo plazo en el otro, según Andie Kramer, de ASKramer Law, especialista en fiscalidad de productos financieros.
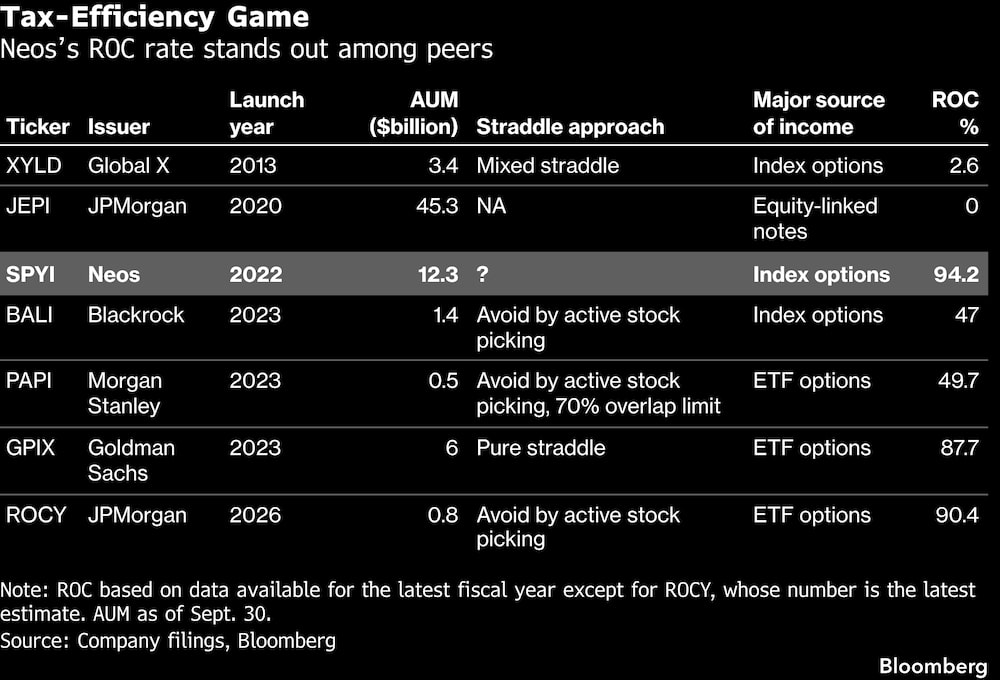
En la práctica, muchas entidades interpretan esta norma en el sentido de que existe un límite al grado de solapamiento que pueden presentar las dos partes de una cartera si se desea aprovechar las pérdidas. Otros emisores que ofrecen ETF de renta derivada con optimización fiscal —entre ellos JPMorgan, BlackRock Inc (BLK) y Morgan Stanley (MS)— replican deliberadamente solo una parte del índice subyacente a cada producto, y el límite suele considerarse un solapamiento del 70%.
En el SPYI y el QQQI, Neos posee casi todas las acciones de los índices subyacentes. Dado que los fondos también venden opciones de compra sobre los índices, esto les expone al riesgo de encontrarse en una posición de ‘straddle’.
Sin embargo, los fundadores de la empresa han afirmado en repetidas ocasiones en diversos podcasts de inversión que Neos obtiene pérdidas de las posiciones en opciones. Los fondos también clasifican todos sus dividendos como ‘cualificados’, lo que indica que la empresa considera que no se encuentran en una posición de ‘straddle’.
“No está claro cómo Neos trata todos sus dividendos como dividendos cualificados, dado que las posiciones en acciones y las opciones sobre el SPX son claramente posiciones compensatorias”, afirmó Jeffrey Colon, profesor de Derecho de la Universidad de Fordham y crítico desde hace tiempo de los beneficios fiscales de los ETF.
Las distintas interpretaciones de la regla del ‘straddle’
En el meollo de la cuestión podría estar la definición imprecisa de ‘straddle’, que el Código de Rentas Internas describe como una posición compensatoria que representa “una disminución sustancial del riesgo del contribuyente”.
Ver más: Getty Images planea declararse en bancarrota y dejar de cotizar en bolsa tras acuerdo con Koch
“Nadie sabe en qué consiste una disminución sustancial del riesgo de pérdida, y usted tampoco lo sabe porque no está definido en el Código ni en la normativa sobre straddles, probablemente de forma intencionada”, señaló Kramer.
Si bien está claro que comprar todas las acciones del S&P 500 al tiempo que se vende en corto el índice constituiría un ‘straddle’, la cuestión es menos sencilla en el caso de las opciones, según Thomas Brennan, profesor de la Facultad de Derecho de Harvard.
“La cuestión delicada es que no ha vendido en corto el S&P 500 en su totalidad”, señaló, refiriéndose en términos generales a los principios fiscales más que a ningún fondo concreto. “Simplemente ha vendido una opción de compra sobre él, lo que, en cierta medida, equivale a venderlo en corto”.
Que la posición en opciones constituya una cobertura de la cartera de acciones dependerá probablemente de los detalles. El SPYI y el QQQI suelen emitir opciones a siete semanas, que se renuevan a final de cada mes, y que están ligeramente ‘out of the money’. Dichas opciones no cubren íntegramente la totalidad de las carteras de acciones, lo que deja una parte de las posiciones en efectivo expuesta al mercado. En determinadas circunstancias, Neos compraría opciones de compra para participar en posibles repuntes bursátiles.
Varios fondos muy similares a SPYI y QQQI adoptan un enfoque diferente al utilizado por los productos de Neos. Global X Management también ofrece ETF de opciones de compra cubiertas que replican íntegramente sus índices subyacentes, pero la empresa opta por lo que se denomina una “elección de cuenta de straddle mixto”. Se trata de una opción fiscal que organiza las ganancias y las pérdidas de forma diferente, al estar sujeta a otra normativa. En el último ejercicio fiscal, esto se tradujo en una tasa de ROC de tan solo el 2,6% en el ETF Global X S&P 500 Covered Call (XYLD), frente al 94% del SPYI.
Por su parte, la propia Goldman Sachs considera que tanto el ETF Goldman Sachs S&P 500 Premium Income (GPIX) como el ETF Goldman Sachs Nasdaq-100 Premium Income (GPIQ) se encuentran en situación de ‘straddle’, ya que cada uno de ellos busca replicar casi íntegramente su índice al tiempo que vende opciones sobre los ETF que lo siguen. Según las normas del ‘straddle’, las pérdidas realizadas no pueden utilizarse inmediatamente para obtener una reducción fiscal por un importe equivalente a las ganancias no realizadas. En el caso de estos dos fondos, que gestionan 12 000 millones de dólares en activos totales, dichos ‘aplazamientos de pérdidas por straddle’ ascendieron a US$135 millones a finales del año pasado.
“Los fondos que aplican estrategias similares de opciones de compra cubiertas tratan las normas del straddle de forma diferente”, afirmó Brent Sullivan, responsable del popular blog Tax Alpha Insider. “Algunos optan por una contabilidad especial para el straddle, otros declaran las pérdidas diferidas del straddle y otros construyen carteras que siguen el índice de forma menos fiel. Esas diferencias sugieren que no existe un consenso en el sector sobre cómo se aplican estas normas”.
Las ganancias obtenidas mediante operaciones en especie y el cálculo del ROC
Para cualquier fondo que utilice el ROC, también existe una falta de claridad sobre cómo se relaciona este con el proceso de creación y reembolso en el que se basan los ETF.
Ese mecanismo es una de las principales razones por las que los ETF son tan eficientes desde el punto de vista fiscal y gozan de tanta popularidad. En resumen, los ETF no compran ni venden los valores que mantienen, sino que los intercambian con una especie de creador de mercado en una transacción ‘en especie’ no sujeta a impuestos. Esto significa que pueden deshacerse de activos que se han revalorizado sin que ello genere una obligación tributaria por ganancias patrimoniales.
La cuestión es: ¿debería incluirse dicha plusvalía al calcular el ROC? Por ejemplo, si un fondo obtuviera US$3 en plusvalías mediante el proceso de reembolso y, a continuación, pagara US$10 a sus inversores, ¿el ROC sería de US$7 o de US$10? Dado el trato fiscal más favorable del ROC, esto puede suponer una gran diferencia.
En los seis meses hasta finales de 2025, el QQQI obtuvo US$164 millones en ganancias a través del mecanismo ‘en especie’ y el SPYI, US$90,6 millones. Sus pagos de ROC ascendieron a US$412 millones y US$361 millones, respectivamente.
El enfoque fiscal general de los fondos Neos ha contribuido a obtener una rentabilidad impresionante. El ratio de coste fiscal a un año del SPYI es del 0,20%, según una medida de Morningstar Inc. que hace un seguimiento de en qué medida se reduce la rentabilidad anualizada de un fondo debido a los impuestos que pagan los inversores sobre las distribuciones. Esta cifra contrasta con el 0,29% del mayor ETF que replica el S&P 500 (VOO).
En otras palabras, un fondo que paga distribuciones periódicas a sus inversores ha obtenido un mejor resultado fiscal que un fondo que solo está obligado a pagar los rendimientos por dividendos.
El ETF JPMorgan Equity Premium Yield (ROCY) y el ETF JPMorgan Nasdaq Equity Premium Yield (ROCQ) se lanzaron en marzo y, hasta la fecha, han captado un total de US$1.500 millones en activos. Ambos productos llevan a cabo una selección activa de valores, lo que les ayuda a evitar encontrarse en una situación de ‘straddle’ y, por lo tanto, les permite realizar pérdidas y beneficiarse de dividendos cualificados. Se estima que el ROC representó al menos el 90% del pago total en los últimos repartos, aunque las cifras exactas no se confirmarán hasta finales de año.
Dado que las normas que se aplican a los nuevos e innovadores productos de Wall Street suelen tener décadas de antigüedad, las diferencias de opinión sobre el tratamiento fiscal parecen inevitables. No obstante, las directrices oficiales suelen acabar adaptándose a la situación.
Un comunicado del 28 de septiembre del Servicio de Impuestos Internos (IRS) indicaba que el Gobierno está considerando emitir directrices o adoptar medidas adicionales respecto a una serie de estrategias que “pretenden generar resultados fiscales que pueden ser incompatibles con la finalidad y la aplicación adecuada de las normas fiscales federales pertinentes”. Entre ellas se incluían tácticas relacionadas con los ETF que utilizan el mecanismo de pago en especie para evitar la distribución de rentas ordinarias.
“La creación de nuevos derivados y nuevas estructuras derivadas siempre ha avanzado más rápido que el IRS”, afirmó Jeff McClean, cofundador de Solidarity Wealth y antiguo abogado fiscalista. “Quienes creen nuevas estructuras que se muevan entre la zona gris y fuera de ella dispondrán de un margen de entre cinco y diez años antes de que el IRS modifique la normativa”.
-Con la colaboración de Katie Greifeld.
Lea más en Bloomberg.com