Buenos Aires — La escalada del riesgo país argentino y la pausa en la emisión de bonos en dólares en el mercado local parecen haber restado opcionalidades al programa financiero presentado en julio. Por ese motivo, analistas no descartan que el equipo económico deba ampliar el límite de compras de reservas al Banco Central (BCRA) para hacer frente a los próximos vencimientos de deuda.
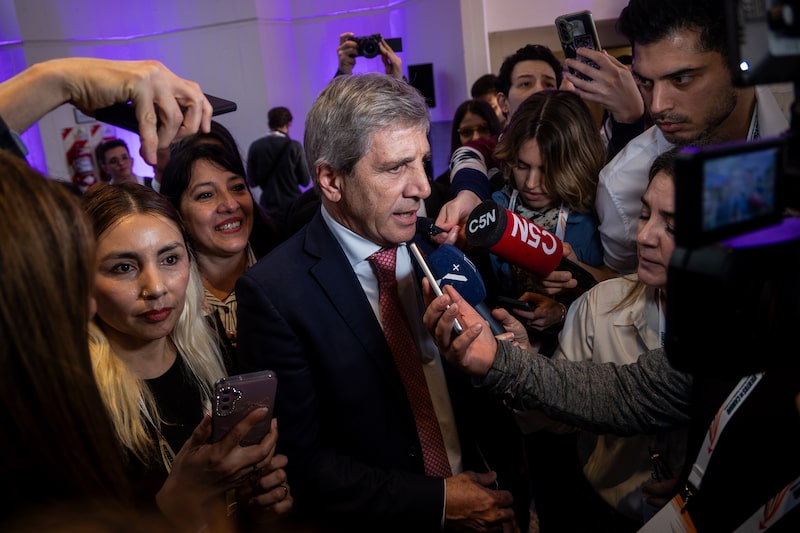
Si bien el ministro de Economía, Luis Caputo, aseguró la semana pasada desde Tailandia que podría recurrir al swap de reservas con el Banco Popular de China, cuyo tramo activo por US$5.000 millones coincide con el monto que el equipo económico se disponía a colocar en el mercado local a través de bonos en dólares de ley local (Bonares) en 2027, analistas del mercado buscan alternativas para que el Gobierno obtenga los dólares para afrontar las necesidades financieras en 2026 y 2027.
En ese contexto, un informe publicado este martes por la consultora 1816 -una de las más influyentes del mercado- menciona que si el Gobierno no consigue financiamiento alternativo para afrontar los pagos de Globales y Bonares de enero, por unos US$4.400 millones, y los mercados en dólares siguen cerrados, tanto en el exterior como en la plaza local, “el Tesoro terminará afrontando sus vencimientos en moneda extranjera mediante la compra de divisas al BCRA con sus depósitos en pesos”.
VER MÁS: Ades sobre el dólar: la vía más probable para ganar competitividad es seguir con las reformas
Es que según añadió el reporte, luego de pagar deuda a organismos internacionales la semana pasada, los depósitos en dólares del Tesoro en el BCRA bajaron a US$981 millones, el monto más bajo desde mayo. “Si bien, tras la revisión del acuerdo de facilidades extendidas, el FMI debería desembolsar casi US$900 millones, Argentina tendrá que usar esos recursos para pagarle al mismo Fondo un monto equivalente a principios de noviembre. De hecho, luce probable que ambos flujos terminen neteándose directamente”, advierten.
Por ese motivo, los analistas de la firma pusieron el ojo en las reservas del BCRA y las tenencias en pesos por parte del Tesoro. “Tras la liquidación de la subasta del viernes, el Tesoro tendrá unos AR$9 billones en moneda local, equivalentes a cerca de US$6.000 millones”, marcaron.
VER MÁS: Milei posterga un mes la llegada de los fondos FAL: qué cambia y motivos de la nueva prórroga
Sin riesgos para el programa financiero 2027, aclara Facimex Valores
Desde Facimex Valores también se refirieron en los últimos días a esta dinámica. Y si bien consideraron que “en el frente financiero, perder acceso al mercado global resta grados de libertad”, aclararon que “no pone en riesgo el programa financiero 2027″.
El bróker sostiene que, con estas tasas globales, el riesgo país debería perforar los 400 puntos para que Argentina pueda financiarse al 9%. “Algo relativamente optimista que implicaría que el riesgo argentino cotice a 1,18x el spread de la deuda emergente de alto rendimiento, alcanzando mínimos de la gestión”, reconocen los analistas.
Incluso, los analistas añaden una dificultad adicional. Dicen que esto debería alcanzarse relativamente pronto, teniendo en cuenta que la experiencia histórica muestra que el riesgo país Argentina no suele comprimir en años electorales.
De todas formas, Facimex Valores cree que esto no implica que el equipo económico no pueda volver a apoyarse en estructuras con colateral como los REPOs con bancos internacionales, tal como sugieren las experiencias de 2025-26.
“Por caso, el REPO más caro que hizo el BCRA en los últimos años fue el de enero 2025, cuando el riesgo país estaba en torno a los 600pbs, y lo hizo a SOFR+475pbs; hoy equivalente a un 8,6%”, expresa el estudio.
Riesgo país, cerca de 700
El riesgo país de Argentina llegó a tocar los 710 puntos el martes 20 de octubre, un nuevo máximo para este año, antes de ceder para cerrar la jornada en torno a los 670.
Al inicial el año, el spread soberano se encontraba en 571 y llegó a tocar un piso de 403 unidades en julio.
“Los bonos soberanos en dólares de Argentina se vieron presionados, en línea con sell-off de deuda de mercados emergentes, en un contexto de búsqueda de activos de mayor calidad”, resume un informe de Max Capital publicado el martes 20.
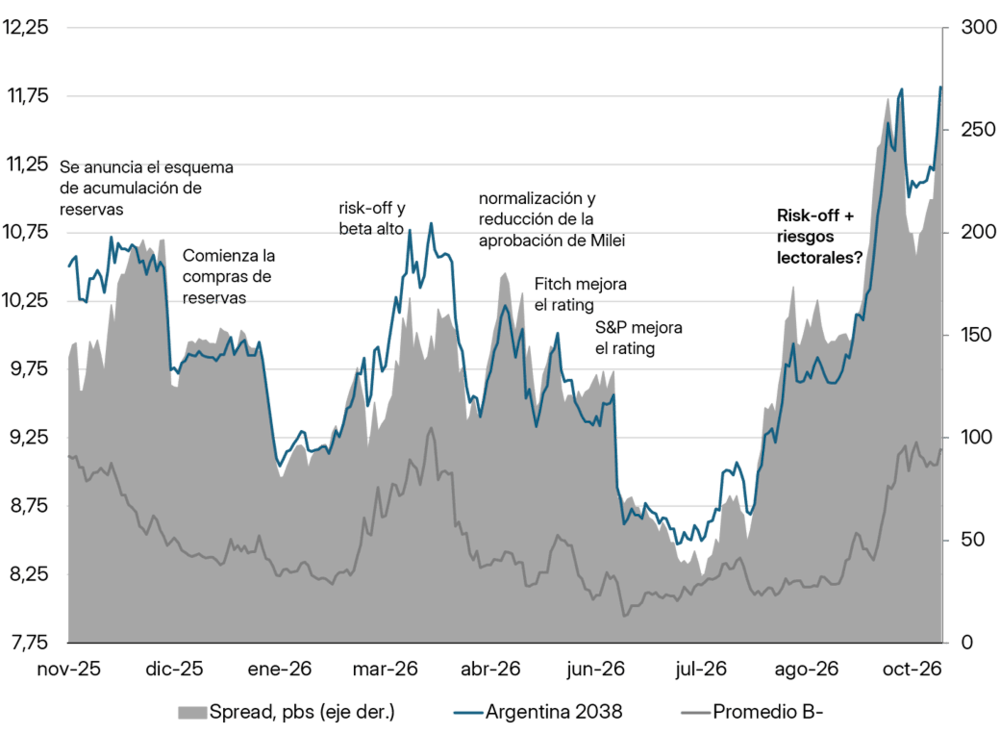
“Sin embargo, los spreads frente a sus pares también se ampliaron, lo que refleja el mayor beta de un país más riesgoso que enfrentará incertidumbre electoral en 2027. Como referencia, los spreads frente a países con calificación B aumentaron 63 puntos básicos durante la última semana, hasta los 265 puntos”, escribieron los analistas de la mencionada casa de Bolsa.