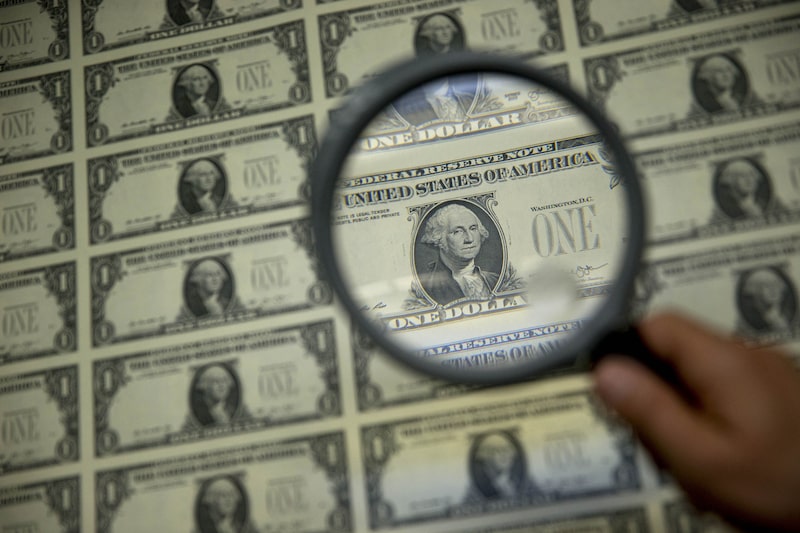
Buenos Aires — La brecha entre el dólar oficial y los financieros en Argentina se acercó al 10% y alcanzó su nivel más alto desde las elecciones legislativas del año pasado, en un movimiento que refleja tensiones entre el riesgo país y expectativas del mercado sobre el rumbo del tipo de cambio, entre otros factores.
Mientras el contado con liquidación (CCL) avanzó a mayor velocidad que el dólar mayorista, los analistas advierten que la distancia entre ambas cotizaciones podría seguir bajo presión a medida que se acerquen las elecciones presidenciales de 2027.
El dólar mayorista se mantiene por encima de los ARS$1.550, mientras que el CCL avanzó por encima de los ARS$1.700.
De esta manera, la brecha entre ambas cotizaciones se amplió a su nivel más elevado desde fines de septiembre y principios de octubre de 2025, al rozar el 10%.
La diferencia también se reflejó en el mercado del dólar MEP, cuya cotización superó los $1.618.
En este contexto, Portfolio Personal Inversiones (PPI) señaló que la brecha volvió a ampliarse por el mayor avance de los dólares financieros frente al tipo de cambio oficial. La consultora también advirtió que estos diferenciales podrían mostrar nuevas presiones a medida que se acerquen las elecciones presidenciales.
VER MÁS: Nvidia cae tras resultados y el respaldo de Wall Street está en su nivel más bajo desde 2023
“La manera que tiene el BCRA de atacar estos diferenciales es relajar restricciones cambiarias, algo más que improbable de cara a un año electoral”, puntualizó en su reporte.
Las razones detrás de la brecha del dólar
El comportamiento de las cotizaciones se produce en un escenario en el que el riesgo país y las tasas de interés en pesos no evolucionaron en la misma dirección. Un informe de Balanz Research afirmó que uno de los factores que explica esa dinámica es la “represión financiera”.
De acuerdo con su mirada, las restricciones sobre el mercado cambiario y las transacciones financieras impiden que funcionen los mecanismos habituales de arbitraje y permiten que convivan niveles de tipo de cambio y tasas de interés que serían incompatibles en un mercado sin controles.
A esto se suma la relación entre la brecha y el riesgo país. El CCL, por la profundidad de su mercado y su menor exposición a las intervenciones oficiales, suele reaccionar más rápido ante las novedades financieras. Cuando el dólar oficial y las tasas en pesos no acompañan esos movimientos, el ajuste se traslada a la diferencia entre las cotizaciones.
El dilema del Gobierno frente a las elecciones de 2027
Para reducir la brecha, el Gobierno podría convalidar tasas de interés más altas o permitir una mayor corrección del tipo de cambio oficial.
VER MÁS: Las tres políticas que recomendó un Nobel de Economía para la Argentina de Milei
Sin embargo, Balanz advirtió que ambas alternativas tendrían costos. “Las tasas reales de los Boncer largos ya rondan el 10%, mientras que los bonos en dólares de ley local con vencimientos similares rinden alrededor del 18%. Convalidar algo de esa diferencia implicaría importantes costos fiscales y, potencialmente, también para la actividad económica”, analizó.
Por otra parte, evaluó que una suba abrupta del dólar oficial no parece alinearse con las preferencias del esquema económico actual: “Por lo tanto, vemos más probable una combinación de subas graduales y leves del TCO y de las tasas de interés, pero no lo suficiente como para reducir la brecha cambiaria a los niveles de 5-6% observados en septiembre”.
El Gobierno también cuenta con la posibilidad de utilizar reservas o endurecer las regulaciones financieras. Según Balanz, la estabilidad cambiaria parece tener prioridad frente a otros objetivos, como la reactivación económica. Desde comienzos de 2026, el uso de reservas fue más acotado, mientras que un aumento de los controles aparece como un recurso al que ya se apeló durante 2025.
VER MÁS: Milei: “No tengan dudas de que vamos a ganar en primera vuelta”