Bloomberg — Esta semana, Apple Inc. (AAPL) está lanzando al mercado una serie de productos nuevos y versiones mejoradas de otros ya existentes, aunque los inversionistas no tienen claro si esto será suficiente para impulsar una de las acciones más caras que existen en el mercado, cuya cotización prácticamente no ha variado en meses.
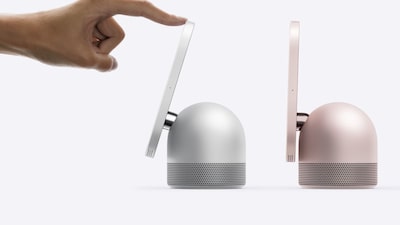
El fabricante del iPhone celebró este martes un evento dedicado a los productos inteligentes para el hogar y ha presentado un nuevo dispositivo de visualización llamado HomeView, junto con una versión mejorada del decodificador Apple TV 4K. A finales de este mes, la compañía tiene previsto lanzar un MacBook con pantalla táctil y un nuevo iPad mini.
Este viernes empezarán los pedidos por adelantado del nuevo iPhone Duo plegable, que supone el mayor cambio de diseño en la historia del dispositivo más rentable de Apple y que tiene un precio acorde con ello.
Ver más: Apple lanza HomeView, su pantalla inteligente de US$299 con Siri AI y reconocimiento facia
Está mucho en juego para las acciones de Apple, que se dispararon hasta alcanzar un máximo histórico a finales de julio, en medio de las noticias sobre su incursión en el mercado de la inteligencia para el hogar y el escepticismo respecto al elevado gasto en IA que Apple ha evitado. No obstante, desde entonces, la cotización se ha mantenido prácticamente sin cambios.
“Para una compañía de este tamaño, se requieren productos de gran éxito para impulsar el crecimiento”, señaló Peter Andersen, que ayuda a gestionar US$5.500 millones como director de inversiones de Andersen Capital Management. “Simplemente no estoy seguro de que nada de lo que estamos viendo sea lo suficientemente atractivo como para marcar un punto de inflexión”.
¿Por qué Wall Street duda del potencial de los nuevos productos de Apple?
Las acciones han subido un 27% en 2026, lo que convierte a Apple en la compañía con mejor desempeño entre las Siete Magníficas. Cotiza a 36 veces las ganancias estimadas para los próximos 12 meses, su múltiplo más alto desde 2007 y muy por encima de su promedio de 24 en los últimos 10 años. Apple se encuentra entre las 50 acciones más caras del índice S&P 500, que cotiza a 19 veces las ganancias futuras.
Las acciones subieron un 1,7% este lunes, alcanzando un récord intradía y superando los US$5 billones en capitalización bursátil.
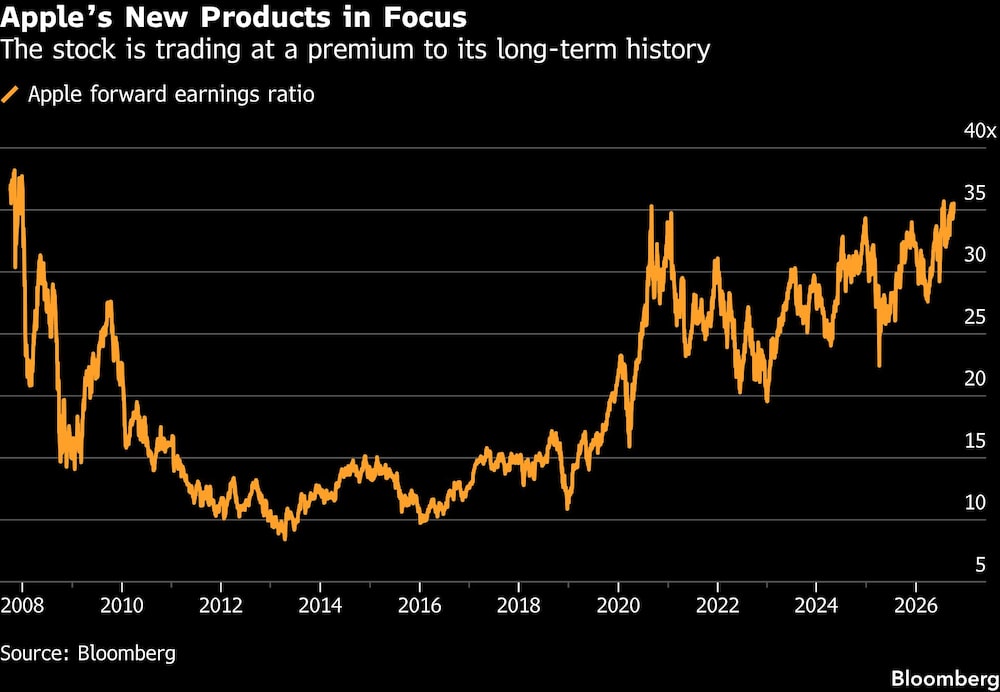
Parte de ello se debe a la posición única que ocupa Apple en el sector de la IA, donde no está expuesta al riesgo de inversión, pero se la considera una de las mayores beneficiarias del desarrollo de esta tecnología. También refleja las altas expectativas de los inversionistas respecto al nuevo CEO, John Ternus, y sus esperanzas de que este pueda impulsar el crecimiento mediante la mejora y la ampliación de su gama de dispositivos
Sin embargo, esto representa un riesgo. Según un informe de Bloomberg Intelligence de la semana pasada, la compañía ha reducido los pedidos de componentes para algunos modelos de iPhone debido a una demanda menor a la esperada.
Entre tanto, los consumidores se ven presionados por una inflación persistente, y Apple ha tenido que subir los precios debido al incremento de los costos de componentes como los chips de memoria.
“Apple fabrica sus productos a la perfección, pero es difícil esperar que estos tengan un éxito rotundo”, afirmó Andersen, quien no posee acciones de la empresa, en parte debido a lo que considera la falta de innovación. “No solo existen grandes competidores en el mercado nacional desde hace años, sino que Apple está lanzando estos productos a un mercado donde los consumidores están sometidos a mucha presión”.
Ver más: Apple presentará su primer MacBook con pantalla táctil y un nuevo iPad mini a finales de octubre
Además, el ritmo de crecimiento de Apple está por debajo del de sus competidores tecnológicos, lo que hace que su elevada valoración bursátil destaque todavía más. El año fiscal de la compañía finalizó el 30 de septiembre, y se prevé que registre un aumento del 15% en sus ingresos anuales cuando publique sus resultados en unas semanas. No obstante, parece que este será casi el máximo, ya que se prevé que el ritmo se desacelere al 10% en el año fiscal 2027 y al 7,8% en el año fiscal 2028.
“Apple no parece una acción de valor ni una acción de crecimiento”, indicó Andersen. “Dado el múltiplo actual, parece dudoso esperar un mayor potencial de revalorización de las acciones a partir de ahora”.
Desde luego, Apple no es la única compañía que está experimentando una ralentización en su crecimiento. Se espera que las ventas globales del sector tecnológico sufran una desaceleración en los próximos años, aunque partiendo de un nivel mucho más alto. Bloomberg Intelligence prevé que los ingresos del sector de tecnología de la información del S&P 500 aumenten un 37% en 2026 y un 29% en 2027.
Ver más: ¿Dónde es más caro y más barato comprar el iPhone 18 Pro? Estos son los precios de Apple en el mundo
Todavía está por verse si los nuevos productos de Apple alterarán las perspectivas de ganancias de la compañía. Sin embargo, Wall Street no se ha apresurado a ajustar sus proyecciones. Las expectativas de los analistas sobre el beneficio neto de la empresa para el año fiscal 2027 han disminuido un 0,6% en los últimos tres meses, mientras que su previsión de ingresos ha aumentado un 0,7%.
“La estrategia de productos de Apple parece prometedora, sin embargo, no creo que la primera generación de nuevos productos tenga un gran impacto en los ingresos totales”, afirmó Lu Zhang, fundadora y socia gerente de Fusion Fund, quien posee acciones de la empresa en su cartera personal. “Está por verse si surgirán nuevos casos de uso (para el Duo plegable) que impulsen un ciclo de actualización generalizado”.
No obstante, Zhang mantiene una visión positiva sobre las acciones. En su opinión, Apple podría mejorar su oferta de inteligencia artificial, pero seguirá beneficiándose de ser una puerta de entrada para que los consumidores accedan a esta tecnología emergente.
“Todas las compañías de IA compiten entre sí, pero cada vez que lanzan un nuevo modelo necesitan a Apple como canal de distribución clave, y en ese ámbito prácticamente no tiene competencia”, afirmó. “Aunque la adopción del Duo no sea alta de inmediato, siempre que Apple siga ofreciendo un buen rendimiento de su hardware, se justificará su excelente valoración”.
Lea más en Bloomberg.com