
Bloomberg Línea — La apuesta de Peter Thiel por el petróleo argentino ha ganado valor desde mediados de año. El empresario tecnológico, cofundador de Palantir (PLTR), adquirió a través de su firma Thiel Macro una participación en Vista Energy (VIST), una de las principales productoras de Vaca Muerta.
Ver más: Meta y Tesla bajo la lupa de Wall Street: 5 preguntas sobre IA, robotaxis y sus acciones
La inversión aparece en el formulario 13F presentado ante la Comisión de Bolsa y Valores de Estados Unidos (SEC) el 14 de agosto, con información correspondiente al cierre del segundo trimestre de 2026.
El documento revela una posición de títulos de Vista Energy, valorada en US$75,9 millones al 30 de junio. La petrolera se convirtió en la segunda mayor participación del portafolio declarado por Thiel Macro, detrás de Amazon.
Con una cotización que se ubica hoy sobre los US$69,29, la participación tendría un valor estimado de US$82,4 millones, frente a los US$75,9 millones reportados en junio. Esto representa una valorización de aproximadamente US$6,5 millones, equivalente a 8,6%.
Así se han comportado las acciones de Vista Energy
La valorización estimada de la participación de Thiel toma como referencia el cierre de junio, cuando cada título de Vista equivalía a US$63,80. Aunque el formulario 13F no revela el precio exacto de adquisición, permite establecer cuánto ha aumentado el valor de mercado de la inversión desde entonces.
El próximo informe 13F, correspondiente al tercer trimestre y cuya publicación está prevista para noviembre, permitirá conocer si Thiel mantuvo, aumentó o redujo su participación al cierre de septiembre. Por ahora, los cálculos consideran que conservó la totalidad de los títulos declarados en junio.
Wall Street proyecta nuevas ganancias para Vista Energy
La participación de Thiel en Vista Energy también coincide con las expectativas de valorización que mantienen los analistas de Wall Street sobre la petrolera argentina, cuyas acciones acumulan una rentabilidad de 94,4% en los últimos 12 meses.
Según datos recopilados por Bloomberg, el 95,5% de los analistas recomienda comprar sus títulos, mientras que el 4,5% aconseja mantenerlos y ninguno sugiere vender. El precio objetivo promedio a 12 meses alcanza US$95,68, equivalente a un potencial alcista de 38,1%.
Citi mantiene su recomendación de compra, aunque redujo su precio objetivo de US$91 a US$88 esta semana por el aumento de las tasas estadounidenses y del riesgo país argentino.
El banco elevó su previsión de EBITDA ajustado para 2026 a US$2.900 millones y proyecta que la producción de Vista crecerá 38% este año, hasta 159.000 barriles equivalentes diarios.
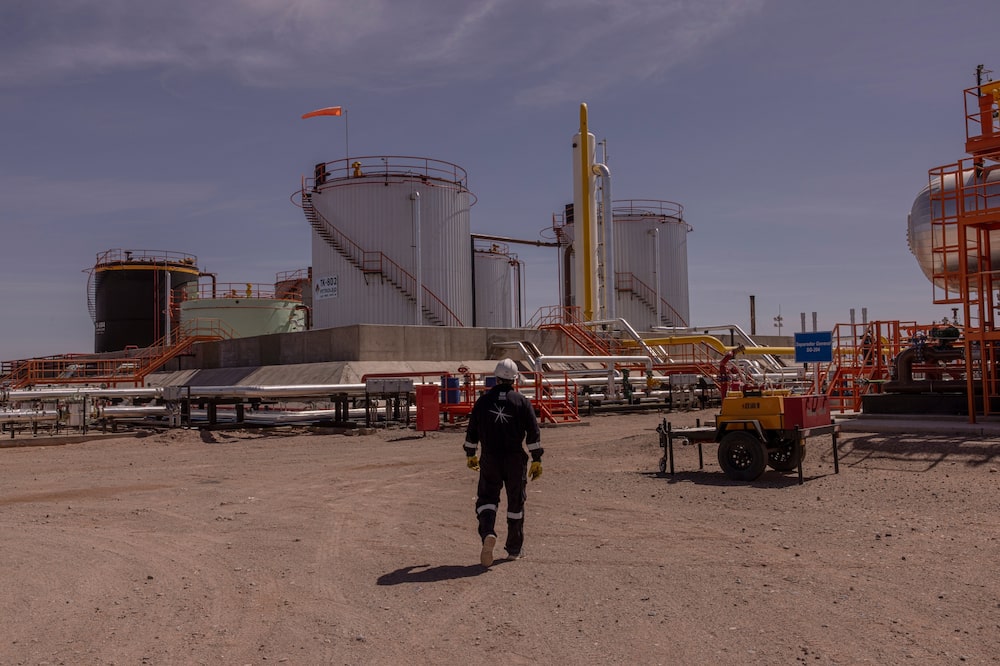
La entidad también identifica oportunidades en los proyectos de Vista bajo el régimen de incentivos RIGI. Entre ellos figura Bandurria Norte, presentado con inversiones por US$5.800 millones y un programa de 323 pozos.
Vaca Muerta y las perspectivas del petróleo argentino
La expansión de Vaca Muerta también se refleja en las cifras de producción. En septiembre, Argentina alcanzó un récord de 973.700 barriles diarios de petróleo, un aumento interanual de 15,5%, según la Secretaría de Energía. La formación aportó 698.500 barriles diarios, el 71,7% del total nacional.
Vista Energy se mantiene como la segunda operadora de petróleo no convencional de Argentina, con una participación de 12% en agosto, detrás de YPF, que concentró el 50% del segmento, según datos de Aleph Energy y Ecolatina.
Ver más: JPMorgan revisa su estrategia en América Latina: anticipa fuerte repunte en Brasil y rebaja a Chile
El desarrollo de Vaca Muerta respalda las expectativas de expansión de las petroleras. Citi proyecta que su producción de petróleo crecerá a una tasa anual compuesta de 14% entre 2025 y 2030, impulsada por nuevas inversiones y mayor capacidad de transporte.
En su informe del 19 de octubre, el analista Andrés Cardona sostiene que siguen “considerando que la fortaleza de Vaca Muerta va más allá de la política y es independiente de ella”, pese a los riesgos asociados al ciclo electoral argentino de 2027.
Horacio Marín, presidente y CEO de YPF (YPF), competidora de Vista, también anticipa una expansión de la formación. “Mi idea son dos millones”, afirmó sobre su proyección de producción diaria de petróleo, que supera otras estimaciones del sector.
Así se han comportado las acciones de YPF
YPF ya registra una producción neta de 248.000 barriles diarios de shale oil. Marín advirtió que alcanzar mayores volúmenes exigirá inversiones adicionales y ampliar la infraestructura de transporte, particularmente el oleoducto Vaca Muerta Oil Sur.
Citi estima que la ampliación de esa infraestructura permitiría transportar una producción de aproximadamente 1,7 millones de barriles diarios de Vaca Muerta hacia 2030, mientras Vista prepara nuevos desarrollos bajo el RIGI.