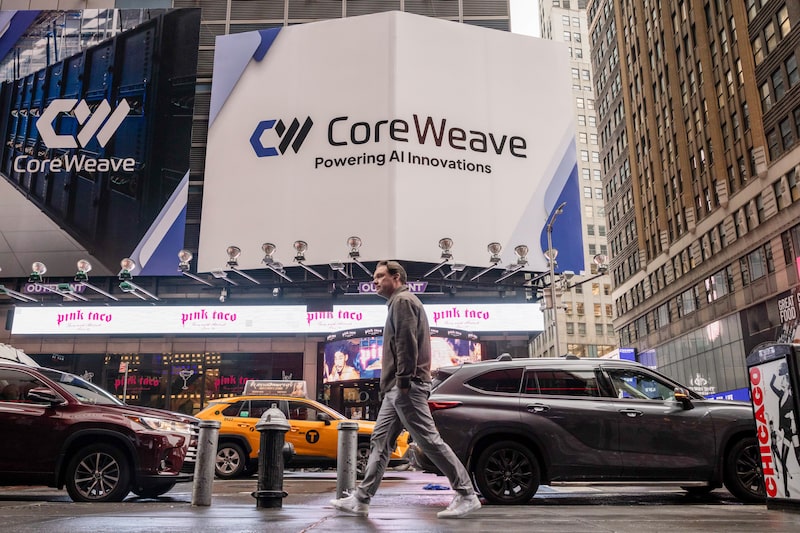
Bloomberg — Es probable que las preocupaciones de los inversores respecto a la creciente deuda y el rápido consumo de efectivo de CoreWeave Inc. (CRWV) sean exageradas, según señalan los analistas de JPMorgan Chase & Co. (JPM), dado que son la rápida expansión y no la débil rentabilidad de los proyectos las que están impulsando sus necesidades de financiación.
Las acciones del proveedor de computación para IA se desplomaron alrededor de un 20% la semana pasada, ya que el aumento de los rendimientos de los bonos avivó las preocupaciones sobre su expansión financiada con deuda, lo que contribuyó a una ola de ventas generalizada en el mercado.
Una previsión de Gartner que cuestionaba si los ingresos por IA serían suficientes para respaldar una rentabilidad sólida de las enormes inversiones en infraestructura del sector agravó las inquietudes de los inversores.
Ver más: La caída de las acciones de CoreWeave refleja la división entre el miedo y la codicia ante la IA
No obstante, el modelo de negocio de CoreWeave sigue siendo sólido, según escribieron el viernes en una nota los analistas de renta variable de JPMorgan, entre ellos Samik Chatterjee, señalando la fuerte demanda de potencia de cálculo y los contratos “take-or-pay” a largo plazo que garantizan la clientela antes de que la nueva capacidad entre en funcionamiento.
Los analistas estiman que un contrato típico de cinco años genera una tasa interna de rentabilidad sin apalancamiento de alrededor del 15%, lo que supera el coste de capital combinado estimado de la empresa, situado entre el 9% y el 11%.
“Más allá de la solidez económica de un proyecto con un contrato típico de cinco años, existe una palanca de monetización adicional al renovar los contratos de las GPU más allá de ese plazo de cinco años”, añadieron los analistas.
Ver más: Fundadores de CoreWeave protegen sus fortunas con ventas de acciones por US$3.300 millones
La estructura económica de los contratos de la empresa también ofrece un colchón frente a los riesgos de endeudamiento. En un escenario conservador, el gasto de capital representa alrededor del 51% del valor de un contrato de cinco años, y aproximadamente el 80% se financia mediante deuda a nivel de activos, según indicó el banco.
Tras amortizar dicha deuda, CoreWeave podría retener efectivo equivalente a alrededor del 16% del valor del contrato, lo que bastaría para cubrir aproximadamente cinco años de obligaciones relacionadas con los centros de datos, incluso sin renovar el contrato.
Ver más: CEO de Nvidia minimiza temores por la deuda de CoreWeave y sus acciones revierten pérdidas
Dicho esto, se prevé que la agresiva expansión de CoreWeave siga ejerciendo presión sobre el flujo de caja a corto plazo. El banco estima que cada gigavatio de capacidad plenamente operativa podría generar entre US$10.000 y US$15.000 millones en ingresos anuales. Por otra parte, añadir un gigavatio requiere más de US$35.000 millones en inversión de capital inicial.
“El consumo de efectivo no se debe a una situación económica desfavorable por proyecto, sino más bien al aumento de la capacidad que se produce cada año en relación con la capacidad activa instalada en este momento”, escribieron los analistas.
Es posible que CoreWeave no genere suficiente efectivo de sus operaciones actuales para financiar su expansión hasta 2030, año en el que se espera que su capacidad operativa alcance aproximadamente entre cuatro y cinco veces sus adiciones anuales de capacidad, según estimaciones del banco.
Lea más en Bloomberg.com