Bloomberg — Un desplome en los bonos argentinos ha tomado por sorpresa a los inversores que apostaban por el país, en un contexto donde una retirada generalizada de los mercados emergentes agrava la preocupación por las perspectivas de reelección del presidente Javier Milei y la capacidad del país para afrontar vencimientos de deuda por miles de millones de dólares.
Los bonos soberanos argentinos denominados en dólares han tenido el peor desempeño entre los mercados emergentes en los últimos dos meses; una oleada incesante de ventas elevó los rendimientos a cerca del 12% esta semana, situando los diferenciales en su nivel más alto en más de un año. Las pérdidas se aceleraron a pesar de las valoraciones de gestoras de activos como Vontobel, Carmignac, Schroders y ProMeritum Investment Management, quienes señalaron que la deuda está “demasiado barata” como para ignorarla.
“En su mayoría, los grandes fondos de inversión tenían overweight y estaban muy sorprendidos por la magnitud del selloff , no pensaron que llegaría tan lejos”, dijo Ramiro Blázquez, estratega para América Latina de StoneX. En este punto, agregó que Argentina es uno de los primeros lugares en los que los inversores reducen su exposición cuando buscan disminuir el riesgo, ya que se trata de un activo de mayor riesgo crediticio, lo que amplifica el movimiento.
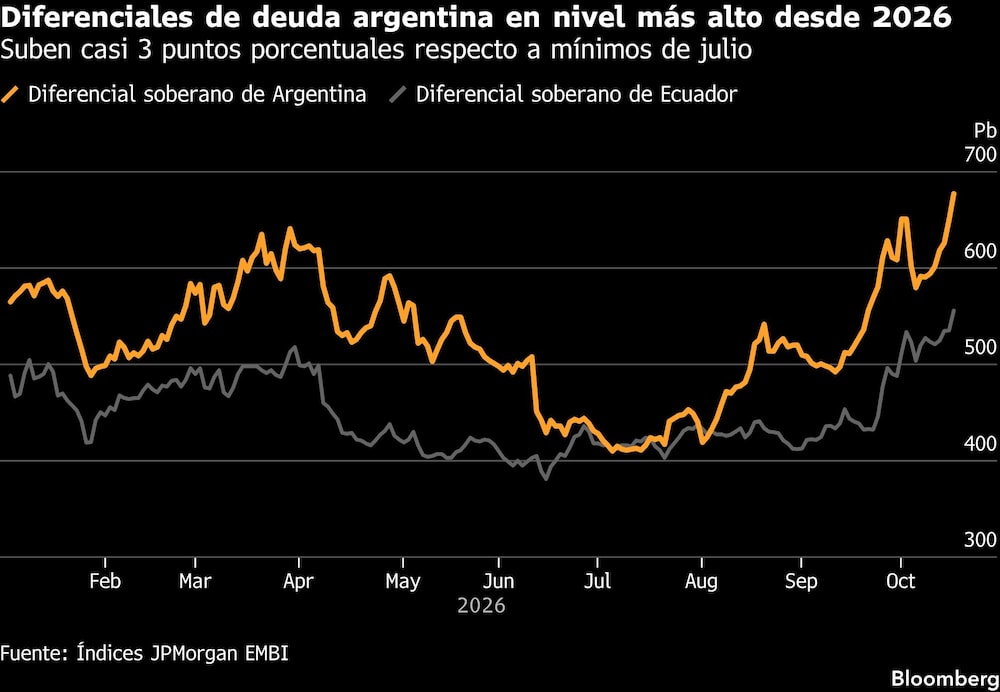
Los inversionistas apostaron masivamente por los activos argentinos con la esperanza de que Milei lograría controlar la inflación e imponer disciplina fiscal pero si bien avanzó considerablemente en estos objetivos, se logró acompañado de un crecimiento económico mediocre, lo que podría perjudicar sus posibilidades de obtener un segundo mandato en las elecciones presidenciales que se celebrarán dentro de un año. Además, Argentina debe afrontar el próximo año pagos de deuda en moneda extranjera por un valor aproximado de US$25.000 millones, lo que amenaza con tensar aún más sus ya precarias finanzas.
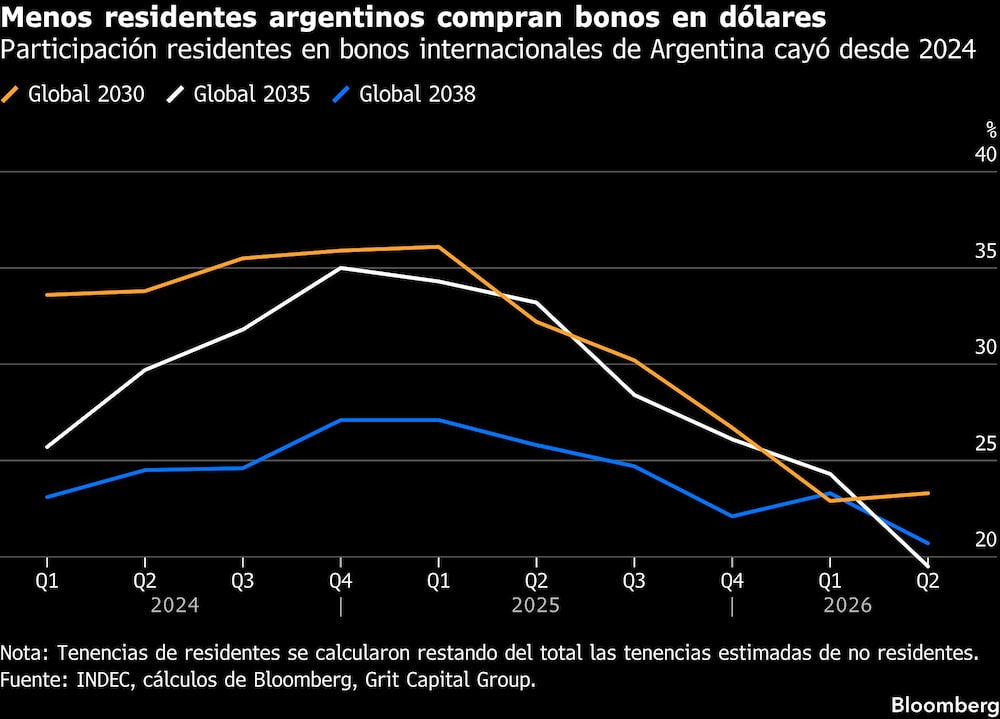
Lo que agrava aún más las pérdidas es la dinámica de propiedad en el mercado de bonos de Argentina, donde los gestores de fondos extranjeros ya poseen posiciones considerables, mientras que los inversionistas locales han ido reduciendo su participación. Esto deja menos compradores para sostener los precios cuando el apetito por el riesgo disminuye y los fondos extranjeros reducen sus tenencias, un escenario que parece haberse materializado en las últimas semanas, a medida que los rendimientos de los bonos estadounidenses —en sus niveles más altos en décadas— han provocado ventas generalizadas en los mercados emergentes.
Preocupaciones electorales
En 2024, Argentina registró su primer superávit presupuestario anual en 15 años y desde entonces Milei mantuvo un control estricto sobre el gasto público, logrando al mismo tiempo una reducción drástica de la inflación anual, que había alcanzado tasas de tres dígitos cuando asumió el cargo. Sin embargo, el crecimiento se estancó y se prevé que la economía entre en una leve recesión este año, lo que intensifica las dudas en torno al apoyo a las reformas de Milei.
VER MÁS: Economía argentina se hunde en julio y analistas anticipan una recesión técnica
El índice de confianza en el gobierno, elaborado por la Universidad Torcuato Di Tella —utilizado a menudo como indicador del apoyo al mandatario en funciones durante periodos electorales—, se sitúa cerca de los niveles más bajos registrados durante la presidencia de Milei, rondando el 40%.
“La economía está en transición”, sostuvo Fernando Sedano, economista jefe para América Latina (excluyendo a Brasil) en Morgan Stanley. “Los inversionistas consideran que, si se logra una mejor dinámica de crecimiento, aumentan las probabilidades de que se mantengan las políticas actuales”, comentó.
Al mismo tiempo, solo en el mes de enero, el país enfrenta vencimientos de deuda por unos US$4.500 millones correspondientes a sus bonos Global y Bonar. En los últimos meses, el gobierno suspendió la colocación local de bonos denominados en dólares debido al fuerte aumento de los costos de endeudamiento, lo que cerró una vía de financiación con la que se esperaba obtener US$1.000 millones adicionales este año y US$5.000 millones el próximo. Por otra parte, el acceso al financiamiento internacional sigue siendo prohibitivamente costoso.
Los datos oficiales también reflejan una disminución del apoyo por parte de los inversionistas locales. Según el INDEC, a finales de junio, los residentes argentinos poseían el 23,3% de los bonos Global 2030 del país, una cifra inferior al 35,9% registrado a finales de 2024. En el mismo periodo, su participación en los bonos Global 2035 cayó del 35% al 19,5%, lo que hace que el mercado dependa cada vez más de la demanda extranjera.
“Los precios de los bonos argentinos siguen supeditados a los mercados externos, debido a una sobreexposición de los inversionistas extranjeros y a la ausencia de catalizadores antes de las elecciones”, afirmó David Austerweil, gestor de cartera de VanEck.
La oleada de ventas ha continuado, incluso a pesar de que el banco central de Argentina aceleró sus compras de dólares en octubre, elevando el total de adquisiciones en lo que va de año a más de US$15.000 millones. El gobierno confía en el auge de las exportaciones energéticas —especialmente las provenientes de la formación de shale de Vaca Muerta— para ayudar a obtener las divisas necesarias para cumplir con sus obligaciones.
Algunos inversores ven en esta liquidación una oportunidad para adquirir deuda argentina a bajo precio, argumentando que aspectos clave de las reformas del país —como la disciplina fiscal y una menor inflación— siguen vigentes.
“Observamos un pesimismo en los precios sustancialmente mayor al que justifican los fundamentos económicos; esto crea, a nuestro juicio, una oportunidad atractiva a mediano plazo para los inversores dispuestos a mirar más allá del ruido actual”, señaló Thierry Larose, gestor de carteras de Vontobel Asset Management.
Sin embargo, como suele ocurrir en Argentina, es probable que los mercados se orienten en función del rumbo de la política nacional. Esto podría augurar un camino lleno de turbulencias para el próximo año.
“A fin de cuentas, lo único que importa son las elecciones presidenciales de 2027”, señaló Austerweil. “Si Milei gana, la oleada de ventas quedará como un recuerdo lejano; si pierde, la reciente ampliación de los diferenciales parecerá insignificante en comparación con lo que vendrá después”.
Lea más en Bloomberg.com