Bloomberg — Pocos gobernadores de bancos centrales se enfrentan a una tarea más ardua que la de Jorge Schreiner, de Paraguay, quien debe restablecer la confianza, ahora por los suelos, después de que su predecesor fuera detenido a raíz de un escándalo bancario que derrocó a un presidente y sacudió al país.
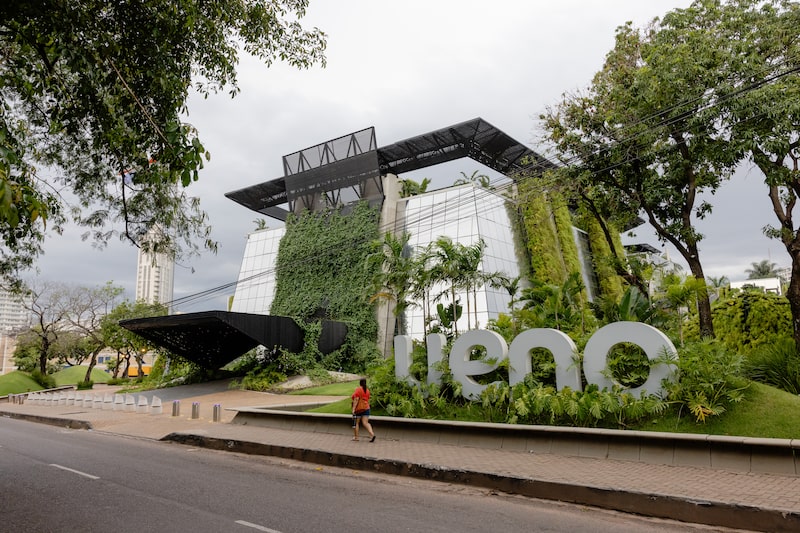
A menos de una semana de asumir el cargo, Schreiner afirma que llevará a cabo una reforma profunda de la institución tras descubrir que las advertencias sobre los problemas del banco Ueno, que ha quebrado, fueron ignoradas por los altos cargos. Asimismo, está revisando el marco de política monetaria del país y el enfoque respecto a la intervención cambiaria.
¿Qué cambios prepara Schreiner en el Banco Central de Paraguay?
Schreiner afirma que el primer paso es reconstruir un banco capaz de plantar cara tanto a las instituciones que regula como a los políticos.
“No traiga a ningún amigo. No llene este lugar de personas que solo dicen que sí”, declaró el jueves en una entrevista en Asunción. “Necesitamos aquí personas que sepan decir que no a un político, a un senador o a un diputado”.
Ver más: Escándalo de Ueno Bank pone en duda la reputación de Paraguay como destino de inversión
Este economista de 66 años cuenta con experiencia en la gestión de crisis. Formó parte del consejo del Banco Central entre 1997 y 1999, tras una oleada de quiebras bancarias, y posteriormente asesoró a la Superintendencia Bancaria del Banco Central hasta 2003. Ahora regresa en medio de otra tormenta.
El presidente Pedro Alliana designó a Schreiner para sustituir a Carlos Carvallo y restaurar la imagen de la institución ante los inversores y la opinión pública. A él se suman en el consejo renovado Pedro Acosta, quien ocupó brevemente el cargo de director interino del Banco Central durante la crisis de Ueno, y Fernando Rivarola, el antiguo responsable de la supervisión bancaria cuyo informe ya había advertido de los problemas en Ueno meses antes de su quiebra.
“No se trató de un fallo a la hora de detectar el problema”, afirmó Schreiner. “El fallo se produjo por encima de la Superintendencia Bancaria”.
Carvallo, que anteriormente había sido ejecutivo de Ueno, fue detenido tras la quiebra de la entidad este mes, una crisis que también provocó la caída del presidente Santiago Peña y desencadenó protestas después de que millones de clientes se vieran impedidos de acceder a sus cuentas bancarias.
Ver más: Paraguay busca contener los riesgos de la quiebra de Ueno Bank tras advertencia de Fitch
“Por lo que he podido observar en tan solo seis días laborables en el Banco Central, hubo personas que lanzaron advertencias a tiempo”, afirmó Schreiner. “Lo que ocurrió aquí fue un fallo relacionado con conexiones de poder y amistades que se utilizaron para sacar partido de una situación”.
Schreiner ha solicitado a la Contraloría General de Paraguay que revise la gestión de la Superintendencia Bancaria en el caso de Ueno. Asimismo, señaló que se espera la visita de una misión del FMI a Paraguay para evaluar el sistema financiero y, posteriormente, examinar la gobernanza del Banco Central y de la Superintendencia Bancaria, así como el modelo de supervisión del BCP.
Schreiner también criticó a las agencias de calificación crediticia que otorgaron a Ueno la calificación BB antes de su quiebra.
Asimismo, cuestionó el posible conflicto de intereses que se genera cuando las propias empresas contratan a las agencias que las califican.
Ha solicitado al FMI que colabore en la revisión de dichas normas y ha señalado que Paraguay debería estudiar mecanismos en los que no sea la propia institución calificada la que seleccione a la agencia de calificación.
¿Qué cambios evalúa Schreiner para la política monetaria de Paraguay?
Más allá de la reestructuración de la institución, el Sr. Schreiner está barajando un cambio en el marco de política monetaria de Paraguay. Afirmó que fijar objetivos de crecimiento de la oferta monetaria podría ser una forma más eficaz de alcanzar los objetivos de inflación del banco que utilizar las tasas de interés como principal instrumento de política monetaria.
“En mi opinión, Paraguay aún no cuenta con un mercado financiero suficientemente desarrollado e integrado con el resto del mundo”, afirmó Schreiner.
La regla de Taylor, un punto de referencia ampliamente utilizado que exige que las tasas de interés respondan a la inflación y a la fortaleza de la economía, no es “la más adecuada” para Paraguay, dado su sistema financiero relativamente poco profundo, señaló.
Ver más: La caída de Ueno Bank en Paraguay: diferencias clave frente al “corralito” argentino de 2001
Paraguay tiene como objetivo una inflación anual del 3,5%, con una tolerancia de más o menos dos puntos porcentuales, lo que, según Schreiner, es “innegociable”.
Schreiner ha solicitado al FMI que compare el marco actual con otro que haga mayor hincapié en el control del crecimiento de los agregados monetarios. Espera tener una visión más clara en un plazo de seis meses.
“Soy un firme defensor de los objetivos de inflación, pero combinados con los agregados monetarios en el caso de Paraguay”, afirmó.
¿Cómo cambiará Schreiner la intervención del Banco Central en el mercado cambiario?
Schreiner también tiene previsto adoptar un enfoque más simétrico en materia de intervención cambiaria, de modo que el banco central esté preparado para comprar dólares cuando el guaraní se fortalezca, así como para venderlos cuando se debilite.
“Cuando la tasa de cambio subía, vendía, vendía y vendía”, señaló Schreiner al referirse al enfoque anterior del BCP. “Cuando bajaba, no compraba nada, absolutamente nada. Eso es lo que voy a corregir”.
El banco central debería permitir que el guaraní fluctúe cuando dichos cambios reflejen modificaciones duraderas en los fundamentos económicos, señaló, al tiempo que debe intervenir cuando se produzcan perturbaciones temporales —como cosechas inusualmente abundantes o sequías— que provoquen oscilaciones excesivas.
Ver más: ¿Cómo se movió el riesgo país en Paraguay luego de la crisis de Ueno Bank y la renuncia de Peña?
Por el momento, Schreiner no ve necesidad de intervenir, ya que, según él, la tasa de cambio es estable y “no hay motivos para que fluctúe ni al alza ni a la baja”.
Sin embargo, cuando factores temporales influyan en la moneda, señaló, el banco central debería actuar en cualquier dirección.
“Una cosecha excelente, unas exportaciones excelentes: hay que comprar esos dólares”.
Lea más en Bloomberg.com