
Bloomberg Línea — Ecuador y Brasil serían las economías latinoamericanas más golpeadas por El Niño, según estimaciones de Goldman Sachs (GS), mientras Argentina podría beneficiarse del fenómeno gracias a mejores condiciones para su producción agrícola.
Ver más: El Niño lleva a T. Rowe a proteger una cartera de US$165.000 millones en activos emergentes
El episodio amenaza con debilitar el crecimiento y elevar los precios en buena parte de América Latina. Sin embargo, su impacto sería desigual por las diferencias en lluvias, temperaturas, generación hidroeléctrica y exposición de la agricultura.
Goldman Sachs advierte, además, que las estimaciones presentan amplios intervalos de confianza. El análisis utiliza ocho episodios registrados desde 2000 para medir los efectos sobre el PIB, la inflación y las tasas de interés.
Sergio Armella, economista de Goldman Sachs, sostiene que las “estimaciones, aunque ruidosas, sugieren que un choque de El Niño tiende a lastrar el crecimiento regional”.

Ecuador y Brasil, los más golpeados
La firma estima que el efecto acumulado promedio sobre el crecimiento durante los cuatro trimestres posteriores al choque alcanza -0,36 puntos porcentuales para las economías LA7 y -0,45 puntos para el bloque LA5.
El primer bloque compone a Argentina, Brasil, Chile, Colombia, Ecuador, México y Perú, mientras el segundo excluye a Argentina y Ecuador.
Las diferencias entre países son mucho mayores. Ecuador registra la contracción más pronunciada, de -1,85 puntos porcentuales en su crecimiento, seguido por Brasil, con una caída estimada de -1,21 puntos. Argentina, en cambio, presenta una expansión de 2,57 puntos.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Las cifras proceden de modelos que analizan los países con datos trimestrales desde 2000 hasta el segundo trimestre de 2026. Goldman Sachs advierte que muchas estimaciones no son estadísticamente significativas.
Ecuador enfrenta riesgos por las lluvias intensas, las inundaciones costeras y posibles disrupciones en la generación eléctrica. La exposición energética es elevada: algo más de dos tercios de la electricidad del país procede de fuentes hidroeléctricas.
El banco central ecuatoriano estima que un El Niño fuerte podría restar 1,4 puntos porcentuales al crecimiento del PIB en 2027. Bajo un episodio moderado, el impacto sería de 0,5 puntos.
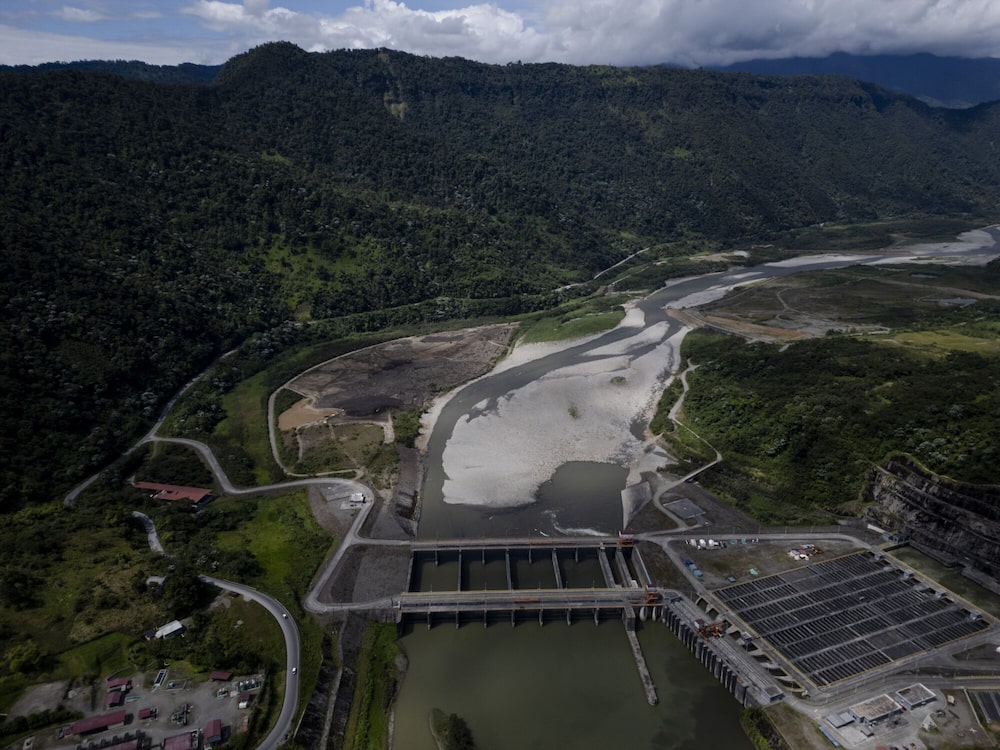
La estimación del escenario fuerte del banco central queda así por debajo del impacto de -1,85 puntos porcentuales calculado por Goldman Sachs para los cuatro trimestres posteriores al inicio del fenómeno.
Brasil enfrenta un mecanismo diferente. El Niño tiende a reducir las precipitaciones en el norte del país y aumentarlas moderadamente en el sur, una combinación que puede afectar tanto al sector agrícola como a la generación de electricidad.
Alrededor del 50% de la generación eléctrica brasileña procede de la hidroelectricidad. Una caída de las lluvias puede reducir los niveles de los embalses y limitar esa fuente de energía, además de afectar directamente a la agricultura.
Ver más: De Coca-Cola a Hershey: las acciones a las que puede golpear la llegada del Súper El Niño
Armella vincula las diferencias regionales con “sequía y menor generación de energía hidroeléctrica en Brasil, daños por lluvias, inundaciones costeras y disrupciones en la generación eléctrica en Ecuador, y mejores condiciones hídricas para la producción agrícola de Argentina”.
El caso de Argentina
Precisamente Argentina aparece como la gran excepción. La mayor disponibilidad de agua puede mejorar las condiciones de los suelos y favorecer la producción agrícola, detrás de la expansión estimada de 2,57 puntos porcentuales.
Goldman Sachs considera que mayores rendimientos agrícolas también podrían aliviar las presiones sobre el mercado cambiario argentino y respaldar la recuperación económica en 2027.
Chile sufriría un impacto mucho menor. Economistas de su banco central estiman un efecto negativo moderado sobre el crecimiento que desaparecería completamente en el plazo de un año.
México también presenta una exposición directa limitada. Las temperaturas suelen registrar pocos cambios o incluso una ligera caída durante estos episodios, mientras Goldman Sachs encuentra efectos reducidos sobre crecimiento e inflación.
Perú y El Niño Costero
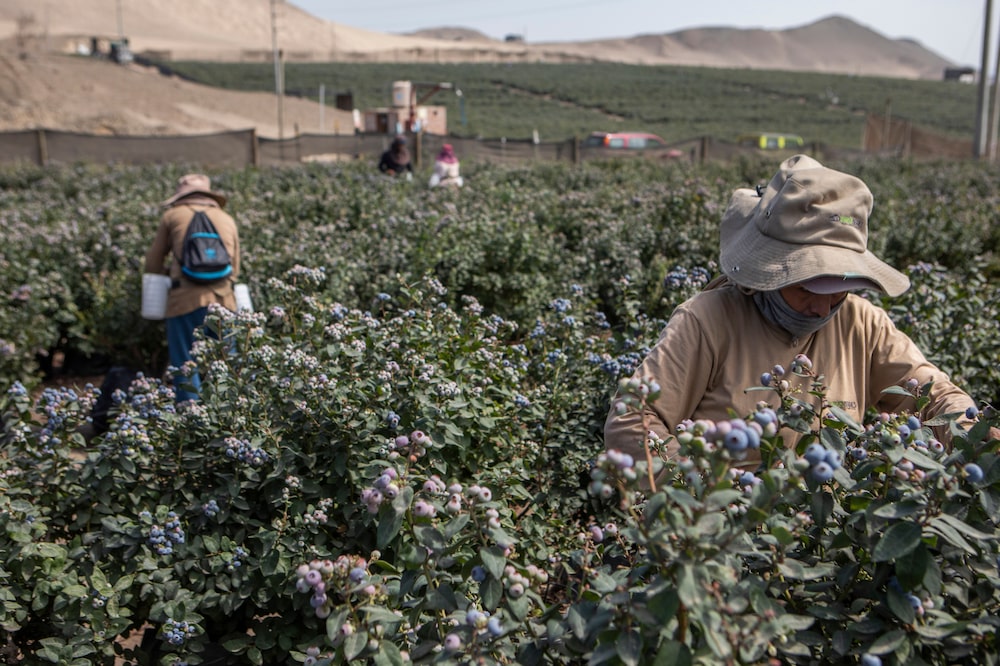
Perú requiere una lectura diferente. La estimación del impacto de un El Niño global sobre su crecimiento es prácticamente cero, pese a que el calentamiento del océano puede afectar la pesca y la producción de harina de pescado.
Ver más: El Niño causaría 451.000 muertes por calor en el mundo: Brasil lideraría el impacto en Latinoamérica
El riesgo aumenta cuando se analiza El Niño Costero, un calentamiento localizado frente a Perú y Ecuador que puede provocar precipitaciones extremas e inundaciones incluso sin la presencia de un fuerte episodio global.
Goldman Sachs calcula que El Niño Costero reduce 0,74 puntos porcentuales el crecimiento del LA7, frente a -0,36 puntos de un episodio global. Para Perú, la estimación del fenómeno costero alcanza -0,26 puntos.
El banco central peruano utiliza un escenario extremo todavía más severo, con un impacto de 0,9 puntos porcentuales sobre el crecimiento. Su previsión de PIB para 2026 bajó de 3,4% a 3,2% y la de 2027, de 3,2% a 3,0%.
El segundo impacto: alimentos e inflación
El Niño también amenaza con elevar los precios, aunque Goldman Sachs encuentra un impacto mayor sobre los alimentos que sobre la inflación general y vuelve a advertir sobre la elevada incertidumbre estadística de las estimaciones.
Para el LA7, el fenómeno eleva la inflación general en 1,04 puntos porcentuales y los precios de los alimentos en 1,40 puntos durante cuatro trimestres. Solo el resultado correspondiente a alimentos es estadísticamente significativo.
En el LA5, los impactos son menores: 0,23 puntos porcentuales para la inflación general y 0,27 puntos para los alimentos. Goldman Sachs considera que Argentina explica parcialmente la diferencia entre ambos agregados.
Ver más: Ecuador eleva a 2,7% su previsión de crecimiento para 2026, pero alerta por El Niño en 2027
Las sequías y las restricciones energéticas derivadas de una menor generación hidroeléctrica pueden coincidir con inundaciones costeras, pérdidas de cultivos, interrupciones de carreteras y mayores costos de transporte.
Los modelos muestran presiones sobre los precios al consumidor en Argentina, Brasil, Colombia y Chile, además de un incremento moderado en Ecuador. En México y Perú, el impacto estimado es reducido.
Las estimaciones por país, sin embargo, son ruidosas y no resultan estadísticamente significativas. Esa cautela atraviesa buena parte del estudio debido al limitado número de episodios disponibles desde 2000.
Colombia ofrece una referencia sobre la posible magnitud del impacto. Cuando el Banco de la República incorporó El Niño a su escenario base, elevó su previsión de inflación para finales de 2026 desde 6,4% hasta 6,9%.
Ese cambio es compatible con una contribución estimada de El Niño de entre 0,6 y 0,7 puntos porcentuales, mientras las proyecciones de inflación subyacente recibieron revisiones moderadas a la baja.
En Brasil, el modelo semiestructural del banco central implica un impacto sobre el IPCA cercano a 0,1 puntos porcentuales por trimestre, equivalente a aproximadamente 40 a 50 puntos básicos durante un año.
Ver más: ¿Qué pasará con la deuda peruana si El Niño 2026 retrasa la consolidación fiscal?
Los efectos estimados son menores en Chile y Ecuador. Economistas del banco central chileno calculan un impacto cercano a 0,1 puntos porcentuales después de un año, mientras Ecuador proyecta 0,2 puntos ante un El Niño fuerte.
El Niño complica las decisiones de los bancos centrales
La combinación de menor crecimiento y mayores precios introduce un dilema para la política monetaria. El impacto climático afecta principalmente componentes de oferta y no genera, según Goldman Sachs, una respuesta automática de las tasas de interés.
Armella explica que “un evento climático adverso representa un choque de oferta que combina un crecimiento más débil con una inflación más alta, particularmente en los alimentos y otros componentes no subyacentes”.
La respuesta acumulada estimada de las tasas de corto plazo alcanza solo 0,18 puntos porcentuales para el LA5. Además, los intervalos de confianza de las estimaciones nacionales incluyen cero en la mayoría de los casos.
Brasil muestra una reacción ligeramente más restrictiva, seguido por Colombia, mientras los bancos centrales de Chile, México y Perú presentan respuestas más moderadas.
Goldman Sachs considera que las decisiones monetarias dependerán más de las expectativas de inflación, la credibilidad y las condiciones macroeconómicas domésticas que del choque climático considerado de forma aislada.
Ver más: Los países más endeudados de América Latina, luego de que la deuda global rompiera otro récord
Brasil y Colombia ya enfrentan inflación elevada, expectativas desancladas y tasas claramente restrictivas. Por ello, El Niño podría llevar al Copom brasileño y al Banco de la República colombiano a adoptar una posición algo más defensiva a corto plazo.
En Perú, Goldman Sachs señala que la tasa de política se encuentra por debajo del nivel neutral. La actividad resistente, la inflación elevada y el deterioro de las expectativas podrían justificar aumentos adicionales de tasas.
Chile presenta una situación diferente. La debilidad de la economía y del mercado laboral podría contrarrestar las presiones inflacionarias vinculadas al clima y prolongar la inacción monetaria en el corto plazo.
México vuelve a quedar entre las economías menos expuestas. Goldman Sachs considera improbable que El Niño sea un factor clave para modificar la orientación de su política monetaria.
Ecuador seguirá particularmente expuesto a las lluvias costeras y a posibles cortes eléctricos, que podrían agravarse si disminuye la disponibilidad de electricidad procedente de Colombia. Los precios del petróleo y las exportaciones no petroleras ofrecen contrapesos.
La magnitud final del fenómeno, su transmisión hacia alimentos y energía y la evolución de las expectativas de inflación marcarán ahora cuánto del choque termina trasladándose al crecimiento y a las decisiones de los bancos centrales latinoamericanos.