Bloomberg — Desde titanes multimillonarios de fondos de cobertura como Ray Dalio y Michael Novogratz hasta innumerables analistas de mercado menos conocidos, cada vez más inversores profesionales están convencidos de que el mercado de valores está al borde de una burbuja debido al auge de la inteligencia artificial.
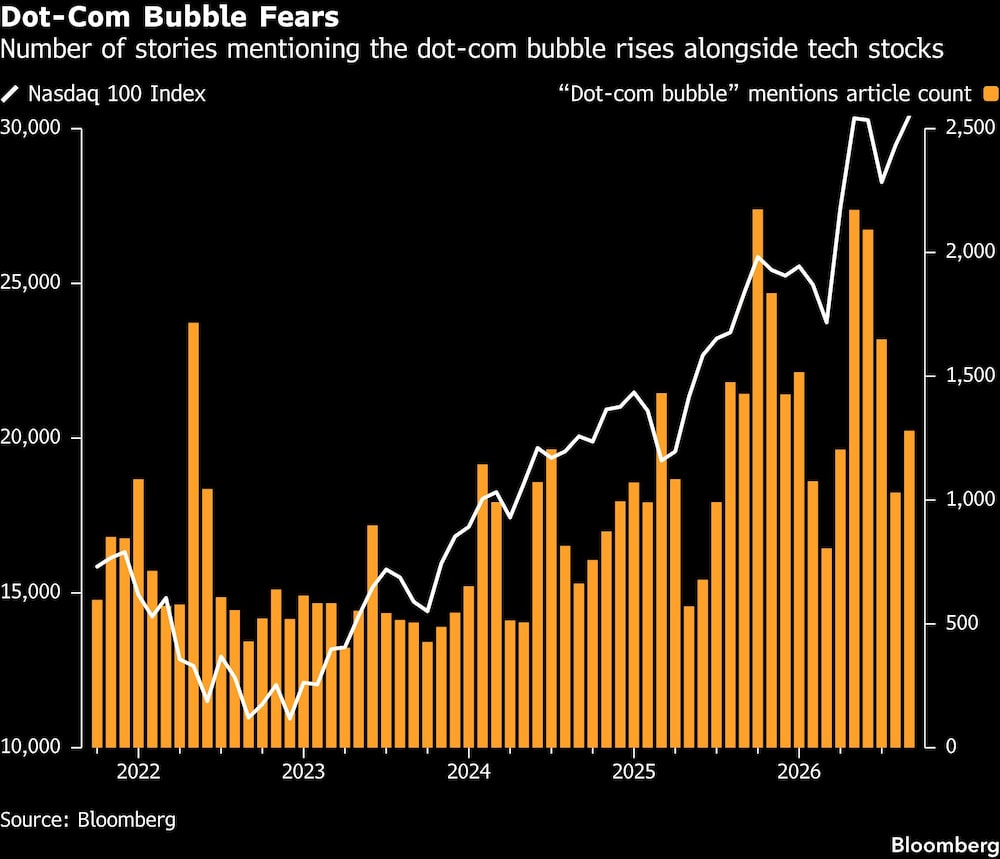
Las referencias a la burbuja de las puntocom en los artículos periodísticos se disparan cada vez que el Nasdaq 100 alcanza nuevos máximos históricos, como ocurrió a principios de este mes. Toda esta incertidumbre podría explicar la caída del mercado la semana pasada, que provocó un descenso del 5,5% en el índice.
Sin embargo, si esto realmente es una burbuja, a los inversores de Wall Street les está resultando más difícil definirla.
Ver más: La deuda de CoreWeave se desploma y reaviva los temores sobre una burbuja de la IA
Consideremos la simple relación precio-beneficio (P/E). En lugar de dispararse a niveles exagerados, como ocurrió durante la burbuja de las puntocom hace un cuarto de siglo, las relaciones P/E a futuro de índices de referencia como el S&P 500 y el Nasdaq 100 han disminuido este año debido a las expectativas de un crecimiento espectacular de las ganancias.
De hecho, un mes antes de que el mercado alcanzara su máximo en el año 2000, las cinco mayores empresas tecnológicas del S&P 500 cotizaban a una relación P/E a futuro promedio de alrededor de 65, en comparación con aproximadamente 23 para las cinco mayores empresas tecnológicas en la actualidad.
¿Qué tiene este mercado que hace que tanta gente vea una burbuja? Y, si tienen razón, ¿qué hará falta para que estalle? Los expertos señalan diversos síntomas de sobrevaloración, desde niveles de deuda altísimos y expectativas de crecimiento de ganancias insostenibles hasta patrones de burbujas pasadas que se basan en sensaciones.
“Si hubiera que destacar un elemento clave para una burbuja, podría ser este: la burbuja se convierte en una manía pública, una moda pasajera, y algunas personas se enriquecen de forma desmesurada, mientras que cualquiera que no participe se siente estúpido y se arrepiente”, dijo Howard Marks, copresidente de Oaktree Capital Management LP.
Marks, quien predijo con gran perspicacia el punto álgido del mercado de las puntocom y advirtió el año pasado que estaba “vigilando una burbuja”, dijo que el término burbuja es “amorfo”, pero que generalmente requiere que los mercados alcancen niveles medibles que desafíen el juicio de los inversores, mientras que la asunción de riesgos y el sentimiento también se desconectan de la realidad.
“Una burbuja es una exuberancia irracional, es una imprudencia”, dijo por teléfono. “La indiferencia es otra buena palabra”.
Ver más: BofA ve riesgo de burbuja en tecnológicas y propone opciones para aprovechar el Nasdaq 100
Al analizar sus indicadores de burbuja preferidos en la actualidad, Marks no está convencido de que hayamos llegado a ese punto. Si bien los inversores muestran señales clásicas de temor a perderse un mayor repunte en el sector tecnológico, las constantes comparaciones con burbujas pasadas indican que no ignoran el riesgo.
En cuanto a otra señal —la imprudencia de los inversores—, los indicios también son contradictorios. Los ratios tradicionales precio-beneficio no parecen propios de una burbuja en los niveles actuales, aunque resultan alarmantes cuando el múltiplo se basa en las ganancias de los últimos diez años.
Imprudencia del inversor
En el aspecto técnico, los operadores han señalado paralelismos con las caídas bursátiles que siguieron a burbujas anteriores. Han citado indicadores como el impulso extremo en un período de emisión récord de acciones y bonos. Otros datos preocupantes incluyen la amplia dispersión entre las acciones con mejor y peor desempeño dentro de un sector y la falta de amplitud en el mercado.
Para Michael O’Rourke, estratega jefe de mercado de JonesTrading Institutional Services LLC, la disminución de los ratios precio/beneficio (P/E) entre las acciones de las grandes tecnológicas está justificada, dado el enorme endeudamiento que están adquiriendo para desarrollar la infraestructura de IA. Señala que los múltiplos se comprimen cuando las empresas se endeudan agresivamente, lo cual resulta especialmente preocupante dada la naturaleza circular de estas inversiones.
Ver más: Nvidia demuestra que el repunte de las acciones de IA no es una burbuja, según DBS
“Hemos llevado la financiación de proveedores a niveles totalmente nuevos”, donde los propios fabricantes de chips deben subvencionar la compra de sus productos, declaró O’Rourke en una entrevista. “De lo contrario, estas compras no se producirían”.
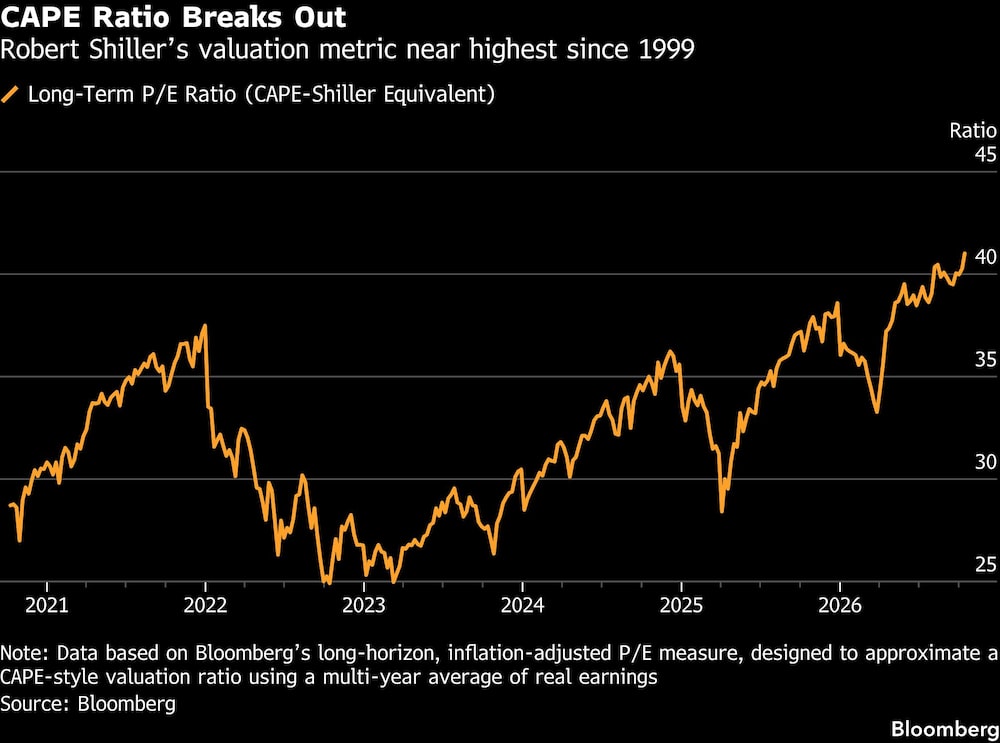
Un indicador que preocupa a algunos inversores es el ratio precio-beneficio ajustado cíclicamente (CAPE, por sus siglas en inglés), que mide el precio de las acciones en relación con los beneficios ajustados a la inflación de los últimos 10 años. Este indicador se conoce a menudo como el ratio Shiller, en honor al economista de Yale Robert Shiller, quien publicó su libro " Exuberancia irracional" en marzo de 2000, justo cuando el mercado alcanzó su punto máximo.
Nicholas Colas, cofundador de DataTrek Research, calificó la medida como “el gráfico de valoración más aterrador que circula actualmente”. En la actualidad, muestra un múltiplo de aproximadamente 41, ligeramente inferior al récord de 44 establecido en 1999.
Otro motivo de preocupación es la extrema concentración en la cima del mercado bursátil. Hoy en día, Nvidia Corp. (NVDA), Apple Inc. (AAPL) y Microsoft Corp. (MSFT) —las tres mayores empresas estadounidenses por capitalización bursátil— representan aproximadamente el 21% del S&P 500, mientras que en octubre de 1999 se necesitaban casi 10 acciones para alcanzar ese nivel.
No obstante, el rendimiento 250 puntos porcentuales superior del Nasdaq 100 en relación con el S&P 500 en los últimos 10 años es difícil de ignorar, incluso con todas las advertencias técnicas.
“Aunque te preocupe un poco la tecnología, no puedes renunciar a ella. Casi parece una tontería hacerlo porque siempre ofrece mejores resultados”, dijo Jim Paulsen, un veterano del sector de las inversiones que ahora escribe un boletín informativo.
Ver más: ¿Burbuja, boom o apocalipsis? Deutsche Bank recuerda las grandes predicciones que fallaron
Exuberancia
Un aspecto clave para muchos analistas de burbujas es el sentimiento de los inversores, que este año ha estado lejos de ser eufórico tanto a nivel institucional como minorista.
La elevada inflación, la incertidumbre de las elecciones de mitad de mandato y la guerra con Irán han llevado a los operadores a adoptar una postura defensiva en varios momentos de 2026, mientras que el Nasdaq 100 experimentó múltiples retrocesos y una corrección del 10%.
Aun así, hay indicios de que los inversores se sienten eufóricos ante las oportunidades de mercado que ofrece la revolución de la IA, incluyendo cambios de nombre corporativos que impulsan la rentabilidad de las acciones. Incluso el líder de una de las mayores beneficiarias de este auge ha criticado este optimismo desmedido.
Ver más: ¿Hay una burbuja en la IA? BlackRock y Janus revelan oportunidades y segmentos “sobrevalorados”
El CEO de Broadcom Inc. (AVGO), Hock Tan, afirmó que el auge de la IA ha atraído a inversores que “no tienen ni idea de en qué están invirtiendo” y se comportan como si estuvieran en un casino.
Según se cuenta, otra señal de alerta frecuente sobre una burbuja inmobiliaria es cuando los encuentros fortuitos con trabajadores del sector servicios dan pie a conversaciones sobre inversiones. Se dice que Joseph Kennedy afirmó que supo que era el momento de vender cuando su limpiabotas empezó a darle consejos sobre acciones en 1929.
Sam Stovall, estratega jefe de inversiones de CFRA, comentó que recientemente se produjo un encuentro similar: mientras hablaba con un hombre que atendía un quiosco de periódicos en Nueva York, le pidieron que imprimiera informes bursátiles sobre las empresas relacionadas con la IA, Intel Corp. (INTC) y Cisco Systems Inc. (CSCO).
Olvido
Independientemente de las señales de alerta que se tengan en cuenta, hablar de burbujas en Wall Street es cada vez más frecuente a medida que el actual mercado alcista entra en su quinto año.
Durante la temporada de resultados del segundo trimestre, ejecutivos corporativos y analistas comentaron los paralelismos entre la crisis financiera mundial de 2008 y la burbuja tecnológica en 15 teleconferencias con inversores, entre ellas Goldman Sachs Group Inc. (GS), Analog Devices Inc. (ADI) y Blackstone Inc. (BX), según datos recopilados por Bloomberg Intelligence.
Ver más: Goldman no cree que la IA sea una burbuja como la de las puntocom, pero advierte riesgos
Mientras tanto, los tipos de interés se han disparado a niveles que pueden suponer un problema para las empresas que antes eran las favoritas del mercado. Las acciones de CoreWeave Inc. (CRWV) casi duplicaron su precio entre enero y principios de mayo, antes de que la caída de la semana pasada las hiciera bajar en lo que va de año, debido al aumento de los rendimientos de sus bonos.
“Normalmente, es algún problema en el mercado crediticio lo que pone fin al ciclo”, afirmó Brian Reynolds, estratega jefe de mercado de Reynolds Strategy LLC. “Los verdaderos problemas surgen cuando las personas reciben requerimientos de margen que no pueden cubrir en el mercado crediticio”.
Las burbujas también estallan cuando la creencia de que la tecnología puede cambiar el mundo se traduce en un entusiasmo desmedido en el mercado bursátil. Los inversores “se confían demasiado y luego pagan de más. Y eso es precisamente lo que significa pensar como una burbuja. No es que la IA no vaya a cambiar el mundo”, afirmó O’Rourke, de JonesTrading.
Ver más: Un crítico de la IA advierte que OpenAI podría ser “el Lehman Brothers de la burbuja” del sector
En ejemplos anteriores, como el auge de Internet, la tecnología tuvo un éxito rotundo y fue transformadora, y las ganancias bursátiles propiciaron un aumento masivo de la oferta de acciones mediante OPI y ofertas públicas de acciones. Sin embargo, cuando los resultados financieros decepcionaron y los tipos de interés subieron, las ganancias concentradas comenzaron a revertirse.
Sin embargo, una señal reveladora que Marks no percibe actualmente en el mercado es la aparente indiferencia de los inversores ante los riesgos. De hecho, en Wall Street todo el mundo parece hablar de una posible burbuja.
“Si un número suficiente de personas se pregunta con cautela si existe una burbuja en un área determinada, entonces tiene todo el sentido del mundo pensar que, si se trata de una burbuja, probablemente esté controlada”, dijo Marks.
Lea más en Bloomberg.com