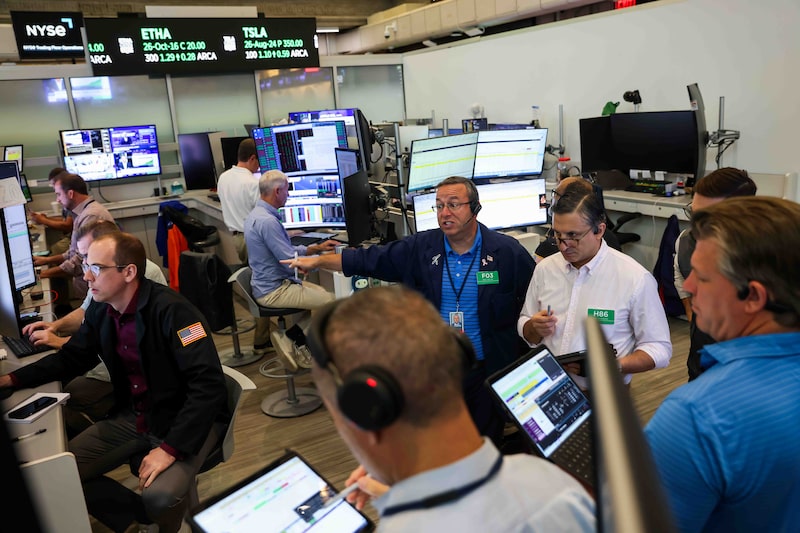
Bloomberg Línea — Wall Street cerró este miércoles a la baja, con el petróleo y los rendimientos de los bonos del Tesoro como principales fuentes de presión. El repunte de la actividad empresarial en Estados Unidos reforzó además las dudas sobre la inflación y elevó las expectativas de nuevas alzas de tasas de la Reserva Federal.
Ver más: ¿Es momento de invertir en acciones de Meta? El rally pone a Muse en el foco de Wall Street
El S&P 500 perdió 0,75%, mientras el Nasdaq Composite retrocedió 1,13% después del récord que alcanzó el martes. El Dow Jones Industrial cayó 0,68%. Las ventas se intensificaron durante parte de la sesión, ante el deterioro simultáneo de los mercados de acciones y deuda pública.
La jornada dejó al mercado frente a una combinación poco favorable para las valoraciones. El Brent superó US$102 por barril, los rendimientos soberanos alcanzaron niveles no vistos en casi dos décadas y los datos económicos mostraron una demanda todavía sólida, factores que reforzaron las expectativas de una política monetaria más restrictiva.
Los bonos amplifican la presión
El rendimiento del bono del Tesoro a cinco años superó 5% por primera vez desde 2007, después de una débil subasta de US$70.000 millones. La tasa exigida para colocar los títulos alcanzó 5,033%, más de tres puntos básicos por encima del nivel que esperaba el mercado antes de conocerse el resultado.

La presión se extendió por la curva. El rendimiento del bono a 10 años subió casi 17 puntos básicos hasta 5,13%, su nivel más alto desde 2007, mientras la tasa a 30 años rondó 5,4%. Los títulos a dos y tres años quedaron como los únicos bonos con cupón del Tesoro con rendimientos inferiores a 5%, según reportó Bloomberg.
“No quieres ponerte delante del tren de carga hoy”, dijo Sean Simko, jefe de gestión de inversiones de renta fija de SEI Investments. El ejecutivo atribuyó el movimiento a la combinación de datos económicos sólidos, mayor oferta de deuda y una inflación que permanece persistente a escala global.
La subasta agravó un retroceso que ya había comenzado por el aumento del petróleo y los datos económicos. El Departamento del Tesoro anunció que comprará el jueves hasta US$6.000 millones de deuda de mayor plazo, como parte del programa ampliado de recompras que busca contener el aumento de los costos de financiación.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
La economía refuerza las apuestas por más alzas
El PMI compuesto preliminar de S&P Global para Estados Unidos subió a 58,4 en septiembre y mostró la expansión más rápida de la actividad empresarial desde 2021. El empleo registró su mayor avance en más de cuatro años, mientras los precios de los insumos aumentaron al ritmo más fuerte desde 2022.
Las empresas atribuyeron buena parte de esas presiones al encarecimiento del combustible y del transporte, aunque también reportaron mayores costos salariales. La combinación de demanda sólida y precios más altos reforzó la preocupación de que las presiones inflacionarias puedan persistir incluso si disminuyen algunos problemas de oferta.
“Los datos refuerzan el riesgo de una nueva aceleración de la inflación impulsada por la demanda, incluso si disminuye la inflación por el lado de la oferta”, dijo Vail Hartman, de BMO Capital Markets, a Bloomberg. El mercado aumentó sus apuestas sobre el número de ajustes adicionales que podría ejecutar la Fed.

Los swaps llegaron a reflejar tres aumentos de 25 puntos básicos durante el próximo año, además de coberturas relevantes ante la posibilidad de un cuarto movimiento. La Fed elevó la semana pasada su tasa por primera vez en tres años, hasta un rango de 3,75% a 4%.
Michael Barr, gobernador de la Fed, reforzó esa lectura al afirmar que probablemente serán necesarios nuevos aumentos para devolver la inflación hacia la meta de 2%. El petróleo y la fortaleza del mercado laboral complican el panorama para un banco central que enfrenta presiones de precios persistentes.
El Brent supera US$102
El petróleo revirtió cinco sesiones consecutivas de pérdidas. El Brent subió 3,4% hasta US$102,63 por barril hacia el mediodía en Nueva York, mientras el WTI avanzó 1% hasta US$91,85. Los ataques en el estrecho de Ormuz y las distorsiones en el mercado de combustibles devolvieron una prima de riesgo al crudo.
Ver más: Berkshire Hathaway entra en la era de Greg Abel y Howard Buffett: qué esperar del gigante inversor
El presidente iraní, Masoud Pezeshkian, afirmó ante la Asamblea General de Naciones Unidas que su país no permitirá la libre navegación por Ormuz mientras continúen las sanciones y el bloqueo estadounidense. También dijo que Teherán está dispuesto a retomar las conversaciones, pero que no responderá a amenazas.
Las declaraciones mostraron las dificultades que todavía enfrenta un acuerdo, pese a que Donald Trump había calificado como “muy productivo” un contacto entre representantes de ambos países. Durante la jornada también se reportó un nuevo ataque contra un buque de carga que atravesaba el estrecho de Ormuz.
“Nuestro escenario base contempla que las disrupciones energéticas permanezcan relativamente limitadas y que el choque inflacionario no sea suficientemente amplio o persistente para descarrilar el crecimiento”, dijo Ulrike Hoffmann-Burchardi, de UBS Chief Investment Office. Advirtió, sin embargo, sobre el riesgo de una escalada.
El diésel entra en el debate de Washington
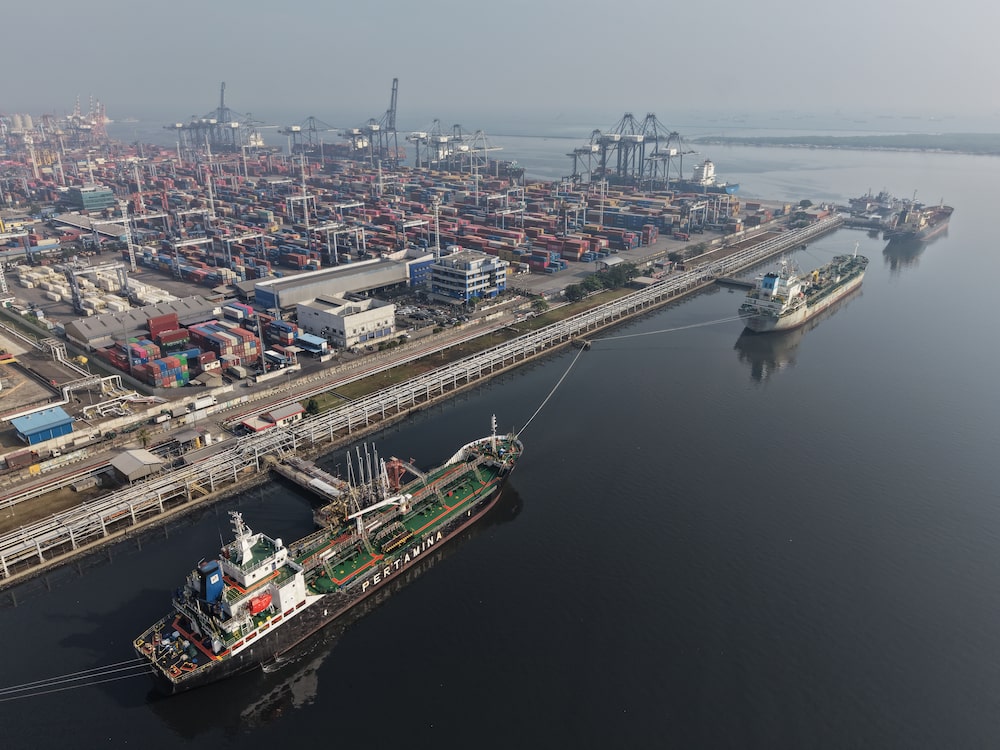
El mercado también siguió las discusiones en Washington sobre las exportaciones estadounidenses de diésel. Los contratos del combustible llegaron a caer 7,5% durante la sesión ante las versiones sobre una posible prohibición y posteriormente recortaron el descenso hasta alrededor de 4,1%.
El secretario de Energía, Chris Wright, dijo que la administración Trump trabaja con las refinerías para reducir voluntariamente las exportaciones, una alternativa a una prohibición directa. Estados Unidos se ha convertido en un proveedor clave ante las disrupciones causadas por las guerras en Irán y Ucrania.
Las existencias estadounidenses de diésel disminuyeron en 428.000 barriles, según la Administración de Información Energética. Los inventarios de Cushing, Oklahoma, aumentaron en poco más de 2 millones de barriles hasta su mayor nivel desde mayo, mientras las exportaciones de destilados tocaron un mínimo de casi tres meses.
Ver más: ¿Invertir en bancos de América Latina? Estas son las acciones que recomienda Bank of America
Una eventual restricción podría reducir inicialmente los precios internos del diésel, pero también podría generar efectos adversos sobre la producción. Hamad Hussain, economista sénior de Capital Economics, señaló que las limitaciones logísticas podrían elevar los inventarios y obligar posteriormente a las refinerías a recortar actividad.
Oro y bitcoin también retroceden
La combinación de mayores tasas y un dólar más fuerte golpeó al oro. El metal cayó 1,6% hasta US$4.290,54 por onza mientras la plata perdió 3,5% hasta US$64,72. Platino y paladio también retrocedieron durante la jornada.
El bitcoin (XBTUSD) llegó a perder 3,2% hasta US$83.520, aunque los flujos hacia los ETF estadounidenses muestran una mejora respecto de meses anteriores. Estos vehículos acumulan entradas netas cercanas a US$320 millones en 2026, después de captar alrededor de US$4.600 millones desde el 19 de agosto.

La criptomoneda acumula un avance cercano a 35% desde esa fecha y recientemente superó US$86.000. La recuperación llevó el valor conjunto de los activos digitales nuevamente por encima de US$3 billones, aunque el incremento del apalancamiento añade otro elemento de atención para el mercado.
China entra en el foco
Tras una sesión dominada por tasas, petróleo e inflación, la atención también se desplaza hacia el encuentro entre Trump y Xi Jinping en Washington. Los mandatarios tienen prevista una reunión el jueves, en una visita que incluye comercio, inteligencia artificial, minerales críticos y restricciones tecnológicas.
Trump dijo la semana pasada que esperaba alcanzar “muchos acuerdos” durante el encuentro. Sin embargo, las diferencias estructurales entre Washington y Beijing permanecen, en particular sobre tecnología y acceso a minerales críticos, mientras ambas economías buscan preservar posiciones estratégicas en la carrera por la inteligencia artificial.
El cierre de este miércoles deja así a Wall Street ante un escenario más exigente que al comienzo de la semana. La fortaleza de la economía, que en otros momentos respaldaría a las acciones, ahora también alimenta el riesgo de nuevas alzas de tasas, mientras el petróleo vuelve a trasladar las tensiones geopolíticas hacia las expectativas de inflación.
¿Cómo va el dólar hoy en América Latina?
El dólar extendió cuatro sesiones su avance y alcanzó su nivel más alto desde julio. La moneda estadounidense ha conservado fortaleza pese al reciente descenso del petróleo, ante las señales de cautela de la Fed.
Las expectativas de un endurecimiento monetario adicional aumentaron después de que Tom Barkin, presidente de la Fed de Richmond, señalara que los choques inflacionarios podrían tardar en disiparse. Los mercados monetarios descuentan al menos un incremento de 25 puntos básicos antes de que termine el año.

El avance también coincide con un comportamiento estacional favorable para la moneda estadounidense. La semana 39 del calendario, que normalmente corresponde a la última semana completa de septiembre, ha registrado durante la última década la mayor rentabilidad mediana del dólar entre todas las semanas del año, según datos recopilados por Bloomberg.
En medio de ese contexto, las monedas de América Latina cayeron. El peso colombiano (USDCOP), el chileno (USDCLP), el real brasileño (USDBRL) cayeron al igual que el peso mexicano (USDMXN), sol peruano (USDPEN) y el peso argentino (USDARS).
Las noticias corporativas del día:
- UBS seguirá oponiéndose al plan suizo que exigiría respaldar sus filiales extranjeras con capital de alta calidad equivalente al 90% de su valor. La medida, aprobada por 29 votos contra 16 en la Cámara Alta, podría obligar al banco a mantener unos US$17.000 millones adicionales de capital. La decisión final no se espera antes de 2027.
- McDonald’s (MCD) invertirá unos US$8.500 millones hasta 2036 para modernizar restaurantes, desplegar tecnología y mejorar operaciones ante la creciente competencia y la desaceleración en EE.UU. Su plan busca ahorrar cerca de US$100.000 anuales por local, elevar su cuota en pollo y bebidas y alcanzar márgenes operativos de entre 50% y 55% hacia 2030.
Así se han comportado las acciones de Mcdonald's
- Alibaba (BABA) acelerará su expansión global de IA con nuevos centros de datos en Turquía, Finlandia y Países Bajos, además de ampliar operaciones en Europa, Asia y Medio Oriente. La compañía planea una red de 20 gigavatios para 2032, que podría generar más de US$160.000 millones en ingresos externos de nube, y mantiene un plan de inversión en IA de US$53.000 millones.
- SoftBank busca captar más de US$11.000 millones en una de las mayores emisiones de bonos basura corporativos, para financiar su apuesta de casi US$65.000 millones en OpenAI. La demanda por los bonos en dólares superó US$30.000 millones, pese a ofrecer rendimientos récord de hasta 9,875%, reflejando el mayor riesgo de su estrategia de IA.
Esta historia se actualizó al cierre de la jornada.