Bloomberg — La relación entre los prestamistas estadounidenses y los ciudadanos no estadounidenses se ha vuelto más distante que nunca.
Según defensores de los derechos humanos y analistas de datos, los inmigrantes están cerrando sus cuentas bancarias para guardar efectivo en sus países de origen y podrían estar solicitando menos préstamos. Un informe reciente indica que la proporción de préstamos al consumo otorgados a un grupo de prestatarios que incluye a muchas personas indocumentadas ha disminuido en más del 70% desde 2024. Además, algunos prestamistas afirman estar siendo más cautelosos al otorgar crédito a personas indocumentadas, según un representante de un grupo del sector que prefirió permanecer en el anonimato al tratar temas delicados.
Ver más: Trump critica a Europa en materia de comercio e inmigración durante su visita a Irlanda
Muchos inmigrantes que viven en Estados Unidos llevan mucho tiempo teniendo dificultades para acceder al sistema bancario del país. Pero en los meses transcurridos desde que la administración Trump emprendió la represión migratoria más drástica de las últimas décadas en Estados Unidos, los vínculos entre las familias inmigrantes y las entidades financieras se están debilitando, según abogados de inmigración, organizaciones de derechos humanos y grupos del sector financiero.
“Hemos observado una reducción generalizada del número de personas que acuden en busca de servicios financieros, educativos y de desarrollo laboral”, afirmó Erica Serna, directora adjunta de empoderamiento financiero de UnidosUS, la mayor organización de defensa de los derechos civiles de la comunidad hispana en EE.UU. En las medidas del Gobierno, ella percibe una falta de énfasis en el debido proceso y en la ley, “lo cual resulta verdaderamente aterrador para las familias”.
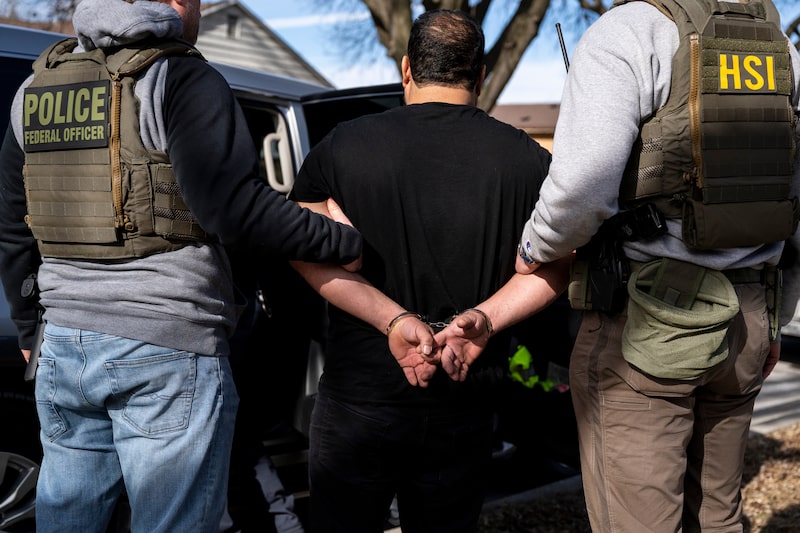
Más de un millón de personas han sido deportadas, detenidas o han perdido el derecho a trabajar desde el 20 de enero de 2025, a medida que continúan las medidas del Servicio de Inmigración y Control de Aduanas (ICE), según muestra un recuento de la información publicada por el Departamento de Seguridad Nacional. Más de 50 personas han fallecido bajo custodia, según el ICE.
Sin embargo, hasta hace poco, el sistema bancario se había mantenido prácticamente al margen de la presión gubernamental. La ciudadanía estadounidense no es un requisito para abrir una cuenta corriente o de ahorros, por lo que los bancos generalmente no recopilan información sobre el estatus migratorio de sus clientes. Las propuestas gubernamentales para obligar a los bancos a verificar el estatus de sus clientes fueron descartadas tras la fuerte oposición del sector a principios de este año.
No obstante, el presidente Donald Trump firmó en mayo un decreto ejecutivo en el que ordenaba a los reguladores financieros que orientaran a los bancos para que vigilaran más de cerca el estatus y las actividades de sus clientes.
En sus respuestas a la orden, representantes del sector —entre ellos la Asociación de Banqueros Estadounidenses (American Bankers Association) y la Asociación de Banqueros Comunitarios Independientes de EE. UU.— buscaron mantener un equilibrio entre elogiar el objetivo de proteger la integridad financiera y reiterar su preocupación ante cualquier exigencia de verificar la ciudadanía de sus clientes.
Ver más: Políticas de inmigración de EE.UU. golpean acciones de la mexicana Chedraui
En una declaración en respuesta a la orden, la presidenta de la ICBA, Rebeca Romero Rainey, afirmó que su gremio había subrayado la necesidad de “evitar requisitos de recopilación de información que impongan cargas sustanciales a los bancos comunitarios, mermen su capacidad para satisfacer las necesidades de las comunidades locales y excluyan a los ciudadanos estadounidenses del sistema bancario regulado”.
En junio, la Red de Control de Delitos Financieros (FinCEN) del Departamento del Tesoro aconsejó a los bancos que comprobaran si sus clientes percibían salarios de forma ilegal, mientras que la Oficina para la Protección Financiera del Consumidor (CFPB) indicó a las entidades crediticias que tuvieran en cuenta la situación migratoria a la hora de evaluar la capacidad de los prestatarios para devolver los préstamos, basándose en que algunos corren el riesgo de perder repentinamente sus fuentes de ingresos o de ser deportados. Ni la FinCEN ni la CFPB respondieron a las solicitudes de comentarios.
¿Cómo ha cambiado el acceso al crédito para inmigrantes en EE.UU.?
Desde la reelección de Trump, se ha producido una caída drástica en los préstamos concedidos a prestatarios sin puntuación crediticia —el mejor indicador disponible para las personas indocumentadas—, según un informe de la empresa de análisis de datos dv01, filial del Grupo Fitch.
En todas las clases de activos, la proporción de préstamos concedidos a personas sin puntuación crediticia cayó más del 70% entre 2024 y 2025, y otro 40% en 2026, según el informe, publicado el mes pasado y basado en los datos de concesión de crédito al consumo de Equifax Market Pulse.
El informe de dv01 no incluye los valores en dólares de las acciones. La mayor concentración de préstamos a personas sin historial crediticio se encuentra en los préstamos para automóviles y las tarjetas de crédito, según Vadim Verkhoglyad, jefe de investigación de dv01 y autor del informe. Se prevé que los préstamos en estas dos categorías alcancen los US$7.200 millones en 2026, una disminución con respecto a los aproximadamente US$37.000 millones de 2024.
Esta categoría de prestatarios no coincide exactamente con la de las personas indocumentadas. Muchas otras personas en Estados Unidos, incluyendo a los muy jóvenes y a los muy mayores, no tienen historiales crediticios registrados ni calificados, mientras que algunos inmigrantes indocumentados sí los tienen. Sin embargo, este grupo representa lo más fielmente posible a un colectivo que, de otro modo, no sería evaluado por la industria financiera, afirma Verkhoglyad. En su opinión, el cambio en los préstamos es tan significativo y visible en tantos tipos diferentes que no hay otra explicación.
Ver más: La inmigración debe desmitificarse y mostrarse con costos y opciones, dice experto
“Se trata del segmento con mayor concentración de prestatarios indocumentados”, escribió Verkhoglyad en el informe. “El momento en que se produce sugiere que las entidades crediticias podrían estar reduciendo su exposición a estos prestatarios en medio de los cambios en el entorno político y normativo”.
Los prestamistas y los grupos de presión no quisieron hacer declaraciones oficiales sobre las conclusiones de dv01, pero varios representantes del sector afirmaron que la categoría era demasiado “ruidosa” para ser tan significativa como afirma Verkhoglyad.
“Las personas sin puntuación crediticia simplemente tienen una presencia menor en el sistema bancario formal”, afirmó Tiffany Smith, portavoz de Equifax, en un correo electrónico enviado a Bloomberg News. Añadió que, en general, las entidades crediticias están centrando sus actividades en personas con puntuaciones crediticias más altas.
El representante del sector que señaló que algunos bancos se están mostrando menos dispuestos a conceder préstamos a personas indocumentadas afirmó que este cambio no se produjo hasta que las entidades crediticias comenzaron a preocuparse por las repercusiones normativas, tras las directrices de la CFPB publicadas en junio.
Parte de la caída inicial puede haber venido de los propios inmigrantes, señaló Verkhoglyad.
“Mis clientes tienen miedo, así que están sacando su dinero de los bancos”, dijo Jennifer Oltarsh, abogada de inmigración en Nueva York. “Lo guardan debajo del colchón”.
Muchos de los clientes de Oltarsh tenían estatus legal hasta hace poco, según explicó, cuando el Gobierno comenzó a revocar las protecciones para personas procedentes de países como Haití y Venezuela. A muchos les preocupa que sus bancos compartan información con el Departamento de Seguridad Nacional, lo que facilitaría a los agentes del ICE su localización y detención, añadió. También les preocupan las recientes medidas del Gobierno para imponer multas que oscilan entre los US$5.000 y más de un millón de dólares a las personas presuntamente en situación irregular en el país.
Ver más: Trump busca limitar el acceso de los inmigrantes a cuatro créditos fiscales en EE.UU.
Murad Awawdeh, presidente de la New York Immigrant Coalition, un grupo de defensa, afirmó que aconseja a las personas que solicitan asesoramiento que no cierren sus cuentas bancarias.
Oltarsh no tiene tan claro qué recomendar. A algunos de sus clientes les preocupa que, como consecuencia de las directrices de la unidad FinCEN del Tesoro, los bancos empiecen a presentar muchos más informes de actividades sospechosas “para proteger su propia seguridad”. Dichos informes pueden dar lugar a que se comparta información con las fuerzas del orden o a que se restrinja o se retire el acceso a los servicios bancarios. En su opinión, no se trata de una preocupación infundada. “No estoy segura de cómo va a desarrollarse la situación”.
Así afecta la ofensiva migratoria de Trump a las finanzas de familias migrantes
Yobania es una inmigrante nicaragüense que vive en Carolina del Norte con su marido y sus cinco hijos. Antes de que entraran en vigor las políticas de inmigración de Trump, Yobania —quien habló con Bloomberg con la condición de que no se revelaran su apellido ni otros datos identificativos— dedicaba sus días al cuidado de uno de sus hijos, que tiene necesidades especiales. Recibía alrededor de US$900 mensuales del gobierno federal para el cuidado del niño, mientras que su esposo ganaba unos US$700 cada dos semanas trabajando en una fábrica local.
Ver más: Trump ordena revisar reglas bancarias para inmigrantes indocumentados en EE.UU.
Los miembros de la familia comparten una cuenta bancaria en Wells Fargo. Hace varios años, el banco les concedió una tarjeta de crédito con un límite de US$2.000.
Este año, el Gobierno comunicó a Yobania que su hijo debía ser ciudadano naturalizado para recibir prestaciones por discapacidad y suspendió los pagos. Después de que el ICE realizara una redada en el lugar de trabajo de su marido, este tuvo miedo de volver al trabajo. Aunque Yobania sigue ganando un poco de dinero limpiando casas, la situación económica de la familia está prácticamente paralizada. Hace tiempo que agotaron el límite de su tarjeta de crédito. Ya no tienen ninguna posibilidad de obtener un préstamo.
“Estas regulaciones son, ante todo, una herramienta para infundir miedo”, afirmó Ben D’Avanzo, estratega sénior de defensa federal del Centro Nacional de Leyes de Inmigración. “Los bancos forman parte del clima general de temor que experimentan los inmigrantes”.
Lea más en Bloomberg.com