Bloomberg Línea — La Reserva Federal llega a una de sus reuniones más relevantes para los mercados con una subida de tasas prácticamente descontada. La atención ya no está en el movimiento de este miércoles, sino en si abre un nuevo ciclo de endurecimiento capaz de alterar el rumbo del dólar, las acciones y las monedas latinoamericanas.
Ver más: ¿Una y nada más? El debate que divide a Wall Street sobre el rumbo de la Fed
Las apuestas han cambiado con rapidez. La probabilidad implícita de un aumento de 25 puntos básicos supera el 90%, mientras el mercado incorpora casi cuatro subidas durante el próximo año. El giro ha impulsado los rendimientos de los bonos del Tesoro y obliga a los inversionistas a recalibrar unas expectativas que meses atrás apuntaban en la dirección contraria.
La incógnita está en la trayectoria posterior. Bank of America espera un alza de 25 puntos básicos y que las nuevas proyecciones de la Fed contemplen 50 puntos básicos de endurecimiento durante 2026. Goldman Sachs y Citi, en cambio, consideran más probable que el movimiento tenga un alcance limitado.
El mercado lleva meses ajustándose a ese giro monetario. Jason Draho, responsable de asignación de activos de CIO Americas en UBS, sostiene “que la Fed finalmente lleve a cabo las subidas no conducirá necesariamente a mayores rendimientos, dado lo que ya está descontado”. La cuestión ahora es hasta dónde esa premisa se sostiene en las acciones, el dólar y las monedas latinoamericanas.
Wall Street ante la subida de tasas
La historia no convierte automáticamente la primera subida de tasas en una señal bajista para Wall Street. UBS estudió 16 ciclos de endurecimiento desde 1954 y encontró que el S&P 500 ganó en promedio 10,8% durante los 12 meses posteriores al primer aumento. En ninguno de esos periodos entró en un mercado bajista durante ese plazo.
Goldman Sachs llega a una conclusión similar, aunque el comportamiento inicial ha sido menos favorable. En siete ciclos desde 1988, el S&P 500 registró una rentabilidad promedio de -2% durante los primeros tres meses, pero avanzó 9% durante los 12 meses posteriores. La excepción en ese último horizonte fue 2022.
Para David Lefkowitz, Nadia Lovell y Matthew Tormey, de UBS, “los indicadores de crecimiento han sido históricamente más importantes para el desempeño del mercado de acciones que las propias subidas de tasas”. El banco identifica al componente de nuevos pedidos del ISM manufacturero como una de las variables con mayor relación con las rentabilidades posteriores.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
El episodio de 2022 ilustra ese vínculo. El S&P 500 perdió 9% durante los 12 meses posteriores al inicio de las subidas, el peor resultado de los 16 ciclos estudiados por UBS. Al mismo tiempo, el índice ISM de nuevos pedidos manufactureros cayó desde 60, nivel de fuerte expansión, hasta 46, que indicaba contracción.
El punto de partida actual es diferente. UBS considera que la actividad manufacturera mantiene señales expansivas y que la inversión vinculada con inteligencia artificial seguirá respaldando las ganancias. El banco mantiene objetivos para el S&P 500 de 8.100 puntos al cierre de 2026 y 8.400 para mediados de 2027.
Las valoraciones, además, ya han absorbido parte del aumento de los rendimientos. El múltiplo precio-beneficio esperado del S&P 500 cayó desde unas 22 veces a comienzos del año hasta alrededor de 19,5 veces, mientras el rendimiento del Tesoro a 10 años pasó de 4,2% a cerca de 5%.
Goldman Sachs también calcula un descenso del múltiplo desde 22 hasta alrededor de 19 veces. Para el banco, las ganancias siguen siendo el principal soporte de las acciones, mientras los balances corporativos limitan el impacto directo de tasas mayores, especialmente entre las grandes compañías estadounidenses.
Bank of America mantiene una lectura técnica constructiva mientras el S&P 500 conserve los 7.500 puntos. Su patrón de continuación favorece objetivos de 8.000 y 8.234, aunque el aumento de los rendimientos, el petróleo y la estacionalidad desfavorable de septiembre y octubre han reducido su convicción.
El alcance del endurecimiento será determinante. UBS estima que 50 puntos básicos adicionales restarían apenas entre 10 y 20 puntos básicos al crecimiento del PIB durante el próximo año.
Ver más: ¿Burbuja, boom o apocalipsis? Deutsche Bank recuerda las grandes predicciones que fallaron
El dólar busca dirección
El dólar llega fortalecido a la reunión, pero la historia muestra que una subida de tasas no garantiza una apreciación posterior. David Scutt, analista de mercado de Forex.com, revisó seis ciclos desde 1994 y encontró que los rendimientos estadounidenses a dos años subieron alrededor del primer aumento, mientras la respuesta del dólar fue mucho menos uniforme.
Los episodios de 1994 y 1999 ofrecen las comparaciones más cercanas. En ambos casos, la Fed comenzó a endurecer desde niveles próximos a neutrales y el rendimiento a dos años continuó avanzando después del primer aumento. El índice DXY, sin embargo, cayó inicialmente.
La relación entre el dólar y las tasas estadounidenses es ahora especialmente estrecha. Según Scutt, el vínculo se encuentra entre los más fuertes registrados desde 1992, por lo que nuevas subidas de los rendimientos podrían favorecer al dólar. La historia, sin embargo, muestra que ambas variables no siempre avanzan juntas.

Francesco Pesole, analista de ING, observa que el dólar finalmente ha comenzado a recoger el respaldo procedente de las tasas de corto plazo, los elevados precios del petróleo y un menor apetito por riesgo.
El desafío para la Fed es que gran parte del endurecimiento ya está descontado. Bank of America considera que la reacción del dólar dependerá de la capacidad del banco central para “superar el tono restrictivo que esperan los mercados y otros bancos centrales del G10”.
El carry trade entra en juego en América Latina
Para América Latina, la decisión importa menos que la trayectoria que revele la Fed. Las monedas regionales llegan a la reunión expuestas tanto al dólar como a los diferenciales de tasas, aunque los analistas discrepan sobre cuáles presentan mayor vulnerabilidad ante el nuevo escenario monetario estadounidense.
Ver más: Bonos al 5% y dudas sobre la IA: qué está pasando y qué deben saber los inversores
Felipe Cáceres, analista de mercado de Capitaria, considera que “el impacto real sobre las monedas latinoamericanas no dependerá del movimiento en sí, sino del mensaje que lo acompañe”. Su mayor preocupación está en el peso chileno, que cotiza en CLP$959 por dólar tras depreciarse más de CLP$30 durante las últimas dos semanas.
Chile combina una tasa de desempleo de 9,5%, menor margen del banco central para utilizar las tasas y una elevada exposición al cobre. Cáceres advierte que el fortalecimiento del dólar puede presionar el metal y deteriorar los términos de intercambio del país.
Su lectura sobre Brasil apunta a otro foco de vulnerabilidad. El tipo de cambio se sitúa en BRL$5,15, mientras el déficit fiscal y los recortes de tasas ejecutados este año reducen parte del colchón ofrecido por el diferencial de rendimientos. Colombia añade la sensibilidad del peso a las oscilaciones del petróleo.

Ebury plantea una distribución diferente del riesgo. Diego Barnuevo considera que “el impacto sobre las divisas latinoamericanas será desigual, estando más expuestas aquellas que ofrecen unos tipos de interés más altos y que concentran una mayor proporción de las posiciones del carry trade”.
Barnuevo identifica especialmente al real brasileño y al peso mexicano, mientras el colombiano también estaría expuesto en términos teóricos, aunque factores domésticos han contenido las presiones bajistas. Para Chile y Perú, Ebury considera menor el efecto aislado de la subida debido a su reducido diferencial de tasas frente a Estados Unidos.
El cobre introduce una salvedad para Chile. Barnuevo advierte que “el peso chileno podría acabar resintiéndose más ante posibles caídas en el precio del cobre, que suele depreciarse con un endurecimiento de la Fed”. Esa vía amplía el efecto de la política estadounidense más allá del diferencial de tasas.
Ver más: Oro vs. bitcoin: cuánto tener de cada uno y qué riesgos considerar en un portafolio de inversión
El carry trade será uno de los canales centrales. Cáceres explica que cuando la Fed sube mientras los bancos centrales latinoamericanos recortan, el diferencial disminuye y las posiciones financiadas en dólares pierden atractivo.
Para Ebury, el diferencial “es el factor determinante del carry trade en Latinoamérica y el que ejercerá mayor influencia en el mercado cambiario esta semana”. A plazos mayores, Barnuevo incorpora también las elecciones brasileñas, las negociaciones comerciales entre México y Estados Unidos y las materias primas.
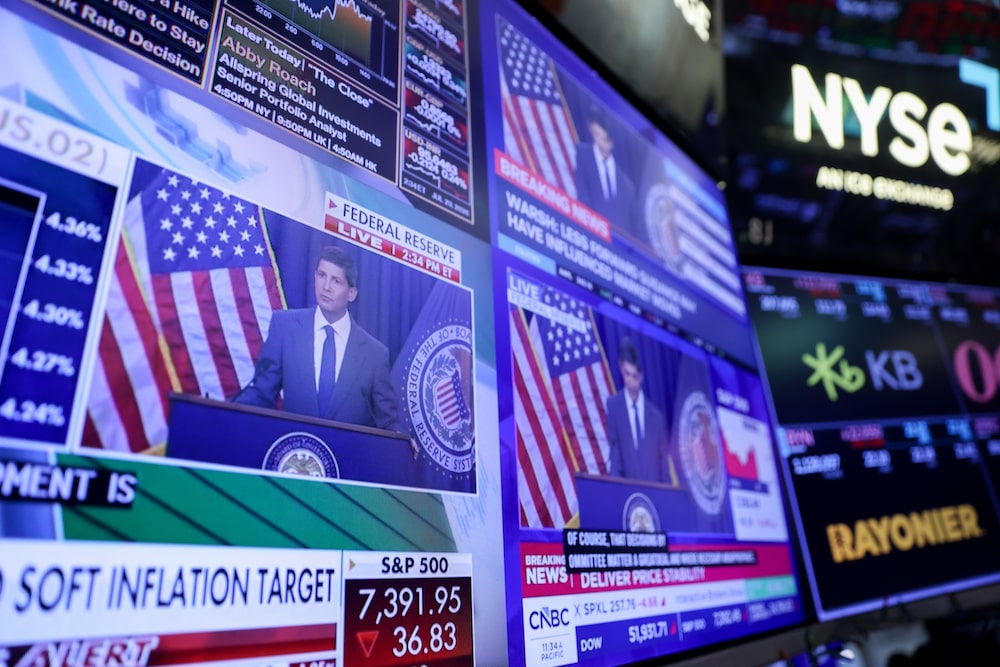
La principal referencia de este miércoles será, por tanto, el nuevo gráfico de puntos. Cáceres resume la relevancia de la reunión al afirmar que “la decisión de mañana no es el evento. El dot plot y las palabras de Warsh son el evento”.

Ebury coincide en el peso de las proyecciones, aunque duda de que la reunión despeje el siguiente movimiento. Barnuevo considera improbable una señal clara sobre diciembre por la aversión de Warsh al forward guidance y por la incertidumbre vinculada con la guerra de Irán.
El mercado deberá observar hasta dónde se desplazan los puntos de los miembros de la Fed, las nuevas previsiones de inflación y crecimiento y el lenguaje de Warsh. De esas señales dependerá si la subida queda como un ajuste limitado o si las tasas estadounidenses, el dólar y los diferenciales vuelven a modificar el equilibrio de los activos latinoamericanos.