El triunfo de Lula sacudió los mercados brasileños, pero no desencadenó una caída generalizada en América Latina. Los desafíos fiscales siguen bajo la lupa de los inversionistas.
Un análisis de Goldman Sachs sobre nueve ciclos de alzas de tasas revela cómo reaccionan las acciones, los bonos y el dólar, mientras Wall Street se prepara para una nueva decisión de la Reserva Federal.
El mayor banco de inversión de América Latina prevé que las tasas de interés a largo plazo superen el 8%, que el real se deprecie hasta un 15% y que los recortes de la Selic sean menores mientras el Gobierno no presente un plan fiscal creíble.
Los inversores esperan los resultados de Microsoft, Alphabet y Amazon para evaluar la solidez del auge de la IA. Las decisiones de tasas de la Fed y el Banco de Japón también concentran la atención.
Nasdaq, NYSE Arca, 24X National Exchange y Cboe EDGX planean sumar una sesión nocturna de 9 p.m. a 4 a.m. a partir del 6 de diciembre para ampliar el acceso a los mercados de EE.UU.
El mercado de activos tokenizados, sin contar stablecoins, creció hasta unos US$39.000 millones en septiembre de 2026 y Deutsche Bank proyecta que puede seguir subiendo.
La HKEX consultará a las partes interesadas sobre una posible ampliación del horario, que podría incluir una apertura 30 minutos antes y eliminar la pausa del mediodía.
Las acciones estadounidenses cerraron una semana agitada con movimientos contenidos, mientras el mercado enfrentó rendimientos más altos, volatilidad en el petróleo y nuevas señales sobre las tasas.
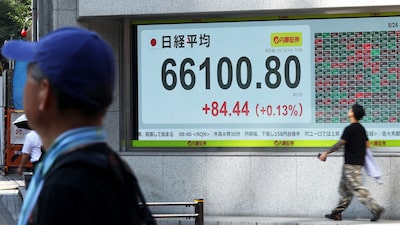
El índice MSCI de acciones asiáticas subió 0,8%, mientras el Brent extendió su caída por tercer día y los menores precios de la energía reforzaron el optimismo sobre la inflación.
La primera subida de tasas de la Fed desde 2023 borró las ganancias de Wall Street, mientras el rendimiento del Tesoro a dos años alcanzó su nivel más alto desde 2024.
La acción recupera impulso en Wall Street de la mano de su nueva estrategia de inteligencia artificial. Wall Street ve recorrido adicional para la acción, aunque el aumento del gasto sigue bajo vigilancia.
El indicador encara la segunda mitad de septiembre pendiente de la Fed, el petróleo y los bonos, con Repsol al frente de las subidas del mes y los bancos favorecidos por unas expectativas de tasas más altas.
La subida de tasas está prácticamente descontada, pero el rumbo que marque la Fed para los próximos meses será clave para Wall Street, el dólar y las monedas latinoamericanas.
El S&P 500 se mantiene a menos de 2,5% de su récord pese al repunte de los rendimientos de los bonos, mientras los inversores esperan señales de la Fed sobre futuras subidas de tasas.
Las bajas valoraciones, las tasas de interés elevadas y el menor volumen de negociación están impulsando a más empresas a retirarse de B3, reduciendo el peso de Brasil en las carteras de renta variable.
Un grupo de acciones desafía la volatilidad de septiembre en Wall Street, con Skyworks y Dell a la cabeza gracias a catalizadores corporativos y al gasto en infraestructura tecnológica.
El avance del petróleo y los rendimientos de los bonos elevó la cautela en Wall Street antes de una decisión de la Fed que podría marcar el primer aumento de tasas en tres años.
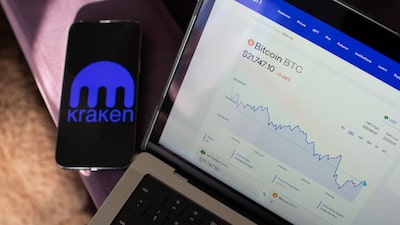
La inversión de Nasdaq pone el foco sobre la estructura de propiedad de Kraken, respaldada por fundadores, fondos de venture y grandes firmas financieras.