Bloomberg Línea — Bonos, acciones y otros activos financieros avanzan hacia la blockchain, mientras grandes instituciones empiezan a llevar también a estas redes procesos como la emisión, liquidación, financiación y gestión de garantías.
Ver más: Berkshire Hathaway entra en la era de Greg Abel y Howard Buffett: qué esperar del gigante inversor
El mercado global de activos tokenizados, sin contar stablecoins, pasó de cerca de US$10.000 millones en enero de 2025 a unos US$39.000 millones en septiembre de 2026, según Deutsche Bank. La entidad proyecta que los activos del mundo real tokenizados, excluidas las stablecoins, podrían alcanzar entre US$3 billones y US$4 billones en 2035.
Para 2030, sus estimaciones se ubican entre US$1,5 billones y US$2 billones. Marion Laboure y Camilla Siazon, autoras del estudio, sostienen que “la tokenización modernizará la infraestructura financiera en lugar de eliminar intermediarios”.
¿Qué significa tokenizar bonos y acciones?
Hoy, comprar una acción o un bono implica una infraestructura que va más allá del comprador y el vendedor. Intervienen bolsas, custodios, cámaras de compensación y agentes encargados de registrar la propiedad y completar la operación.
Esos sistemas permiten determinar quién posee un activo y procesar los cambios de propiedad cuando se negocia. Como participan distintas entidades y registros, parte del proceso requiere verificar y conciliar la información antes de completar la liquidación.
La tokenización busca trasladar parte de ese proceso a la blockchain. Esta tecnología funciona como un registro digital compartido en el que los participantes autorizados pueden consultar y verificar las transacciones y mantener un historial sincronizado de los movimientos.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Un ejemplo es un bono. En el esquema tradicional, su emisión, propiedad y transferencias se gestionan mediante la infraestructura financiera existente. Con la tokenización, ese bono o los derechos sobre él pueden representarse mediante un token registrado en blockchain.
Así, cuando el activo cambia de propietario, blockchain puede registrar esa transferencia y actualizar el historial compartido. El objetivo no es necesariamente crear una inversión distinta, sino cambiar parte de la infraestructura utilizada para emitir, registrar y transferir el activo.
¿Qué formas hay para tokenizar?
Deutsche Bank distingue dos formas de hacerlo. En la primera, el activo nace directamente en blockchain: un bono, por ejemplo, puede emitirse desde el comienzo como un título digital registrado en esa red.
En la segunda, el bono o la acción continúa existiendo en la infraestructura tradicional. El token funciona como una representación digital de la propiedad o de determinados derechos económicos asociados al activo.
Según Laboure y Siazon, entre los beneficios potenciales están las transferencias más rápidas, la automatización de procesos y la posibilidad de dividir una inversión en unidades más pequeñas. Los registros compartidos también pueden reducir las conciliaciones.
La tecnología, sin embargo, no convierte automáticamente un activo en más líquido ni significa que pueda negociarse las 24 horas. Los horarios, las condiciones de reembolso y el acceso de los inversionistas siguen dependiendo de cada producto.
Ver más: ¿Invertir en bancos de América Latina? Estas son las acciones que recomienda Bank of America
Deutsche Bank tampoco anticipa la desaparición de los intermediarios. Su escenario contempla una transición gradual hacia infraestructura digital, con los bancos todavía presentes en pagos, divisas, financiación, garantías y liquidación.
Los bonos del Tesoro lideran el mercado tokenizado
La deuda del Tesoro de Estados Unidos es el mayor segmento de activos tokenizados fuera de las stablecoins. Su valor llegó a US$15.000 millones en septiembre de 2026, impulsado en buena medida por fondos del mercado monetario tokenizados.
La demanda responde al interés por activos líquidos, de corto plazo y considerados libres de riesgo que, además, permiten generar rendimiento y utilizarse como garantía.
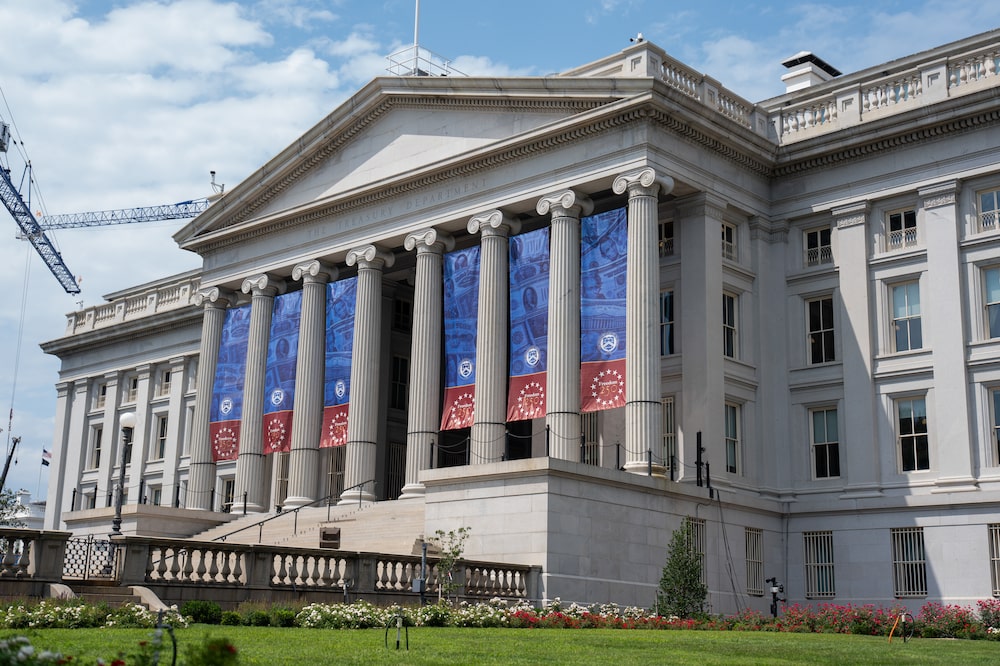
La adopción ya supera las estructuras de fondos. La tokenización directa de bonos del Tesoro representó 27% de toda la tokenización de deuda soberana estadounidense en 2025.
La infraestructura también empieza a cambiar. La emisión global de renta fija mediante tecnología de registro distribuido alcanzó €4.800 millones (US$5.650 millones) en 2025, un crecimiento de 48% frente a 2024.
Blockchain también puede agilizar operaciones de financiación de muy corto plazo entre instituciones, al acelerar el movimiento de activos utilizados como garantía y su liquidación. Un estudio de Finadium citado por Deutsche Bank estimó que trasladar 15% de estas operaciones a esa infraestructura podría reducir entre 8% y 17% las reservas de liquidez que las instituciones necesitan mantener durante el día.
Ver más: ¿Vuelve la cartera 60/40? Goldman Sachs analiza el peor ciclo de los bonos en un siglo
El avance todavía enfrenta una limitación central. Laboure y Siazon advierten que “el crecimiento de las emisiones no se ha traducido de forma consistente en negociación activa o mercados profundos”.
Los bonos tokenizados suelen mantenerse hasta el vencimiento, mientras la participación limitada de inversionistas y la escasa interoperabilidad entre plataformas restringen la liquidez del mercado secundario.
Las acciones entran en la siguiente fase
Las acciones tokenizadas continúan en una escala reducida y representan menos de 1% frente a los mercados bursátiles tradicionales. No obstante, 68% de la tokenización de renta variable en 2025 correspondió directamente a acciones individuales o canastas.
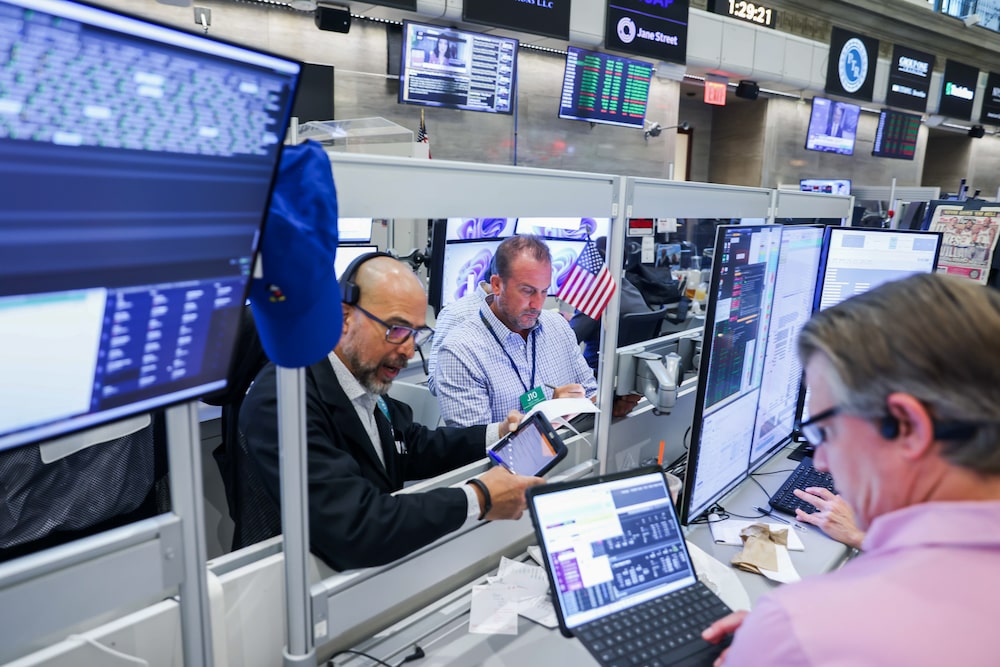
DTCC prevé lanzar en octubre de 2026 un servicio que abarcará valores elegibles del Russell 1000, ETF vinculados a índices relevantes y letras, notas y bonos del Tesoro estadounidense. Las primeras operaciones de producción se realizaron en julio con más de 30 firmas.
NYSE, por su parte, anunció planes para una plataforma de valores tokenizados diseñada para permitir la negociación de acciones y ETF estadounidenses durante las 24 horas, con liquidación casi instantánea y financiación mediante stablecoins.
El desarrollo institucional se extiende a otras áreas. El crédito privado tokenizado suma cerca de US$8.000 millones, mientras el crédito que utiliza blockchain como sistema de registro ronda US$35.000 millones, más de cuatro veces el mercado distribuido.
Ver más: Precio del oro desafía las tasas altas: ¿por qué una vieja regla del mercado puede romperse?
Para Deutsche Bank, la expansión tiene tres motores. Laboure y Siazon identifican “tres catalizadores de crecimiento: infraestructura, liquidez y regulación”, vinculados al avance de grandes operadores financieros y del dinero regulado en blockchain.
Persisten obstáculos como la baja liquidez secundaria, la incertidumbre jurídica sobre los derechos de propiedad, la fragmentación entre redes y la limitada integración con los sistemas tradicionales de custodia, liquidación y registro.