
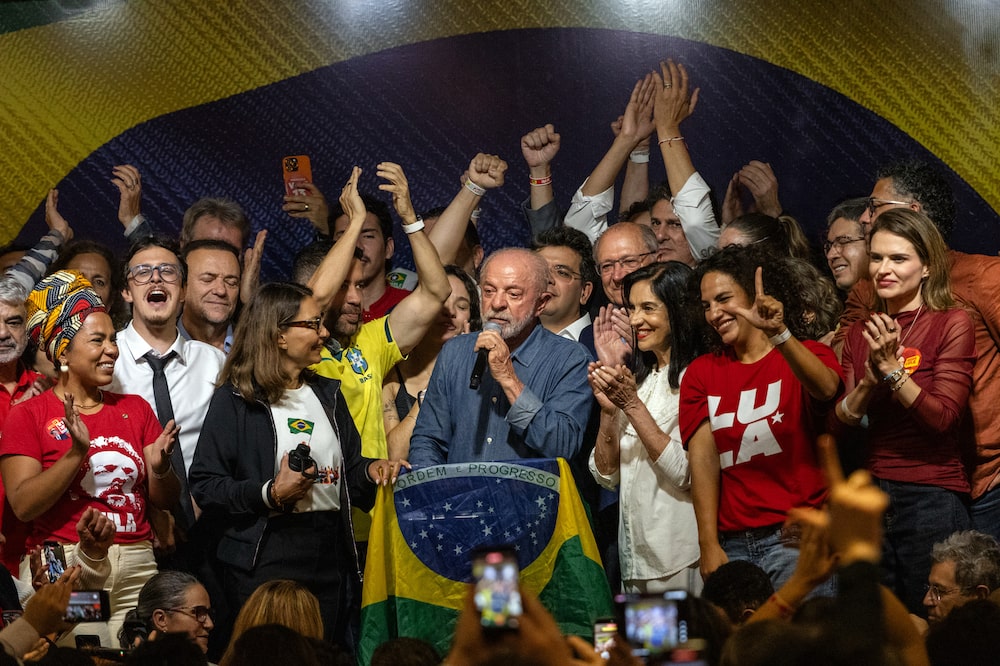
Bloomberg Línea — La reelección de Luiz Inácio Lula da Silva provocó un desplome de la bolsa brasileña esta semana y alteró las apuestas de los inversionistas, aunque el impacto sobre otros mercados latinoamericanos ha sido moderado. Los analistas consideran que la reacción responde principalmente a factores internos de Brasil.
Ver más: Lula obliga a Wall Street a revisar apuestas por Brasil: qué esperar para bolsa, dólar y bonos
La caída del Ibovespa contrasta con las pérdidas más contenidas de bolsas como las de Colombia y México, mientras Perú incluso registró ganancias. Sin embargo, la región mantiene desafíos fiscales, presiones sobre la deuda y riesgos políticos que podrían condicionar su desempeño.
Durante un webinar del Instituto de Finanzas Internacionales (IIF), especialistas en deuda soberana y mercados emergentes coincidieron en que los resultados electorales deben evaluarse según sus consecuencias económicas, más que como una señal política uniforme para América Latina.
Ana Jelenkovic, directora gerente del equipo de mercados emergentes de CVC Marathon, sostuvo que el impacto electoral debe analizarse individualmente, pues existe un “contagio muy limitado para la región o a escala mundial derivado de cualquiera de esas elecciones”.
Así se ha comportado el Ibovespa
Brasil concentra las pérdidas tras la reelección de Lula
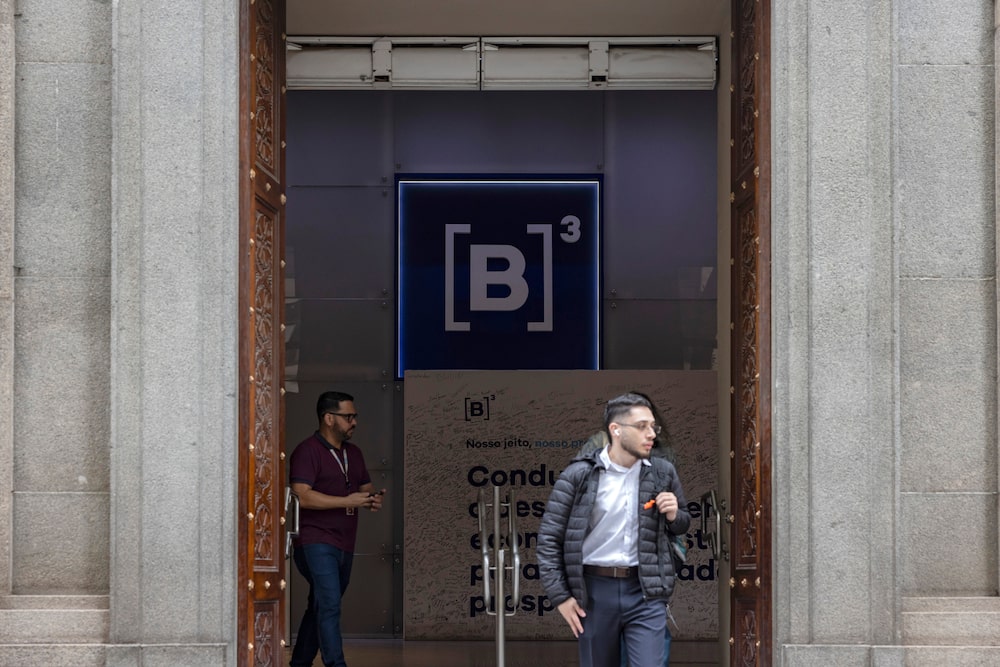
El Ibovespa acumuló una caída del 16%, una corrección considerablemente superior a las observadas en otros mercados latinoamericanos. El MSCI LatAm retrocedió un 11,34%, afectado por la elevada participación de las acciones brasileñas en su composición.
En contraste, el COLCAP de Colombia perdió un 1,92% y el MEXBOL mexicano cedió un 1,34%, mientras el MSCI Perú avanzó un 0,46%. Las diferencias reflejan que el ajuste bursátil no se trasladó con la misma intensidad a los principales mercados de la región.
Claudia Kodja, doctora por la Universidad de São Paulo y gestora patrimonial acreditada por la CVM, explicó que el resultado electoral obligó a deshacer posiciones construidas sobre una eventual victoria de Flávio Bolsonaro.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Según Kodja, los inversionistas extranjeros habían destinado aproximadamente BRL$20.000 millones (US$3.700 millones) al mercado brasileño durante octubre. Las apuestas incorporaban una probabilidad cercana al 80% a un triunfo de Bolsonaro, una expectativa que quedó desmentida por las urnas.
La especialista destacó que “la diferencia ahora es la escala: el mercado descontaba cerca de un 80% de probabilidad de victoria de Flávio, y lo que se observa es el desmantelamiento de esa apuesta”.
Kodja recordó que la peor jornada posterior a una elección presidencial brasileña en las últimas dos décadas había registrado una pérdida del 2,8%, muy inferior al desplome actual. La magnitud del movimiento también exige cautela sobre las oportunidades de inversión.
En particular, señaló que, para los inversionistas con horizontes de mediano y largo plazo, aprovechar la corrección para reducir el precio promedio de sus posiciones no constituye necesariamente una decisión evidente.
Ricardo Navarro, director gerente de Mercados de Capitales de Deuda para América Latina y Crédito Estructurado de Itaú, también atribuyó parte de la volatilidad al reajuste de las posiciones financieras tras el resultado electoral.
Navarro advirtió que “lo que seguiremos viendo durante los próximos días es un reequilibrio de las carteras y el desmantelamiento de algunas de esas operaciones que ingresaron al mercado durante las últimas semanas”.
Ver más: ¿Vender, mantener o comprar en Brasil? Las estrategias de inversión tras el desplome del Ibovespa
La atención de los inversionistas se concentra ahora en las señales económicas de la próxima administración, especialmente en la designación del ministro de Hacienda y de otros integrantes del gabinete vinculados con la política fiscal.
Para Navarro, el mercado espera “algún tipo de anuncio sobre un nuevo gabinete que subraye ese reconocimiento de que la responsabilidad fiscal debe adquirir una mayor prioridad dentro de la próxima administración”.
Kodja considera que “la elección puede interrumpir el repunte brasileño y presionar las bolsas latinoamericanas, temporalmente, pero no determina, por sí sola, el fin del ciclo regional de alzas”.
También identificó el comportamiento del dólar, las tasas estadounidenses y las materias primas como variables decisivas para los flujos internacionales. Si Brasil decepciona en materia fiscal, otros mercados podrían captar parte de esos recursos.
El contagio limitado no elimina los riesgos fiscales
La resistencia relativa de las bolsas latinoamericanas no supone que los fundamentos económicos estén libres de presiones. Los especialistas del IIF identificaron desafíos fiscales importantes en Brasil y Colombia, aunque reconocieron mejoras crediticias en otros países.
Shelly Shetty, directora gerente y responsable de calificaciones soberanas de América y Europa emergente de Fitch Ratings, señaló que América Latina ha registrado un desempeño crediticio más favorable de lo previsto durante 2026.
Ver más: ¿Qué pasa con las bolsas, los bonos y el dólar cuando la Fed sube las tasas de interés?
Según sus cifras, Fitch realizó 12 mejoras y tres rebajas de calificaciones soberanas a escala mundial. De las ocho mejoras correspondientes a mercados emergentes, la mitad se concentró en América Latina.
Shetty precisó que “hasta ahora, la historia crediticia de América Latina ha sido relativamente positiva”, aunque advirtió que buena parte de las mejoras correspondió a emisores altamente especulativos o economías pequeñas.
Entre los países favorecidos mencionó Bolivia, Ecuador y Argentina. Paraguay, por su parte, mantiene una perspectiva positiva y se encuentra cerca de alcanzar el grado de inversión.
Sin embargo, Brasil, Colombia y México conservan perspectivas crediticias estables, con desafíos fiscales de distinta magnitud. Los casos brasileño y colombiano destacan por sus elevados déficits y las dificultades para contener el endeudamiento.
En Brasil, Fitch identifica un déficit fiscal superior al 8% del PIB y una deuda pública que supera el 80% del producto. La respuesta de la nueva administración será determinante para evaluar la trayectoria de su calificación soberana.
Shetty sostuvo que hay “que esperar y ver cuáles serán las señales económicas del nuevo equipo económico”, una consideración especialmente relevante tras la reacción negativa de los mercados al triunfo de Lula.
Ver más: Ya no es solo el petróleo o la Fed: la IA ahora mueve al dólar y los bonos
La agencia también examinará la velocidad y credibilidad de los ajustes presupuestarios. El desafío no se limita a anunciar medidas de consolidación, sino a demostrar su capacidad para estabilizar las cuentas públicas.
Colombia presenta otro foco de atención. María Paula Figueroa, responsable de investigación sobre mercados latinoamericanos de frontera del IIF, describió las dificultades fiscales que enfrenta el gobierno de Abelardo de la Espriella.
El país registra un déficit cercano al 7% del PIB y una deuda pública que ha alcanzado aproximadamente el 61% del producto. La administración busca avanzar en un ajuste presupuestario, aunque persisten interrogantes sobre su alcance.
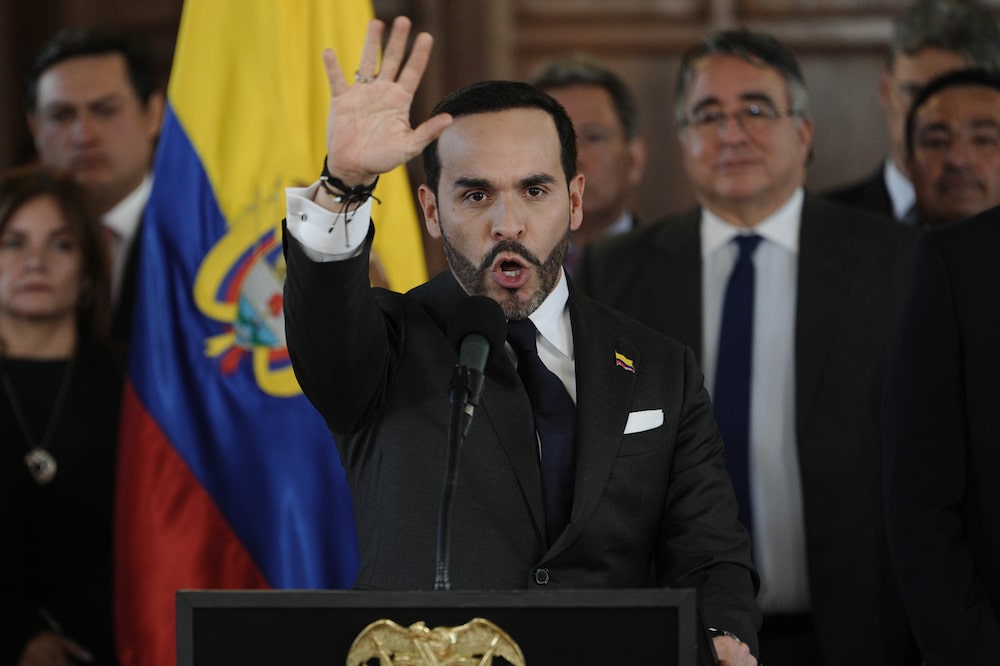
Figueroa explicó que la propuesta contempla recortes por COP$45 billones (US$12.000 millones), equivalentes al 2,2% del PIB. Sin embargo, diversos especialistas consideran necesario un esfuerzo fiscal de entre el 3% y el 4% para estabilizar las finanzas públicas.
La economista afirmó que “probablemente se necesitará un paquete más amplio que combine racionalización del gasto y subsidios mejor focalizados con una reforma para ampliar la base de ingresos”.
Las dificultades colombianas ilustran por qué la ausencia de contagio bursátil desde Brasil no equivale a una reducción generalizada del riesgo. Cada país enfrenta restricciones fiscales y decisiones políticas que pueden alterar sus condiciones de financiamiento.
Ver más: Oro digital: cómo funcionan Tether Gold y Paxos Gold, los principales tokens respaldados por oro
Los inversionistas diferencian riesgos
La evolución del mercado de deuda ofrece otra señal de diferenciación regional. Pese a la volatilidad brasileña, los emisores latinoamericanos han mantenido acceso a los mercados internacionales de capital.
Navarro destacó que la emisión soberana regional durante 2026 ya supera los niveles de 2025, después de un enero particularmente activo. Parte de ese dinamismo responde a la búsqueda de financiamiento externo ante mayores costos en los mercados locales.
El ejecutivo explicó que “los soberanos están aprovechando los menores diferenciales en el exterior”, una alternativa que permite sustituir parcialmente las emisiones domésticas por colocaciones internacionales.
Colombia constituye un ejemplo. Según Navarro, el país realizó una operación de deuda de gran magnitud inmediatamente después de las elecciones brasileñas, pese a las dudas sobre el posible contagio financiero.
La colocación contribuyó a elevar las emisiones internacionales colombianas por encima de US$10.000 millones durante 2026, mientras los rendimientos de los instrumentos locales se aproximaban al 13%.
La composición regional también ha cambiado. Brasil y México representaban históricamente alrededor de dos tercios de las emisiones internacionales latinoamericanas, pero actualmente su participación conjunta se sitúa por debajo de la mitad.
Argentina también ha recuperado espacio entre los inversionistas. Fitch elevó su calificación a B- con perspectiva estable, respaldada por avances fiscales, mejoras externas y una mayor acumulación de reservas internacionales.
No obstante, el contexto internacional sigue siendo exigente. Jelenkovic advirtió que el endurecimiento monetario estadounidense y el aumento de los rendimientos de los bonos del Tesoro representan desafíos para los activos emergentes.
La especialista consideró que América Latina responde tanto a sus fundamentos económicos como a las condiciones generales del mercado. Por ello, una reacción electoral negativa no necesariamente determina el comportamiento posterior de toda la región.
Jelenkovic resumió esa diferenciación al afirmar que “es idiosincrático y así es como tenemos que pensarlo”, en referencia a la necesidad de evaluar individualmente las consecuencias económicas de cada elección.
La atención permanece sobre las decisiones fiscales de Brasil, la implementación del ajuste colombiano y la trayectoria de las tasas internacionales. Esas variables ayudarán a determinar si la volatilidad brasileña permanece concentrada o adquiere mayor alcance regional.