Bloomberg — Los mercados ya tenían motivos de sobra para preocuparse, ahora que un periodo de volatilidad histórica en los mercados bursátiles entra en su fase más intensa. El repunte del rendimiento de los bonos del Tesoro a 10 años por encima del 5% —por primera vez en casi tres años— ha aumentado aún más la presión.
A diferencia de octubre de 2023, cuando el índice S&P 500 cotizaba un 10% por debajo de su máximo histórico en medio de la preocupación por las repercusiones de una caída generalizada de los mercados de bonos a nivel mundial, el índice de referencia se sitúa actualmente a menos del 2,5% de su último récord, alcanzado en agosto. ¿Podría esto significar que el S&P 500 aún no ha descontado los riesgos?
Para los estrategas de entidades como Wells Fargo & Co. (WFC), el impacto exacto sobre la renta variable estadounidense dependerá probablemente de la velocidad a la que avancen los rendimientos en el futuro, ya que una subida brusca sembraría la inquietud en Wall Street. Este contexto hace que se preste aún más atención a la decisión sobre las tasas de interés que tomará la Reserva Federal este miércoles y a la rueda de prensa del presidente Kevin Warsh que tendrá lugar inmediatamente después.
Ver más: Rendimientos de bonos de EE.UU. a 10 años alcanzan su máximo desde 2007 y ponen a prueba a la Fed
“Si la Fed indica que subirá las tasas solo una vez y luego pisará el freno, los operadores se sentirán aliviados”, afirmó Max Wasserman, vicepresidente sénior y gestor de carteras del equipo Miramar en Wealth Enhancement. “Pero si no hay garantías sobre cuántas subidas podrían producirse, ni ningún indicio de que la inflación vaya a tardar un tiempo en reducirse, unos rendimientos superiores al 5% provocarán que las acciones tecnológicas de larga duración caigan, ya que los inversores reevaluarán sus elevados múltiplos”.
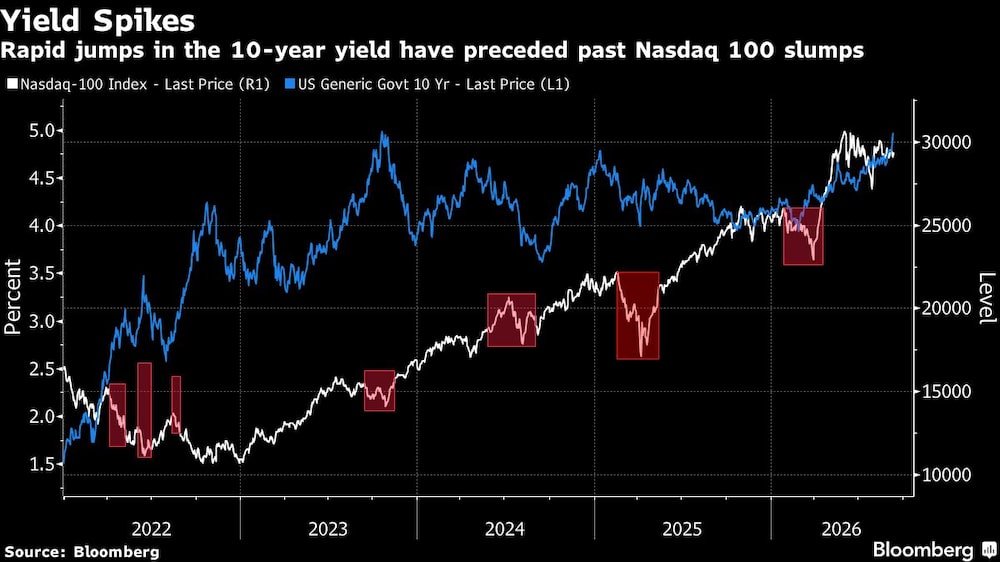
El aumento de los rendimientos de los bonos supone una amenaza para la renta variable, ya que reduce el valor actual de los beneficios futuros y hace que estas acciones resulten menos atractivas frente a los activos de bajo riesgo. Además, incrementan los gastos de las empresas, lo que merma sus márgenes.
Antes de 2023, los rendimientos a 10 años alcanzaron niveles tan elevados al inicio de la crisis financiera mundial, lo que obligó a los responsables políticos a reducir las tasas hasta niveles cercanos a cero y a aplicar medidas de flexibilización cuantitativa a gran escala para respaldar la economía.
Los operadores estiman ahora que hay casi un 90% de probabilidades de que la Fed suba las tasas el miércoles, después de que un informe sobre la inflación muy esperado revelara que los precios al consumo subieron el mes pasado. Los inversores escucharán con atención la rueda de prensa del presidente Warsh en busca de indicios sobre si se justificarían más subidas de aquí a finales de 2026.
“Es probable que los inversores acojan con agrado un “mensaje de una sola subida””, afirmó por teléfono Ohsung Kwon, estratega jefe de renta variable de Wells Fargo & Co. “Si no suben las tasas, será un factor bajista para la renta variable”, señaló, ya que es probable que el extremo largo de la curva de los bonos del Tesoro se dispare.
Ver más: Wall Street cae con los rendimientos de los bonos en máximos de 2007 y el petróleo al alza
Wasserman sitúa el punto de inflexión psicológico para el S&P 500 entre el 5% y el 5,25% en el rendimiento de los bonos a 10 años. Andrew Graham, socio de Jackson Square Capital, afirma que un rendimiento superior al 5,10% desencadenaría una corrección en las acciones estadounidenses. Y para Dennis Debusschere, de 22V Research, un rendimiento a 10 años que oscilara entre el 4,8% y el 5% supondría un cierto freno para el crecimiento económico.
Sin duda, el S&P 500 ha hecho caso omiso de los riesgos hasta ahora, subiendo un 20% desde el mínimo registrado a finales de marzo y sumando US$11 billones en capitalización bursátil durante ese tiempo. Incluso en medio de la venta masiva de bonos del lunes, el principal indicador de temores de Wall Street, el índice de volatilidad Cboe, se mantuvo cerca de 17 —un nivel que no suele indicar tensión en el mercado—. El índice, compuesto por 500 valores, cotizaba con una caída del 0,2% a las 9:36 am del martes.
Sin embargo, para Stephanie Roth, economista jefe de Wolfe Research, es necesario que bajen los rendimientos de los bonos para que las acciones estadounidenses retomen su avance.
Ver más: Rendimientos de los bonos de EE.UU. podrían seguir al alza, según analista que anticipó el 5%
“Si las tasas de interés o el precio del petróleo siguen subiendo, es probable que se produzca una corrección bursátil más significativa”, señaló Roth en una nota dirigida a sus clientes.
Prima de riesgo
Las acciones tecnológicas de alto crecimiento y elevados múltiplos suelen considerarse vulnerables a la subida de las tasas de interés, ya que muchas de ellas se valoran en función de los beneficios previstos para dentro de varios años. El valor actual de esos beneficios previstos disminuye a medida que suben los rendimientos.
Los gestores de carteras, incluidos los que mantienen una visión alcista a largo plazo sobre el sector, ven el riesgo de nuevas pérdidas en el futuro para las acciones tecnológicas sensibles a las tasas de interés, ya que todo apunta a que Warsh cumplirá su amenaza política, dado que los precios de los bienes y servicios siguen siendo obstinadamente altos.
“La Fed no va a interrumpir esta racha alcista del mercado de valores, siempre y cuando las subidas de tasas no sean agresivas”, afirmó Tim Chubb, director de inversiones de Girard, una división de Univest Wealth, cuya empresa mantiene una sobreponderación en renta variable estadounidense y está aprovechando las caídas para comprar acciones ante cualquier ola de ventas. “Sin embargo, es probable que las acciones tecnológicas con múltiplos elevados constituyan un sector vulnerable del mercado y puedan sufrir una posible reacción exagerada”.
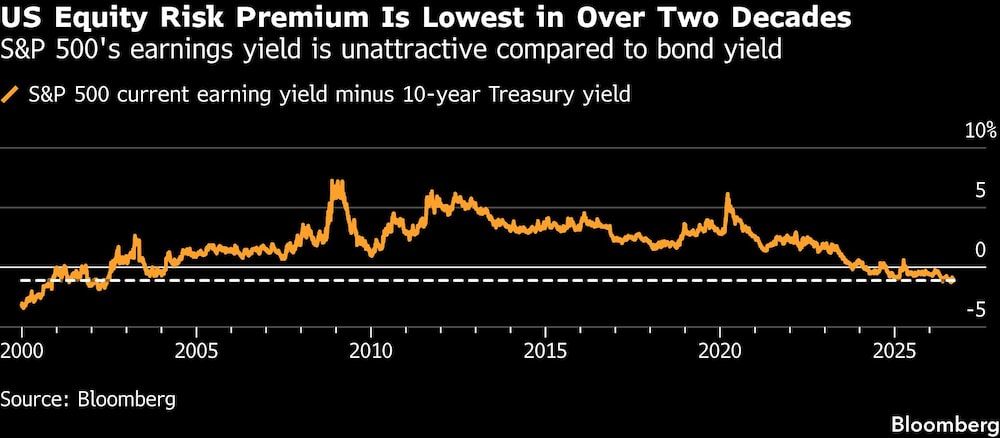
La prima de riesgo de la renta variable —es decir, la diferencia entre la rentabilidad por beneficio del S&P 500 y el rendimiento de los bonos del Tesoro a 10 años— es un indicador que se encuentra bajo intenso escrutinio. Este indicador, que suele utilizarse para evaluar el atractivo de las acciones frente a otros activos, se sitúa cerca de su nivel más bajo desde 2002, lo que sugiere que es probable que las acciones se vuelvan más sensibles a las fluctuaciones de los rendimientos de los bonos.
Ver más: Bonos de EE.UU. a 10 años superan el 5% por primera vez desde 2023 ante el temor a la inflación
Los estrategas de JPMorgan Chase & Co. (JPM), liderados por Nikolaos Panigirtzoglou, prevén que la prima de riesgo de las acciones se reduzca hasta situarse 100 puntos básicos por debajo de la media histórica debido a tres razones, una de las cuales es una mayor sensibilidad de las acciones a los rendimientos de los bonos.
Otros apuestan por que la ola de ventas en los mercados de bonos mundiales podría estar, de hecho, llegando a un punto de agotamiento, lo que a su vez podría contribuir a sostener las acciones.
“Dado que la confianza de los inversores respecto a los bonos ya es profundamente bajista y que las posiciones cortas especulativas en los bonos del Tesoro a 10 años se sitúan cerca de máximos históricos, el movimiento parece cada vez más exagerado”, según Larry Adam, director de inversiones de Raymond James. “Esto sugiere que los rendimientos podrían estar más cerca de un máximo que del inicio de una nueva fase alcista sostenida”.
Lea más en Bloomberg.com