
Buenos Aires — El Producto Bruto Interno (PBI) de la Argentina se ha expandido un 2,3% desde la llegada de Javier Milei a la Casa Rosada hasta el segundo trimestre de 2026, aunque sus componentes se han comportado de manera heterogénea. Según un informe de la consultora Invecq, en ese período las exportaciones crecieron 45%, mientras que, en el otro extremo, la inversión se ubicó 13,2% por debajo de su nivel de 2023.
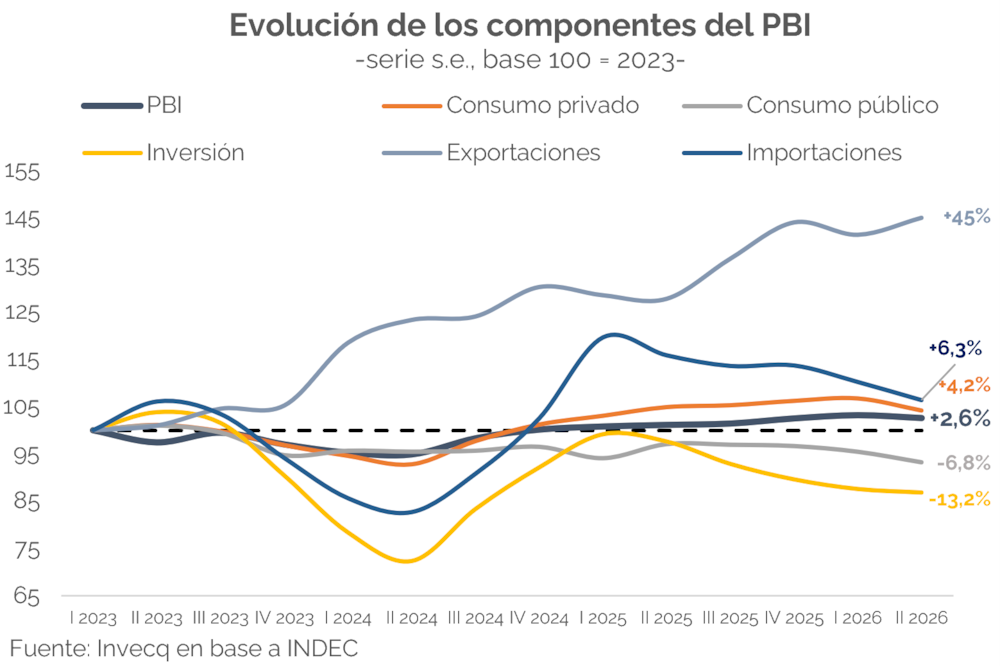
“Lo más preocupante es la dinámica de la inversión, que sigue sin encontrar un piso”, sostiene un informe de Facimex Valores. “Hasta el 1° trimestre de 2026, el PBI real acumulaba siete trimestres consecutivos al alza y la inversión encadenaba cuatro trimestres a la baja. Era una dinámica muy atípica considerando que la inversión es procíclica y tiene una muy alta elasticidad respecto al crecimiento del PBI”, agrega.
Asimismo, Claudio Caprarulo, director de Analytica, remarcó que en el segundo trimestre del año la inversión representó el 16,5% del PBI, “un nivel que en los últimos 20 años solo fue menor en los segundos trimestres de 2009, 2019, 2020 y 2024, todos años de fuertes recesiones”.
¿A qué se debe semejante caída, en el marco de un gobierno market friendly? Bloomberg Línea consultó a economistas de distintas consultoras para conocer las razones e hipótesis detrás de este comportamiento.
El cambio de modelo, la capacidad instalada y la incertidumbre electoral frenan la inversión
Para Sebastián Menescaldi, director asociado de EcoGo, la inversión responde en buena medida a las perspectivas de futuro. En ese sentido, sostiene que el cambio de modelo económico afectó especialmente a la construcción, tanto por el freno de la obra pública como por la desaparición de ciertos incentivos que habían impulsado la actividad durante el cepo.
Según indicó, parte de la construcción estaba impulsada por personas que, ante las restricciones cambiarias, buscaban obtener dólares a través de inversiones en proyectos inmobiliarios: invertían en un pozo, vendían posteriormente y accedían a dólares.
A esto se sumó, según Menescaldi, la caída del gasto público, que afectó a la inversión en infraestructura. El economista considera que ambos factores desaparecieron con el cambio de modelo, lo que llevó a que la construcción alcanzara un nivel estructuralmente más bajo que el que tenía anteriormente.
Menescaldi también señaló que durante el cepo existían incentivos para que algunas empresas importaran maquinaria. Según explicó, podían acceder al dólar oficial para comprar equipos en el exterior y luego vender su producción en el mercado local a precios determinados por el dólar paralelo, además de beneficiarse de créditos dirigidos.
Ese esquema, sostiene, podía generar un nivel de inversión superior al que hubiera prevalecido sin esos incentivos.
En el contexto actual, en cambio, la transición económica, el aumento de la competencia y una menor demanda interna dejaron a muchas empresas con capacidad instalada disponible.
“Tu capacidad instalada está de sobra”, plantea Menescaldi. En algunos casos, agrega, las empresas incluso dejan de producir porque los costos no les resultan convenientes, lo que reduce los incentivos para ampliar la capacidad productiva mediante nuevas inversiones.
A esto se suma, según el economista, la incertidumbre asociada al proceso electoral. La falta de claridad sobre cómo continuará el modelo económico después de las elecciones lleva a algunas empresas a postergar proyectos antes que comprometer capital.
“Hoy no vas a invertir en un proyecto porque no sabés cómo va a ser el repago”, explica Menescaldi. En ese contexto, sostiene que quien evalúa una inversión puede optar por esperar antes que asumir los riesgos asociados a la continuidad del modelo económico.
VER MÁS: Inversión extranjera récord en minería: las grandes compañías detrás de la nueva ola de capitales
Caprarulo coincidió con este diagnóstico y añadió: “Lógicamente, hay sectores donde la actividad crece, pero no compensa para evitar los menores niveles de inversión a nivel agregado”.
Pocos sectores ganadores no compensan la caída de la inversión
Para Lorenzo Sigaut Gravina, miembro fundador de Equilibra, la principal explicación está en la pérdida de rentabilidad que enfrentan numerosos sectores de la economía. Según explica, algunos dejaron de invertir o redujeron sus proyectos debido a la competencia importada o a la falta de demanda interna.
En ese contexto, sostuvo que los sectores que están creciendo son “relativamente pocos” y agregó que, aunque las inversiones vinculadas al RIGI y otros proyectos se están concretando, “lo hacen a un ritmo más lento que el anunciado inicialmente”. Al igual que sus colegas, Sigaut Gravina enfatizó que esos proyectos no alcanzan para compensar la cantidad de sectores que permanecen estancados o no crecen.
El economista también distingue el caso de los servicios, donde el crecimiento puede requerir relativamente poca inversión adicional. Por eso, aun cuando algunos sectores muestren una evolución positiva, el impacto sobre la inversión agregada resulta limitado.
Otro factor clave, según Sigaut Gravina, es la caída de la inversión pública en infraestructura y la falta de un reemplazo equivalente por parte del sector privado. Explicó al respecto que la inversión en gasto de capital del Estado prácticamente no fue sustituida, salvo en algunos proyectos puntuales donde existían incentivos suficientes para atraer capital privado.
Entre esos casos menciona las inversiones vinculadas con Vaca Muerta y algunas rutas o concesiones por peaje. Sin embargo, considera que estos proyectos no alcanzan para compensar la inversión pública perdida y señala que buena parte de las concesiones que avanzaron están vinculadas más al mantenimiento que a una expansión significativa de la infraestructura.