Bloomberg — Se trataba de un llamamiento desesperado a los reguladores: se les instó a intervenir y a poner fin a este comportamiento imprudente. Esto ocurrió cuando los fondos de pensiones chilenos estaban realizando apuestas desmesuradas sobre las tasas de interés estadounidenses, más de un año antes de que una dolorosa crisis les dejara con pérdidas de miles de millones de dólares.
Sin embargo, las advertencias no procedían de un denunciante interno ni de un inversor especialmente perspicaz que hubiera examinado los libros contables. Por el contrario, procedían de ejecutivos de los fondos de pensiones, quienes, en conversaciones privadas con los reguladores, suplicaban que se establecieran normas que les impidieran hacer precisamente lo que estaban haciendo: acumular derivados volátiles.
Personas familiarizadas con las conversaciones, de las que no se había informado anteriormente, afirmaron que los ejecutivos explicaron que las operaciones de riesgo habían sido tan lucrativas que no podían actuar de forma unilateral sin renunciar a unos rendimientos que sus competidores seguirían obteniendo. El sistema penaliza a los fondos que obtienen resultados inferiores a los de sus homólogos.
Ver más: Fondos de pensiones de Chile afrontan pérdidas de US$7.700 millones por apuestas a tasas de EE.UU.
Ahora, la demora en atender esa petición está pasando factura a los pensionistas del país —que financian este sector de US$230.000 millones con cotizaciones obligatorias—, después de que el aumento de los costes de financiación en Estados Unidos provocara pérdidas.
Los legisladores están furiosos, los jubilados, preocupados, y los reguladores se encuentran bajo escrutinio, ya que la opinión pública exige respuestas sobre cómo la situación se ha deteriorado tanto y tan rápidamente, y quién deberá rendir cuentas.
Se trata de otro ejemplo de las repercusiones globales del giro bajista de los bonos del Tesoro de EE.UU. después de que la guerra en Irán provocara un aumento vertiginoso de los costes energéticos, lo que ha tenido consecuencias que van desde la intervención en el mercado de divisas en Japón y una subida de tasas por parte de la Reserva Federal hasta una pensionista en Chile que afirma que ahora tendrá que retrasar su jubilación.
“Lo único que puedo hacer es observar el mercado y ver si la situación da un giro”, afirmó Margarita Saldía, de 57 años, una empleada del sector público que afirma que tendrá que posponer su jubilación un par de años tras ver cómo se hundía el valor de sus cuentas.
Ver más: Legisladores de Chile piden explicaciones por pérdidas de US$7.700 millones en fondos de pensiones
El regulador de pensiones se negó a comentar si los fondos habían solicitado normas que pudieran haber reducido el riesgo. Joaquín Cortez, que dirige el organismo, declaró el jueves al periódico local El Mercurio que no le corresponde a él evaluar las decisiones de inversión de los fondos.
Es difícil exagerar la rapidez con la que las cosas se torcieron. Hace tan solo ocho meses, las posiciones en derivados de tasas de interés extranjeros de los fondos, conocidos como AFP, registraban una ganancia a valor de mercado de US$2.100 millones. En septiembre, se enfrentaban a un valor de mercado negativo de US$7.700 millones.
“El regulador puede imponer límites para reducir el riesgo, pero se parte de la base de que existe un gestor de fondos que es experto en la materia”, afirmó Matías Acevedo, profesor de Economía de la Universidad de los Andes. “La pregunta es por qué adoptaron una posición de tan larga duración. Dado que claramente no era una buena estrategia para los afiliados que se jubilan hoy, deberían explicar cuál es el impacto”.
Los trabajadores chilenos están obligados a participar en el sistema de pensiones, y los ahorradores pueden elegir entre cinco fondos diferentes, diseñados con distintos niveles de riesgo en función de la edad del titular. Los fondos que se suponía que eran los más conservadores, los denominados fondos E, destinados a personas próximas a la jubilación, fueron los que más se vieron expuestos a las apuestas fallidas sobre las tasas de interés estadounidenses.
Ver más: ¿En qué invertir en Chile, Perú y Colombia? Estas son las apuestas de este banco de inversión
Han perdido una media del 10,4% este año, incluida una caída del 4,9% solo en septiembre, cuando se aceleró la caída de los bonos estadounidenses.
Ese mes, los fondos C y D —que gestionan casi la mitad de los activos del sistema de pensiones y también mantienen algunas de estas posiciones— perdieron un 3,1% y un 4,2%, respectivamente. La mayoría de las personas que se acercan a la jubilación se encuentran en el Fondo D, según la asociación del sector.
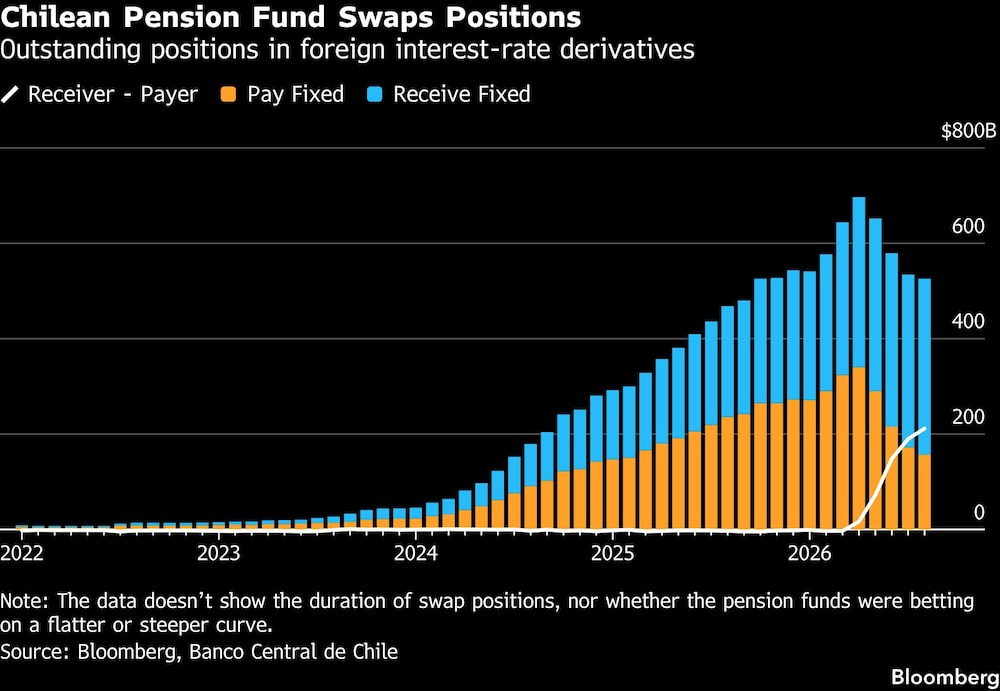
Para agravar la situación, las AFP se enfrentan a un plazo que vence a principios de noviembre para cumplir con los límites más estrictos sobre derivados impuestos por el regulador en abril, tras meses de conversaciones con los fondos sobre los riesgos de dichas posiciones. Esto significa que los fondos que mantengan activos que aún superen los límites máximos se verán obligados a vender y a asumir pérdidas.
Todos los fondos de pensiones, salvo uno, se negaron a hacer comentarios o no respondieron a las solicitudes. La AFP UNO señaló que el rendimiento más débil de los fondos conservadores D y E debe analizarse en el contexto de su horizonte de inversión a largo plazo, y destacó que ambos registraron rentabilidades anualizadas positivas en los periodos de tres y cinco años hasta septiembre.
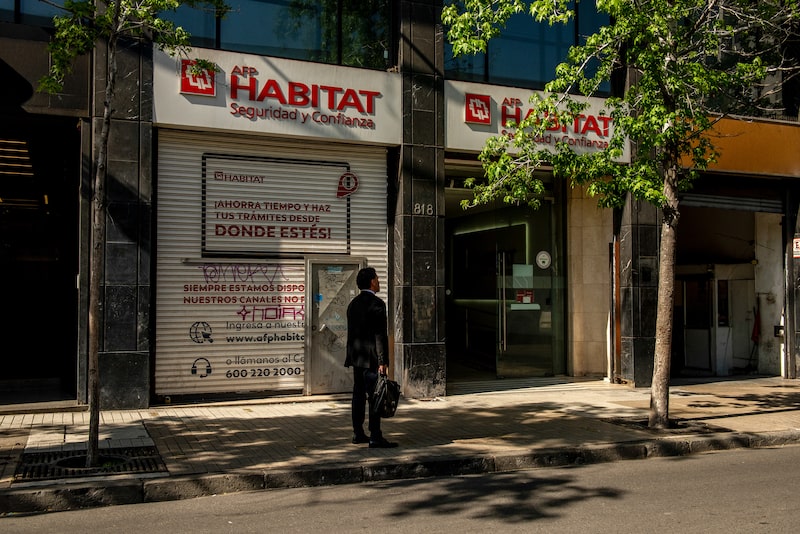
Algunas de las AFP de Chile son propiedad de grandes empresas internacionales. Entre ellas se encuentran la AFP Hábitat, participada en parte por Prudential Financial Inc.; la AFP Cuprum, participada parcialmente por Principal Financial Group Inc. (PFG); y la AFP Provida, participada por MetLife Inc. (MET).
Ver más: Chile aumentará 1,5% el gasto en 2027 y enfocará el presupuesto de Kast en empleo
Sin duda, los fondos de pensiones chilenos seguían teniendo en septiembre un valor aproximadamente US$10.700 millones superior al de principios de año, lo que supone una ganancia del 4,8%. El fondo A, el de mayor riesgo, subió un 8,6% durante ese periodo, mientras que el fondo B ganó un 5,3%.
Cortez afirmó en la entrevista concedida a El Mercurio que el regulador ya había advertido a las AFP sobre los peligros que entrañaban las posiciones en derivados allá por 2024 y que, en enero de 2025, les exigió que modificaran sus políticas para gestionar dicho riesgo.
¿Qué antecedentes tiene el actual sistema de pensiones chileno?
La crisis de las pensiones resulta especialmente dolorosa para Chile, país que durante mucho tiempo se ha enorgullecido de un modelo diseñado en la época de los denominados Chicago Boys —un grupo de economistas formados en la Universidad de Chicago que dieron forma a las reformas de libre mercado de la década de los setenta bajo el mandato de Augusto Pinochet— y que con frecuencia se citaba como ejemplo en el extranjero.
El sistema sustituyó un régimen de pensiones estatal por cuentas de ahorro individuales gestionadas por empresas privadas que compiten entre sí, un modelo que inspiró iniciativas similares en países vecinos de la región, como Perú, México y Colombia.
Al sistema se le atribuyó haber profundizado los mercados de capitales locales y haber impulsado el ahorro. Sin embargo, también ha sido objeto de críticas durante décadas por el bajo nivel de las pensiones y los riesgos que asumen los trabajadores. El creciente descontento contribuyó a avivar las protestas callejeras de 2019 y también provocó una serie de retiradas masivas de fondos que ascendieron a un total de casi US$52.000 millones durante la pandemia.
Ver más: Kast anuncia plan de US$1.340 millones para crear cerca de 100.000 empleos en Chile
Esto culminó en una reforma general de las pensiones para 2025 que rompió años de estancamiento político e introdujo medidas para reforzar las cuentas, entre ellas la obligatoriedad de las aportaciones patronales. La reforma mantuvo las AFP y las cuentas individuales, al tiempo que buscaba reducir las diferencias de ingresos de jubilación que existían desde hacía tiempo.
Ahora, la debacle de los derivados está sometiendo al sistema a un nuevo escrutinio.
¿Cómo reaccionaron los legisladores ante las pérdidas de las AFP?
Varios legisladores chilenos están exigiendo explicaciones al regulador y a otros organismos gubernamentales, al tiempo que solicitan al Contralor General que determine si el organismo supervisor de las pensiones actuó correctamente.
“El perjuicio para los ahorros de jubilación de los ciudadanos podría ser incalculable, sobre todo para quienes están más cerca de la jubilación”, afirmó el diputado independiente Jaime Araya, quien firmó una de las diversas solicitudes formales enviadas al regulador.
Araya exige asimismo que las AFP faciliten información detallada sobre el impacto de las pérdidas e informen a cada ahorrador de cómo se han visto afectadas sus cuentas de jubilación.
Ver más: Chile abre una nueva fuente de financiamiento: coloca US$458 millones en bonos en francos suizos
Por su parte, el diputado socialista Daniel Manouchehri solicita los estudios, informes jurídicos y técnicos, comunicaciones y demás documentos en los que se basan los nuevos límites a los derivados y el calendario de cumplimiento. Asimismo, desea saber si el regulador de valores, el Ministerio de Hacienda y otras autoridades coordinaron sus respuestas ante el riesgo de ajustes de márgenes y las amenazas más amplias para la estabilidad financiera.
“A menudo, los reguladores no han tenido el valor de actuar con firmeza en estas cuestiones”, afirmó Araya.
El éxodo sin precedentes de ahorros durante las retiradas de fondos provocadas por la pandemia fue lo que inicialmente empujó a las AFP hacia los derivados de tasas de interés. Consideraban que los swaps eran una forma económica de adquirir exposición a los tipos de interés a largo plazo.
La estrategia dio sus frutos durante un tiempo. Contribuyó a que los fondos E obtuvieran una ganancia media del 8,1% el año pasado, su mejor rendimiento desde 2019.
Ver más: Apuestas por más alzas de tasas de la Fed suman presión a los ya golpeados bonos de Chile
Sin embargo, en abril, los fondos estaban expuestos a oscilaciones de unos US$131 millones por cada movimiento de un punto básico en los rendimientos, frente a los aproximadamente US$10,6 millones registrados a principios de 2024, según un análisis de Citigroup. Los rendimientos de los bonos del Tesoro a 10 años de referencia alcanzaron un máximo del 5,36% a principios de este mes, frente a un nivel inferior al 4% en febrero.
Aún no está claro exactamente en qué medida han liquidado sus posiciones las AFP —ni cuántos contratos más deben cerrar antes de la fecha límite de noviembre—. Sus posiciones se han reducido, pero el coste de salir del mercado ha seguido aumentando a medida que las tasas de interés evolucionan en su contra.
La asociación del sector ha declarado que rechaza que se califiquen las operaciones con derivados como “apuestas”, argumentando que se trata de una herramienta habitual para gestionar carteras de renta fija a largo plazo.
“Se trata de una estrategia a largo plazo”, declaró la asociación de AFP en un comunicado. “Los fondos de renta fija de todo el mundo utilizan derivados para ajustar el calendario y el vencimiento de los flujos de caja, y estos constituyen una parte importante de las estrategias de inversión”.
Ver más: Deuda de Chile está 17 puntos del PIB por debajo de países con similar calificación
Para los chilenos que se acercan a la edad de jubilación, sin embargo, el debate no gira en torno a quién es el responsable, sino a una preocupación más inmediata: qué hacer a continuación.
Danitza Ortiz, asesora independiente en materia de pensiones con unos 15 clientes que se acercan a la jubilación, tiene un consejo muy directo: “Ni se le ocurra jubilarse ahora”. En su lugar, aconseja a sus clientes que den tiempo a sus ahorros para que se recuperen antes de cobrar una pensión.
“Hay que capear la tormenta”, afirmó, advirtiendo de que podrían producirse nuevas pérdidas en los próximos meses, ya que las AFP siguen liquidando algunas de las posiciones en swaps que les han salido por la culata.
-Con la colaboración de Philip Sanders, Matthew Malinowski, Sebastian Boyd y Patricia Garip.
Lea más en Bloomberg.com