
Ciudad de México — Bankaool, un banco mexicano con sede en Chihuahua, prevé que el regulador financiero autorice este mismo año el cambio de control y la nueva estructura accionaria que aguarda desde 2023.
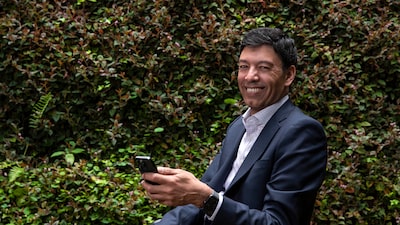
Francisco Lira, actual CEO, dijo en entrevista con Bloomberg Línea que el proceso no ha avanzado tan rápido como quisieran.
Los relevos al interior de la Comisión Nacional Bancaria y de Valores (CNBV), cambios en el mercado tras los señalamientos del Departamento del Tesoro contra tres entidades financieras mexicanas, así como el proceso de evaluación de México ante el Grupo de Acción Financiera Internacional, han retrasado el proceso, aseguró.
“Hemos ido y regresado con información para que esté tranquila y muy transparente la autoridad en dar ese cambio. Esperamos de aquí a fin de año cerrar una estructura de capital que nos permita seguir creciendo”, dijo Lira.
Ver más: México inicia cuenta regresiva para decidir los negocios que ya no aceptarán efectivo
El capital del banco tiene tres grupos de inversionistas: los accionistas de Chihuahua, el estadounidense Bradley Hanson y el Grupo Omni del empresario costarricense Moisés Chaves, quien hoy preside la institución.
Chaves se incorporó como inversionista en 2023 con una inyección inicial de US$120 millones para convertirse en el accionista mayoritario de Bankaool, pero en México las compras de más del 5% de las acciones representativas del capital social de una entidad financiera y las adquisiciones que impliquen un cambio de control accionario deben ser aprobadas por la CNBV.
Lira declinó compartir los detalles de la estructura accionaria que tendrá el banco al recibir la autorización del regulador, por tratarse de un proceso en curso.
A inicios de octubre, la calificadora de riesgo Moody’s en México reafirmó la calificación de Bankaool en ‘BBB+.mx’, el cuarto nivel en su escala, y señaló que el aval regulatorio de la reestructura accionaria generaría presiones al alza para la nota del banco.
Superapp y nuevos segmentos
Francisco Lira, quien ha estado al frente de bancos como la filial de Sabadell en el país y Actinver, asumió como CEO de Bankaool el pasado julio con el encargo de integrar nuevos clientes, fortalecer la estrategia de negocio y profundizar la digitalización.
El directivo dijo que la estrategia a seguir se basa en tres pilares, siendo el primero consolidar la banca empresarial, que representa casi la totalidad de su cartera de crédito, con una oferta de servicios que va desde los créditos a las operaciones cambiarias y fideicomisos.
Ver más: “Para atraer la inversión, el mejor seguro es la certidumbre”: el mensaje de la UNCTAD para México
El segundo pilar es el fortalecimiento de la gobernanza y garantizar el cumplimiento regulatorio del banco a nivel nacional e internacional en medio del crecimiento que experimenta a medida que incrementa su presencia en el país.
La cartera de crédito total de Bankaool creció 72% anual, a MXN$22.279 millones, según datos de la CNBV a agosto, con un índice de morosidad de 0,60%, inferior al 2,3% del sector.
La captación avanzó 90% anual a MXN$31.345 millones. Aunque los costos asociados con la expansión y una reestructura interna contribuyeron a registrar una pérdida neta de MXN$55 millones en el periodo.
El tercer pilar de la estrategia está en las personas físicas, un segmento que buscan atender a través de una superapp, que implica ofrecer una variedad de servicios en una misma app que tiene gran éxito en Asia, pero que en México no ha despegado.
Este ecosistema estaría integrado por las empresas de Grupo Omni, como el supermercado en línea Jüsto que Moisés Chaves compró a inicios de 2026 o el distribuidor Marzam para la compra de medicinas. Bankaool habilitaría los productos financieros.
La institución también busca crecer en la banca minorista con productos como tarjetas de crédito, ampliar los créditos personales y automotrices, pero no harán un despliegue agresivo, sino que buscan crecer la oferta principalmente entre sus 200.000 clientes.
“Queremos atender a nuestros mismos clientes que ya tenemos que no les estamos cubriendo esa necesidad y que ya nos las están pidiendo”, dijo.