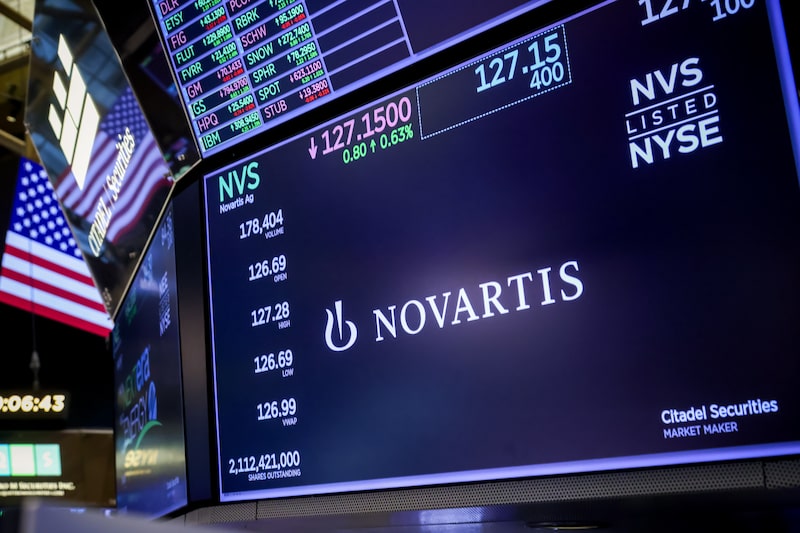
Bloomberg — Novartis AG (NVS) ha revisado al alza sus previsiones para el año, ya que el crecimiento generado por los nuevos medicamentos compensa cada vez más el impacto de la competencia de los genéricos sobre Entresto, su antiguo éxito de ventas.
El beneficio operativo básico podría registrar pocos cambios o crecer en un porcentaje de un solo dígito bajo a tasas de cambio constantes, según informó el martes la farmacéutica suiza. La empresa había previsto anteriormente un descenso.
Ver más: Novartis sufre revés: su fármaco falla en prueba clave contra enfermedades cardíacas
Novartis necesita nuevos medicamentos para impulsar el crecimiento, ya que las copias más baratas están mermando las ventas de algunos de sus antiguos éxitos de ventas. La presión se está intensificando tras tres reveses en ensayos clínicos, lo que aumenta la importancia de los tratamientos restantes, como una pastilla experimental para la esclerosis múltiple.
Las acciones de Novartis se han recuperado en gran medida tras desplomarse un 11% en un solo día el mes pasado, la peor caída en más de seis años, cuando un tratamiento para una enfermedad rara que provoca atrofia muscular no superó un ensayo en fase avanzada. La empresa ha recomprado acciones por valor de US$4.700 millones en los últimos meses.
El medicamento, del-desiran, era la pieza clave de la adquisición de Avidity Biosciences por parte de Novartis, valorada en US$12.000 millones, y fue promocionado por el CEO, Vas Narasimhan, como un posible éxito de ventas. El fracaso supuso un duro golpe para uno de los medicamentos destinados a impulsar el crecimiento más allá de 2030 y suscitó dudas sobre la capacidad de Narasimhan para cerrar acuerdos.
“Me siento muy cómodo con la adquisición”, afirmó el CEO en una conferencia telefónica con los periodistas, restando importancia a las preocupaciones sobre los recientes contratiempos calificándolas de “una reacción un tanto exagerada” y asegurando que en Novartis todo sigue como de costumbre.
El beneficio operativo de la empresa se desplomó el último trimestre tras asumir un cargo por deterioro de US$1.900 millones para amortizar el valor de del-desiran. Sin embargo, el beneficio básico aumentó, superando las estimaciones de los analistas.
Las acciones han subido alrededor de un 16% en lo que va de año, con un rendimiento inferior al de su rival suizo Roche Holding AG, que también tiene previsto lanzar un nuevo tratamiento contra la esclerosis múltiple.
Novartis anunció la semana pasada que, según los estudios, el tratamiento denominado remibrutinib redujo las tasas anuales de recaída en pacientes con esta enfermedad autoinmune en aproximadamente un tercio, en comparación con el fármaco más antiguo de Sanofi, Aubagio. Este resultado fue inferior al esperado, lo que llevó a algunos analistas a rebajar sus previsiones de ventas para el fármaco. Otros se mostraron más optimistas, destacando un perfil de efectos secundarios más favorable que el del fenebrutinib de Roche en lo que respecta a la seguridad hepática. Ambos medicamentos competirán en lo que podría ser un mercado de varios miles de millones de dólares.
Lea más en Bloomberg.com