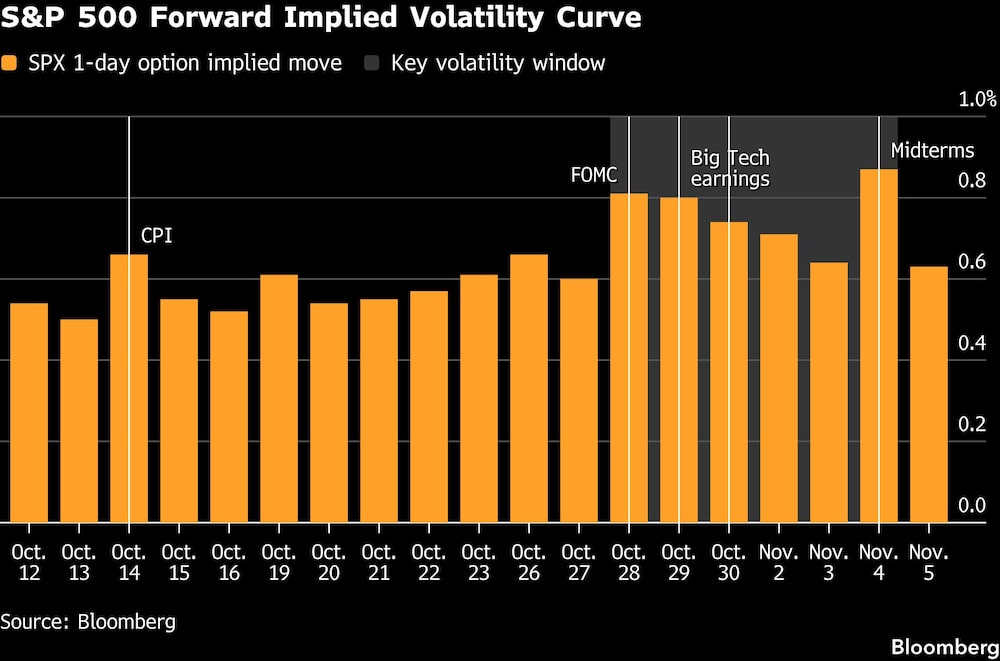
Bloomberg — Los operadores de opciones sobre acciones estarán atentos a que el mercado salga de su inercia, en un momento en el que la publicación de resultados de las empresas tecnológicas coincide con una reunión de la Reserva Federal y las elecciones de mitad de legislatura en Estados Unidos.
Para los operadores que siguen estrategias de dispersión —en las que la volatilidad de una acción concreta en posición larga se compensa con una posición en un índice—, resultará clave la semana, aproximadamente, en la que algunas de las mayores empresas de semiconductores e inteligencia artificial publiquen sus resultados.
Ver más: La deuda para financiar la IA golpea al crédito tecnológico en medio de una reevaluación del riesgo
Se trata de un periodo que suele traer consigo mayores oscilaciones en acciones concretas, ya que los resultados y las perspectivas de las empresas individuales prevalecen sobre los temas macroeconómicos dominantes en torno a las tasas de interés y los precios del petróleo, lo que aumenta la dispersión dentro de las cestas de valores estadounidenses.
Esta temporada resulta especialmente tensa para algunos operadores de dispersión, que han visto cómo el rendimiento a valor de mercado de sus posiciones se ha reducido drásticamente a medida que la volatilidad de acciones individuales se ha desplomado.
Esperarán con ansiedad las últimas novedades sobre la demanda de IA y los gastos de capital en semiconductores, en busca de sorpresas que provoquen oscilaciones en las cotizaciones.
“La estrategia de dispersión tenía un impulso excepcional de cara a julio, y las estructuras de incentivos de muchos fondos fomentan en gran medida la ampliación de las posiciones que han obtenido buenos resultados recientemente”, afirmó Alexis Maubourguet, director de inversiones de Adapt Investment Managers.
“Por lo tanto, observamos una reconstrucción sustancial de las posiciones de dispersión tras el retroceso de julio asociado a la liquidación de la estrategia de “Situational Awareness”. Estas posiciones se encuentran ahora en pérdidas".
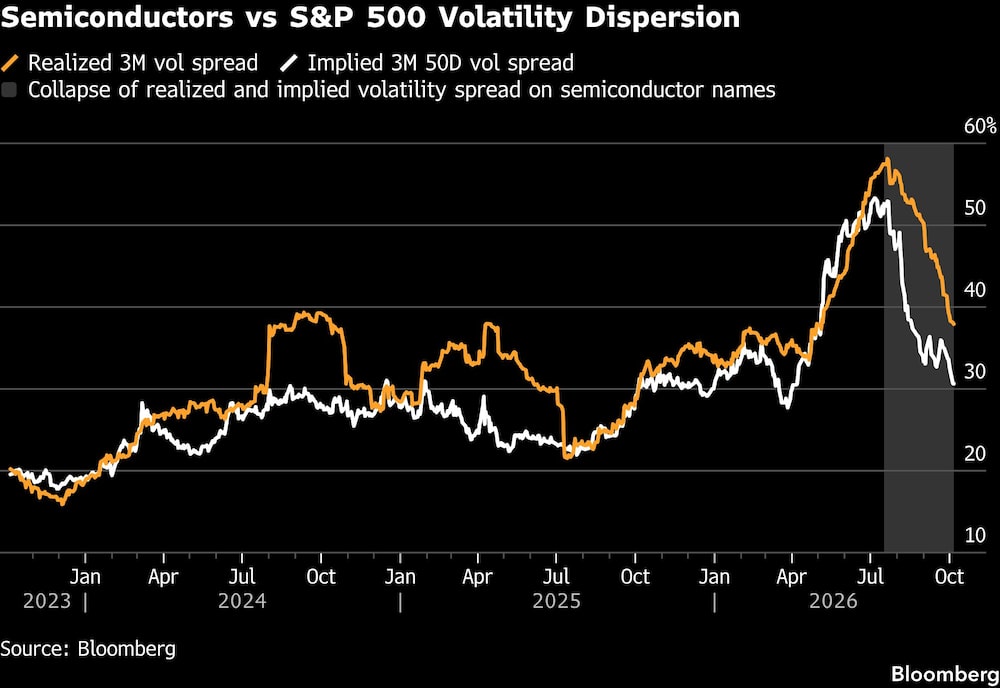
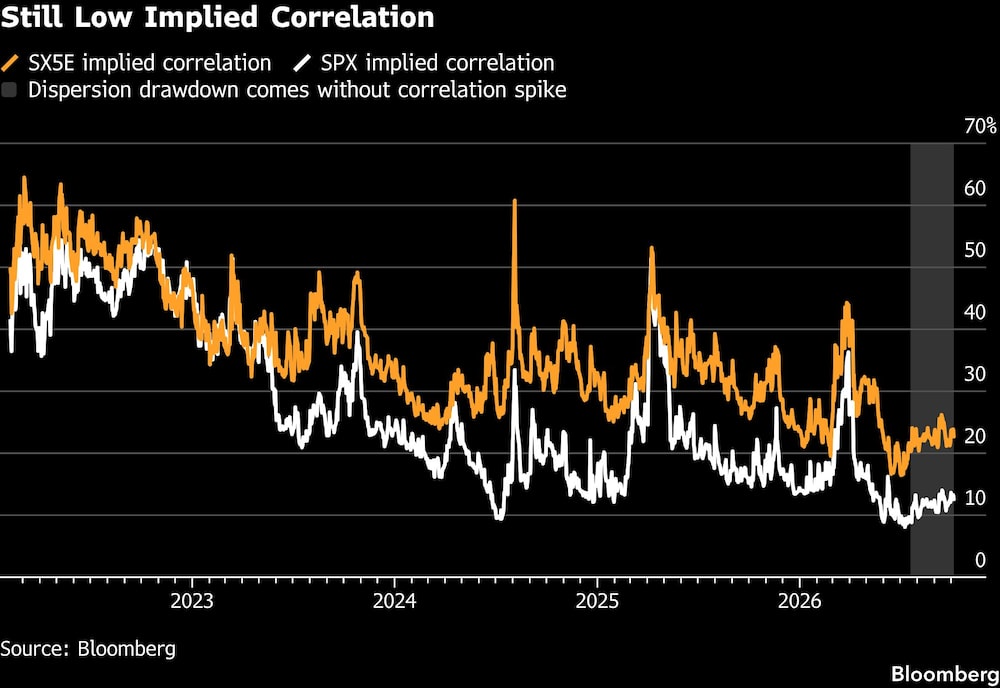
Lo que resulta más preocupante para los operadores es lo siguiente: la reciente reducción de la prima de volatilidad implícita de las empresas de semiconductores con respecto al índice S&P 500 ha venido acompañada de una caída similar en las oscilaciones realizadas. Mientras tanto, la correlación se ha mantenido moderada, a diferencia de lo ocurrido en recientes caídas que siguieron a acontecimientos macroeconómicos importantes.
Esto puede resultar especialmente preocupante para los gestores de riesgo de los grupos de fondos de cobertura. La caída de la dispersión tras el ataque conjunto de Estados Unidos e Israel contra Irán se debió en gran parte a un repunte de la correlación implícita, mientras que la parte realizada de la operación se mantuvo resistente. Esto proporcionó una sólida justificación para que los gestores de riesgo permitieran que las posiciones siguieran abiertas y no forzaran una liquidación.
“La convicción inquebrantable que justificaba las compras insensibles al precio —incluido el pago de 100 de volatilidad por opciones de compra al alza con la esperanza de que estos valores tecnológicos se duplicaran o triplicaran a medio plazo— parece haberse desvanecido”, afirmó Maubourguet. “En consecuencia, la estrategia habitual de dispersión se ha visto afectada, ya que tanto los diferenciales de volatilidad implícita como los de volatilidad realizada se han reducido”.
Ver más: BofA ve riesgo de burbuja en tecnológicas y propone opciones para aprovechar el Nasdaq 100
En el contexto actual, puede resultar más difícil justificar el mantenimiento de esta estrategia en cartera. Esto hace que esta temporada de resultados sea potencialmente aún más importante para que las acciones de semiconductores y memorias ofrezcan suficiente volatilidad relacionada con los resultados.
Aunque puede resultar muy difícil repetir los movimientos realizados tan espectaculares observados durante los resultados del primer trimestre, las opciones están descontando, no obstante, las mayores reacciones en un solo día a los resultados desde la pandemia de la COVID-19, y, como es habitual, los movimientos más pronunciados se descuentan en las acciones tecnológicas, según Kieran Diamond, estratega de derivados de UBS Group AG (UBS).
Es probable que esa expectativa de mayores movimientos relacionados con los resultados en las acciones tecnológicas mantenga a los fondos de cobertura invertidos, incluso después de haber cedido una parte de sus ganancias de principios de año en los últimos meses. Para algunos, la caída de la volatilidad bursátil ha supuesto incluso un mejor punto de entrada para esta estrategia.
Ver más: JPMorgan ve un nuevo impulso para las acciones tecnológicas tras meses de pausa
“Es probable que los inversores que hayan sufrido pérdidas en carteras con gran peso tecnológico dentro de la dispersión de la volatilidad esperen a que termine la temporada de resultados para ver cómo evoluciona la operación durante ese periodo antes de ajustar su exposición”, afirmó Herve Guyon, director de estrategia y soluciones de flujos de Société Générale SA.
“Los operadores siguen buscando activamente oportunidades en el ámbito de la dispersión, por ejemplo, a través de la estructura del paladio que contrapone a los ganadores y los perdedores del sector de la inteligencia artificial”.
Las estrategias de dispersión QIS centradas en el sector tecnológico han sido las más afectadas, según Premialab, que recopila datos del sector.
“Esto indica que parte de la reciente presión de valoración a precio de mercado es específica de las cestas con gran peso tecnológico, en lugar de reflejar un deterioro generalizado en todas las implementaciones de dispersión sistemática”, afirmó Adrien Geliot, CEO de Premialab.
Ver más: SK Hynix se acerca a Amazon en bonos mientras crece la deuda de las tecnológicas por la IA
Si una crisis macroeconómica de gran envergadura —como una escalada de la guerra entre EE.UU. e Irán, o una perturbación en los mercados de renta fija o de divisas— provocara que las acciones se movieran al unísono, el rendimiento de las cestas de dispersión podría verse aún más afectado.
Podría decirse que eso haría que la relación riesgo-rentabilidad de la dispersión inversa —vender volatilidad de acciones individuales y comprar índices— resultara mucho más atractiva.
Los operadores que se centran en estrategias relacionadas con el índice de volatilidad de Cboe también seguirán de cerca cómo se desarrolla la operación de dispersión, ya que cualquier liquidación forzosa probablemente provocará movimientos más pronunciados en el indicador.
Recientemente, los inversores se estaban cubriendo frente a las elecciones de mitad de mandato de EE.UU. con spreads de opciones de compra sobre el VIX de noviembre.
“La menor volatilidad de las acciones individuales fue el primer paso”, señaló Maubourguet. “Si se da el segundo paso mediante un aumento de la volatilidad del índice —por ejemplo, provocado por una caída diaria del 3% en el S&P 500—, asistiremos a liquidaciones”.
-Con la colaboración de Bernard Goyder.
Lea más en Bloomberg.com