En los últimos días, la mayor parte de la información sobre Nvidia Corp. (NVDA) se ha centrado en las supuestas relaciones extramatrimoniales de su exCEO Jensen Huang, los vínculos entre Nvidia y la administración del presidente Donald Trump, y cómo estos enredos podrían haber afectado a las ventas de semiconductores avanzados a China y, por ende, a la seguridad nacional de EE.UU.
Son todas preguntas válidas.
De acuerdo con diversos informes, la familia y la antigua empresa de inversiones del secretario de Comercio, Howard Lutnick, quien intervino para facilitar las exportaciones de los chips avanzados de Nvidia, en contra de la opinión de otros funcionarios de la administración Trump, tenían importantes inversiones tanto en la compañía como en los centros de datos del sudeste de Asia que usan tecnología de Nvidia y que podrían haber contribuido a las ambiciones de China en materia de inteligencia artificial.
Huang, por su parte, mantenía una cercana relación con Trump, quien se hizo con un gran número de acciones de Nvidia apenas una semana antes de que su administración flexibilizara las normas de exportación relativas a los chips H200 de Nvidia. Para finales de agosto, la participación de Trump en Nvidia podría haber superado los US$60 millones.
Queda por ver si estos puntos se relacionan entre sí, aunque los motivos de sospecha son evidentes y comprensibles.
Se presume que los reguladores del gobierno son árbitros neutrales, sin embargo, las relaciones personales y financieras con una empresa específica, en especial una tan grande e importante como Nvidia, generan conflictos que podrían influir en sus decisiones.
La influencia actúa en ambos sentidos: los ejecutivos con conexiones políticas ejercen presión para obtener subvenciones, una aplicación laxa de la normativa u otros favores estatales, al tiempo que los funcionarios parciales presionan a las compañías para que actúen por motivos personales o políticos en lugar de comerciales. En el caso de Nvidia, existen evidencias de que ambas cosas estaban ocurriendo.
Curiosamente, hay otra parte de la saga de Nvidia que plantea problemas similares, aunque ha recibido mucha menos atención: la retención por parte del Gobierno de EE.UU. de una parte de los ingresos de Nvidia procedentes de China.
En agosto del año pasado, el presidente anunció que Nvidia y Advanced Micro Devicer (AMD ) pagarían al Gobierno el 15% de las ventas de determinados chips de IA a China, un acuerdo que, según Trump, había sido idea suya.
En diciembre, el presidente anunció una reducción del 25% de las ventas del modelo H200 de Nvidia a China, que el Gobierno aplicó de forma ingeniosa mediante un decreto de en enero que, para evitar la prohibición constitucional de los impuestos a la exportación, imponía un arancel del 25% a los chips importados de Taiwán y reexportados a China.
Al comparar las estimaciones federales de los aranceles pagados por las importaciones de los chips en cuestión con las reexportaciones de EE.UU. de esos mismos productos a China, Hong Kong y Macao, es posible calcular cuánto dinero le reportó este plan al Tío Sam: hasta US$333 millones hasta septiembre de 2026, lo cual no es ni una cantidad insignificante ni un cambio radical en las finanzas públicas.
Cabe preguntarse si este dinero, y el acuerdo en general, influyeron en la decisión del Gobierno de aprobar las ventas de Nvidia a China o de ofrecer a la compañía otro trato especial, pero eso (casi) no viene al caso.
El problema más grave es que el acuerdo inclina de forma inadecuada la balanza reguladora hacia un lado, y en este caso el sesgo forma parte de la política oficial del Gobierno de EE.UU. Los reguladores que deben decidir si la venta de chips al extranjero supone una amenaza para la seguridad nacional no deberían estar autorizados a cobrar una comisión por hacerlo.
Este problema político no se limita a Nvidia y al esquema de licencias de exportación.
Según el panel de control de propiedad gubernamental del Instituto Cato, desde junio de 2025 el gobierno de Estados Unidos ha firmado acuerdos de participación accionaria con 41 empresas, 27 de las cuales fueron financiadas por el Departamento de Comercio.
Al menos dos de estos acuerdos involucran a compañías vinculadas a la administración Trump: el paquete de US$1.600 millones del Departamento de Comercio para USA Rare Earth depende de una recaudación de capital privado de US$1.500 millones por parte de la antigua firma de Lutnick, Cantor Fitzgerald.
Al mismo tiempo el fabricante de imanes Vulcan Elements, que tiene acuerdos tanto con el Departamento de Comercio como con el Pentágono, está vinculado a 1789 Capital, la firma de capital de riesgo asociada con Donald Trump Jr.
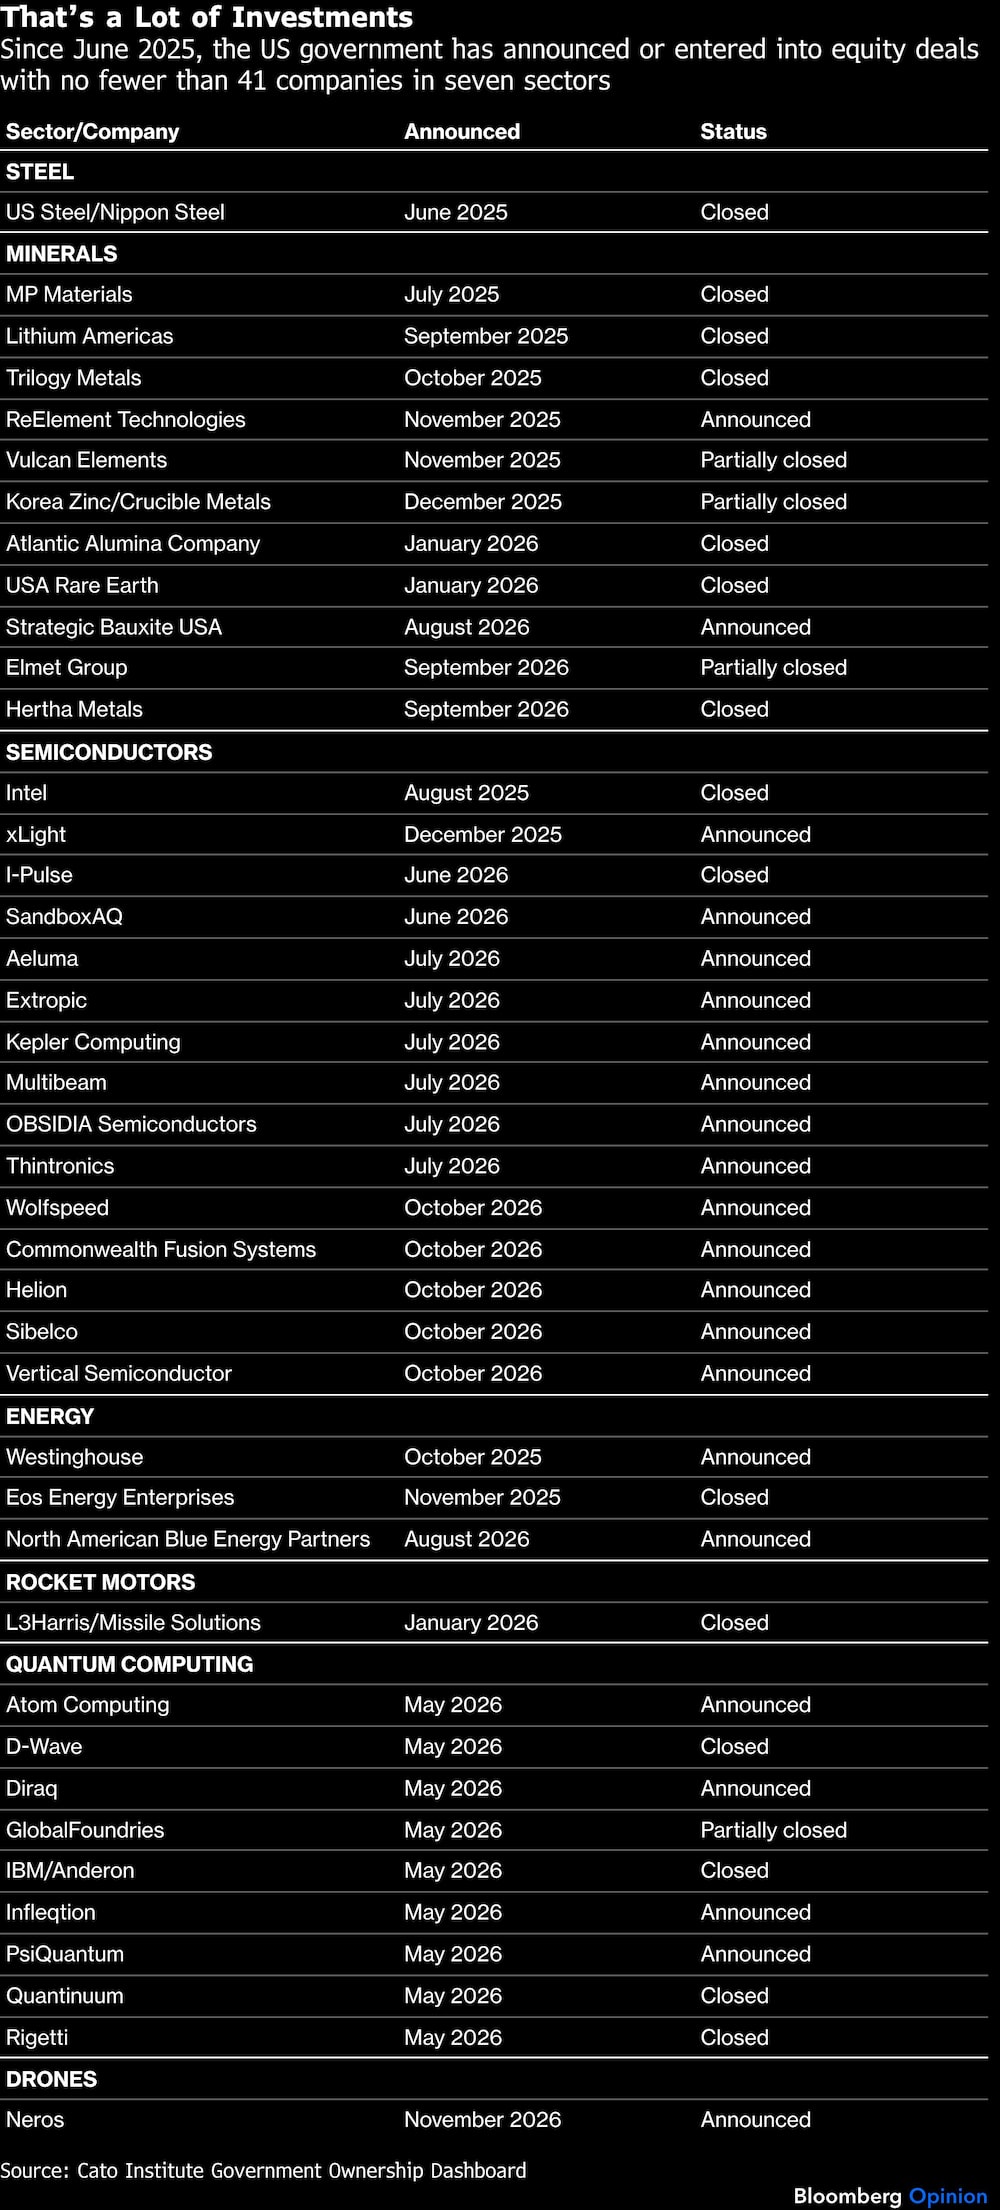
Al margen de las conexiones personales, estos planes de participación accionarial sin precedentes plantean conflictos similares a los que se observan en el caso de Nvidia, porque otorgan a Washington un interés financiero directo en las compañías objetivo y, en consecuencia, distorsionan tanto las decisiones corporativas como las del Gobierno.
Cuando el Tío Sam deja de ser árbitro y se convierte en jugador, los conflictos son inevitables. Y surgirán nuevas sospechas siempre que el Gobierno interactúe con una de las compañías de su cada vez mayor cartera.
Consideremos algunos ejemplos recientes.
Meses después de que el Pentágono adquiriera una participación de US$1.000 millones en la división de misiles de L3Harris, la empresa matriz ganó un contrato con la FAA (por sus siglas en inglés, Administración Federal de Aviación) para modernizar la red de control de tráfico aéreo (¡vaya sorpresa!).
Dos meses después, el Ejército seleccionó a Vulcan para suministrar imanes de tierras raras para su programa de drones SkyFoundry, el décimo contrato de defensa de la joven compañía.
Y la empresa Intel (INTC), respaldada por el gobierno, acaba de recibir una exención de un año de la reciente prohibición de la FCC (por sus siglas en inlgés Comisión Federal de Comunicaciones) sobre robots industriales de fabricación extranjera.
Estas y otras transacciones no son necesariamente impropias ni corruptas. (Otras empresas, por ejemplo, también han recibido exenciones de la FCC). No obstante, el riesgo de decisiones sesgadas es evidente, y las investigaciones del Congreso son esperadas y justificadas.
La única forma de limitar estos problemas es poniendo fin a estas relaciones y restableciendo la separación entre los sectores público y privado de EE.UU., una separación que ha sustentado la libre empresa estadounidense durante décadas.
Con el fin de recuperar su neutralidad regulatoria, el Gobierno debería desinvertir inmediatamente en sus participaciones accionarias corporativas y poner fin a esquemas similares, incluyendo la “acción dorada” de US Steel, los acuerdos de reparto de ingresos de Nvidia y AMD, y la nueva iniciativa del gobierno para codificar “campeones nacionales” (incluida Nvidia).
El Congreso además debería endurecer las restricciones a las inversiones de altos funcionarios del gobierno, sus familias y sus antiguas compañías, y debería exigir mucha más transparencia sobre las posiciones de inversión que siguen siendo legales.
Sin embargo, la verdadera solución consiste en reducir la influencia del Gobierno sobre la economía.
“Cuando la compraventa está controlada por la legislación”, advirtió en su famosa frase el satírico P.J. O’Rourke, “lo primero que se compra y se vende son los legisladores”. Si sustituimos eso por la discrecionalidad del Ejecutivo y los acuerdos entre bastidores, el resultado es el lío de Nvidia y quizá también otros líos.
Nada de esto implica la ausencia total de regulación; salvaguardar la seguridad nacional es una función propia del gobierno.
Sin embargo, incluso en estos casos, como en el de los controles de exportación estadounidenses, existen sólidos argumentos para limitar la intervención gubernamental a los asuntos más graves, a fin de maximizar la eficacia y minimizar las consecuencias económicas y políticas negativas de las medidas.
Toda regulación, ya sea relacionada con la seguridad o no, debe ser estrictamente necesaria, objetiva y estar libre de las lagunas legales que convierten las políticas bien intencionadas en instrumentos para el enriquecimiento personal.
Puede que hoy el foco de atención recaiga sobre Nvidia y los controles de exportación de los Estados Unidos. Sin embargo, el corporativismo sin precedentes de la Administración Trump garantiza prácticamente que se avecinen todavía más problemas.
Esta nota no refleja necesariamente la opinión del consejo editorial de Bloomberg LP y sus propietarios.
Lea más en Bloomberg.com