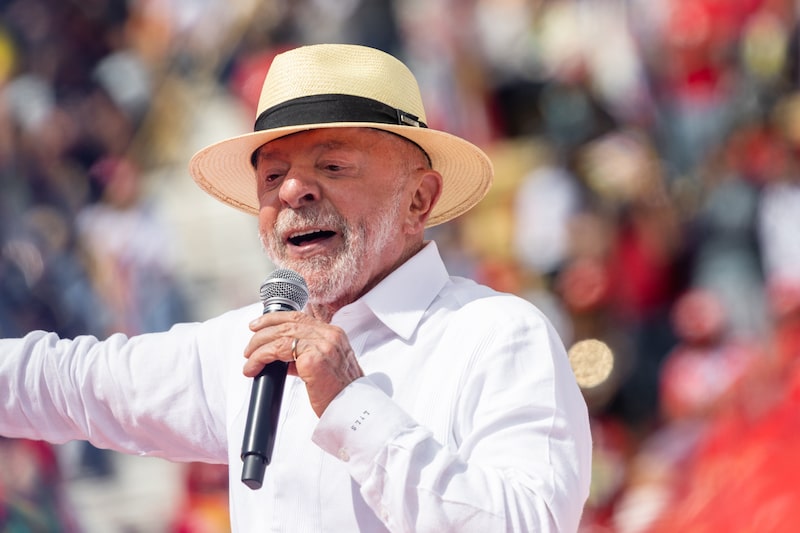
Bloomberg — En distintos actos de campaña, el presidente Luiz Inácio Lula da Silva ha arremetido contra las apuestas en línea en su intento por obtener otro mandato, al culparlas de drenar los presupuestos de los hogares y reducir el gasto de los consumidores que ha impulsado el crecimiento durante sus gobiernos.
Ahora, a pocos días de las elecciones presidenciales del 4 de octubre y con la contienda estancada, el líder izquierdista está convirtiendo la retórica en políticas concretas. Este viernes, emitió una medida provisional que prohíbe el juego en línea en todas sus modalidades, según anunció el ministro de Hacienda, Darío Durigan, en un acto en São Paulo. La medida tendrá una vigencia de 120 días y posteriormente requerirá la aprobación del Congreso para mantenerse en vigor.
Ver más: Lula prohibirá las apuestas en línea y ofrecerá alivio de deuda antes de las elecciones
Para Lula, esta medida supone un impulso de última hora para obtener ventaja sobre su principal rival, el senador conservador Flávio Bolsonaro, y abordar las crecientes preocupaciones sobre la adicción y el endeudamiento. Las encuestas muestran que los brasileños apoyan de forma abrumadora la prohibición de las apuestas, lo que sitúa al antiguo sindicalista frente a una industria con grandes recursos económicos, al tiempo que lo posiciona del lado de las familias preocupadas por sus finanzas.
Sin embargo, prohibir las apuestas podría empujar a los brasileños hacia el mercado del juego ilegal, al tiempo que contribuiría muy poco a resolver un problema de endeudamiento mucho mayor que afecta a los hogares.
Fundamentalmente, Lula sigue insistiendo en un modelo de crecimiento económico impulsado por el consumo y el crédito, y no ofrece ningún plan creíble para controlar la deuda pública, una fuente clave de las tasas de interés extraordinariamente altas de Brasil.
La avalancha de facturas de tarjetas de crédito y pagos de préstamos está agobiando a los consumidores, las empresas se tambalean por el alto costo del crédito y el deterioro de las perspectivas fiscales del país alarma a los inversores desde São Paulo hasta Wall Street. El endeudamiento de los hogares se encuentra en un máximo histórico; la deuda pública ha vuelto a los niveles de la pandemia; y los impagos corporativos están en su punto más alto de la historia.
El gasto bajo el mandato de Lula ha impulsado el crecimiento, pero están apareciendo grietas: el consumo se está reduciendo y los economistas advierten que la expansión podría no durar mucho más.
“Es muy probable que tengamos una desaceleración, posiblemente incluso una recesión”, dijo Arminio Fraga, exgobernador del banco central de Brasil, en una entrevista.
En julio, el 82% de los hogares tenía algún tipo de deuda, el porcentaje más alto desde que se inició la serie en 2010, según la Confederación Nacional de Comercio de Bienes, Servicios y Turismo. Casi el 10% de la deuda pendiente de tarjetas de crédito tenía al menos 90 días de retraso, un máximo histórico en los datos del banco central. Un número récord de brasileños también recurría a sobregiros o mantenía deudas rotativas de tarjetas de crédito, una de las formas de endeudamiento más costosas del país.
Con la tasa de referencia Selic de Brasil en el 13,75% y las tasas de interés de las tarjetas de crédito que pueden superar el 400%, las familias brasileñas destinan casi un tercio de sus ingresos al servicio de la deuda, un récord en los datos del banco central que se remontan a 2005.
¿Cómo crecieron el crédito y la deuda de los hogares en Brasil?
Desde su regreso al poder en 2023, Lula, un político de izquierdas de 80 años, ha tratado de mejorar la vida de los trabajadores brasileños impulsando el consumo y aprovechando la expansión crediticia que se disparó durante la pandemia.
El dinero barato inundó la economía en 2020, cuando el Gobierno repartió ayudas de emergencia a los hogares y las empresas, mientras que el Banco Central recortó la tasa Selic hasta su mínimo histórico.
Ese mismo año, el lanzamiento de Pix, un sistema de pagos instantáneos que ahora es de uso generalizado, aceleró el cambio hacia la banca digital. El crecimiento de las fintech y de los prestamistas que operan mediante aplicaciones incorporó a más brasileños al sistema financiero formal y facilitó el acceso al crédito. Los datos del banco central muestran que el número de tarjetas de crédito activas casi se duplicó, al pasar de 134 millones en 2020 a unos 254 millones en 2025.
Pero el endeudamiento desenfrenado dio paso a las consecuencias negativas cuando los bancos centrales aumentaron la tasa Selic para contener el repunte inflacionario que acompañó la reapertura de la economía. La tasa alcanzó el año pasado un máximo de casi dos décadas, situándose en el 15%, mientras que el crecimiento de los precios al consumidor seguía siendo elevado.
Ver más: Lula advierte en la ONU contra la interferencia extranjera en las elecciones de Brasil
Millones de prestatarios como Antônio Carlos Ramalhete, un maestro de escuela pública y entrenador personal de 38 años, se vieron afectados por la crisis. Cansado de la rutina de dos trabajos, este nativo de São Paulo invirtió en un negocio en 2020 con la esperanza de generar riqueza.
En un intento por mantenerlo a flote, agotó el límite de cinco tarjetas de crédito y solicitó préstamos, lo que elevó su deuda a R$500.000, o unos US$98.000, antes de que empezara a poner en orden sus finanzas a finales del año pasado.
“Cuando dices 500.000, la mayoría de la gente se imagina que cogiste una maleta con 500.000 y saliste a gastarlos”, dijo Ramalhete. “No es así. Hay intereses, intereses de tarjeta de crédito”.
Si bien los costos de endeudamiento están disminuyendo, los brasileños aún enfrentan una tasa anual promedio del 60% en créditos al consumo y tasas de sobregiro que superan el 100%. Estos costos son particularmente dolorosos en uno de los países más desiguales del mundo, donde decenas de millones viven por debajo del umbral de la pobreza y la tentación del dinero fácil es difícil de resistir.
¿Por qué crecieron las apuestas en línea en Brasil?
Esto puede ayudar a explicar el auge de las apuestas en Brasil. Desde que se legalizaron las apuestas en 2018, el mercado se ha disparado hasta convertirse en uno de los más grandes del mundo, con los brasileños apostando hasta R$30.000 millones al mes el año pasado, según estimaciones del Banco Central.
A pesar de los esfuerzos de Lula por controlar la industria de las apuestas en línea, incluyendo la imposición de regulaciones y la prohibición de que los beneficiarios de ayudas sociales realicen apuestas, los médicos advierten que la adicción está aumentando y los brasileños culpan cada vez más a las apuestas de arruinar sus finanzas.
Pedro Neto, un vendedor de 34 años, empezó a apostar en 2021 para disfrutar más de los partidos de fútbol. Posteriormente, se sintió atraído por las apuestas más rápidas, al estilo de los casinos, y se enganchó a Aviator, un juego muy popular. Poco después, empezó a intentar recuperar las pérdidas.
Ver más: Lula y Bolsonaro quedan en empate técnico en una encuesta a semanas de las elecciones de Brasil
Neto relató haber despilfarrado R$85.000 en una sola apuesta. Dos semanas después, volvió a apostar y perdió otros R$50.000 en el baño de una iglesia en Sorocaba, la ciudad del estado de São Paulo donde reside.
Para cuando logró controlar su adicción este año con la ayuda de su congregación, Neto había perdido R$300.000 e incluso vendió su iPhone para seguir apostando.
“Solo te das cuenta de lo mal que está la situación cuando no queda nada, cuando has llegado a cero”, dijo.
Sus dificultades no son un caso aislado. Más de 25 millones de brasileños realizaron apuestas el año pasado, y los estudios sugieren que los apostantes tienen muchas más probabilidades de enfrentarse a problemas económicos. Un estudio de Insper, una universidad de São Paulo, reveló que las personas que comenzaban a apostar tenían casi un 20% más de probabilidades de incurrir en impagos.
Las dificultades económicas de los hogares están teniendo repercusiones desde los pequeños comercios familiares hasta las salas de juntas de las grandes empresas.
“Se retroalimentan mutuamente”, afirmó Camila Abdelmalack, economista jefe de Serasa Experian, proveedor de datos y agencia de crédito. “Hoy en día, no se puede hablar de la morosidad de los consumidores sin hablar de la morosidad de las empresas”.
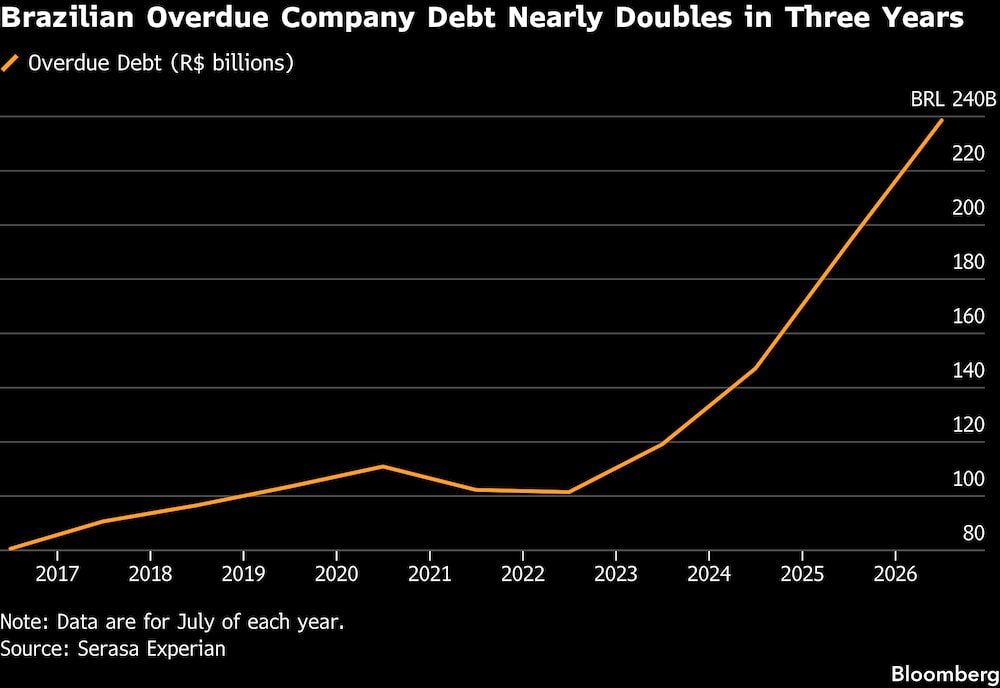
Según Serasa Experian, en julio se registró una cifra récord de 9,2 millones de empresas morosas, con una deuda vencida que ascendía a R$239.000 millones. La mayor parte correspondía a pequeñas empresas, pero algunas de las mayores empresas de Brasil también se están viendo afectadas por la presión financiera.
Este año, el gigante de los biocombustibles Raizen SA, el productor petroquímico Braskem SA y la cadena de supermercados Companhia Brasileira de Distribuição, conocida como GPA, han tomado medidas para reestructurar su deuda a través de procedimientos extrajudiciales.
El alivio financiero duradero para las familias y las empresas depende de la reducción de los costos de endeudamiento de Brasil. Estos costos se ven incrementados por el temor a que la deuda pública alcance niveles peligrosos, y porque ni Lula ni sus rivales han presentado una estrategia concreta para controlar el gasto.
En julio, el déficit fiscal nominal de Brasil alcanzó casi el 10% del PIB, o alrededor de US$235 mil millones. Más del 90% de ese déficit correspondía a costos de intereses.
“La negativa a gastar incluso un poco menos está aumentando enormemente la carga para el Estado”, dijo Adam Goldsmith, director para América Latina de Greenmantle, una consultora.
Ver más: Lula aumenta las prestaciones sociales a semanas de las elecciones y crece la alerta fiscal
Lula ha restado importancia a la preocupación por los niveles de deuda pública, atribuyendo su aumento a las altas tasas de interés. Su gobierno destaca que ha reducido el déficit presupuestario de Brasil y prevé un pequeño superávit primario el próximo año.
Sin embargo, los economistas señalan que eso dista mucho de lo necesario para frenar la deuda, mientras que los esfuerzos del Gobierno por sostener la demanda corren el riesgo de mantener la inflación —y la tasa Selic— en niveles más altos durante más tiempo.
Ahí reside el reto para Lula —o para quien gane las elecciones— a medida que la economía se desacelera: aliviar el dolor ahora conlleva el riesgo de aumentar la factura más adelante.
Para millones de brasileños como Ramalhete, el maestro de escuela pública que lucha por salir adelante, esa situación les resulta demasiado familiar.
“Siempre creemos que para finales de mes lo habremos resuelto”, dijo. “Lo que no tenemos en cuenta son las cosas que suceden durante el proceso”.
Esta historia fue actualizada con más información a las 17:30 ET.
Lea más en Bloomebrg.com