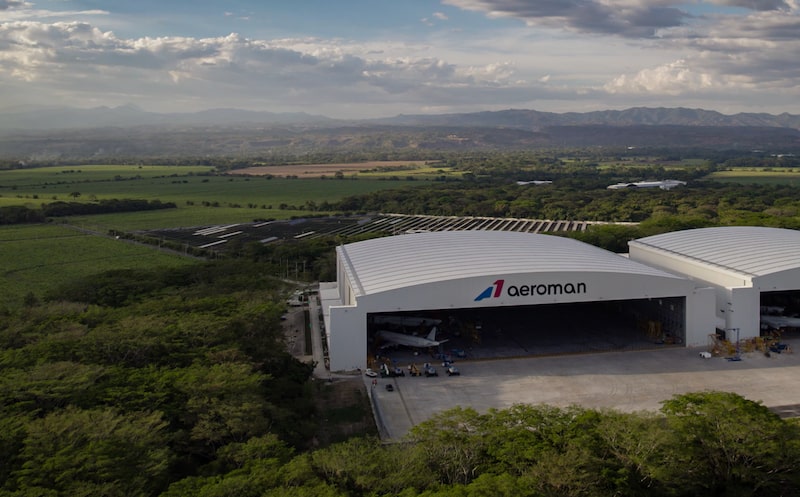
Bloomberg Línea — La compañía aeroespacial AAR Corp (AAR) acordó adquirir una participación de control del 65% en MRO Holdings, la matriz del grupo de mantenimiento Aeroman con raíces en El Salvador, a un valor empresarial de US$4.000 millones.
Ver más: La falta de nuevos aviones impulsa la expansión del mantenimiento aeronáutico en El Salvador
La operación, anunciada el lunes 28 de septiembre, creará “la mayor empresa de mantenimiento pesado (MRO) del mundo, que atenderá un total combinado de casi 3.000 aeronaves al año en nuestros hangares”, dijo John M. Holmes, presidente del consejo de administración, presidente y CEO de AAR.
El precio equivale a 10,7 veces el EBITDA ajustado proyectado de MRO Holdings para 2026, considerando US$75 millones en sinergias anuales de costos y descontando beneficios fiscales por unos US$150 millones en valor presente.
AAR pagará unos US$1.800 millones por el paquete de control y destinará US$1.300 millones adicionales a cancelar deuda del grupo.
Los accionistas actuales, entre ellos la familia Kriete y la firma estadounidense Bain Capital, conservarán el 35% restante; AAR podrá comprar el 5% en cualquier momento dentro de los seis años posteriores al cierre y el 30% restante en tres tramos de 10% en los aniversarios dos, tres y cuatro de la operación.
MRO Holdings surgió hace más de cuatro décadas como Aeroman en San Salvador, El Salvador y hoy emplea unas 10.000 personas en cinco plantas de El Salvador, México, Estados Unidos y Colombia, con 115 líneas de mantenimiento.
Para 2026 se espera que facture unos US$1.000 millones, con un EBITDA ajustado de 285 millones y un margen cercano al 27%; en 2025 convirtió cerca del 70% de ese EBITDA en flujo de caja operativo. Alrededor del 90% de sus ingresos proviene de clientes estadounidenses, de acuerdo con datos de la compañía.
Perspectivas de crecimiento
AAR también apunta a crecer en mantenimiento de aviones de fuselaje ancho y a capturar flotas europeas y de Medio Oriente para servicio en América.
La compra eleva el margen de EBITDA ajustado pro forma de AAR a cerca del 16% antes de sinergias, unos 400 puntos base sobre su resultado autónomo del año fiscal 2026, con una meta de 19% a 20% en tres o cuatro años, cuando se consoliden las sinergias.
AAR financiará la operación con US$2.100 millones en deuda nueva, US$780 millones en acciones a US$135 cada una, entregadas a los accionistas de MRO Holdings, y US$230 millones de una colocación privada liderada por The Pritzker Organization.
La compañía estima un apalancamiento neto de 3,6 veces al cierre, que bajaría a 3,0 en dos años y al rango objetivo de 2,0 a 2,5 en el mediano plazo; para acelerar ese proceso retendrá el 100% del flujo de caja excedente de MRO Holdings durante sus dos primeros años como dueña y espera mantener su calificación en la categoría BB.
En El Salvador, ambas compañías definieron un plan de inversión de varios años para ampliar la capacidad de mantenimiento, incorporar capacidades técnicas nuevas, modernizar plantas y equipos y fortalecer la formación de técnicos e ingenieros.
Las operaciones continuarán con los mismos equipos directivos y la actual planilla. “AAR es el socio ideal para MRO Holdings: son expertos en la industria y valoran a las personas de la misma manera que nosotros”, dijo Roberto Kriete, presidente de la junta de MRO Holdings. “Seguiremos siendo accionistas relevantes porque esperamos que el próximo capítulo de la compañía sea aún más grande que el anterior”.
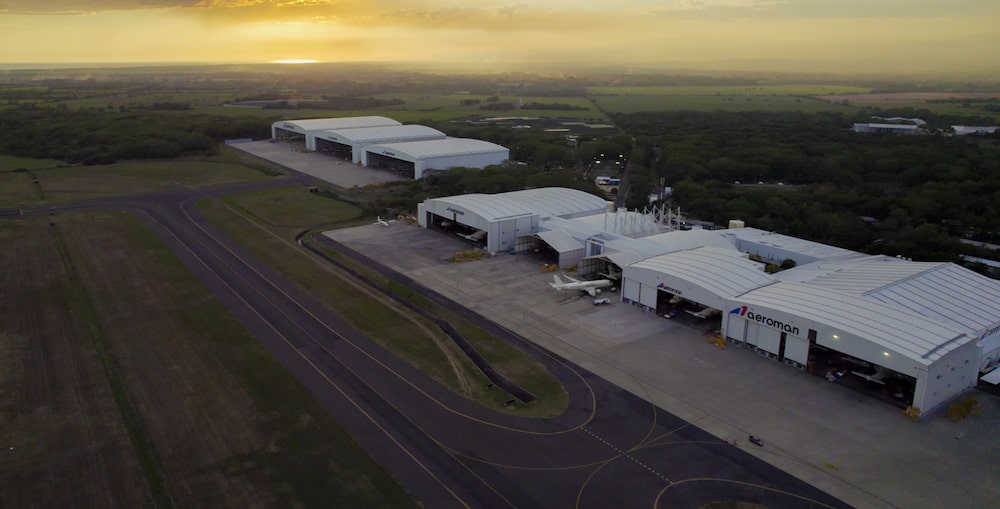
La transacción, aprobada por unanimidad por el directorio de AAR, se espera que se cierre en el trimestre fiscal que termina en febrero de 2027, sujeta a aprobaciones regulatorias y condiciones habituales; hasta entonces ambas operarán por separado y, desde el cierre, AAR consolidará a MRO Holdings en sus estados financieros.
Goldman Sachs, William Blair y Centerview Partners actuaron como asesores financieros de AAR; Solomon Partners como asesor principal de MRO Holdings.
Reacción del mercado
En Wall Street, la reacción al paquete de anuncios fue volátil. Las acciones de AAR llegaron a subir casi 7% en la preapertura del martes, apuntalados por unos resultados trimestrales que superaron las expectativas.
La utilidad ajustada por acción fue de US$1,49, frente a un consenso de US$1,29, y las ventas de US$918 millones, un 24% más que un año antes.
La ganancia, sin embargo, se esfumó en la sesión regular y la acción llegó a caer hasta 10%, su mayor descenso intradía desde el 22 de julio, informó Bloomberg.
“Esta adquisición debería impulsar la venta cruzada de servicios de mantenimiento pesado y reparación de componentes para las principales aerolíneas clientes de AAR.; la compañía apunta a ser un proveedor integral”, dijo Louie DiPalma, de William Blair, a Bloomberg. El analista prevé que los datos de las aeronaves que pasan por los hangares del grupo mejoren las funciones predictivas e inteligencia artificial de Trax.
Michael Ciarmoli, de Guggenheim, consideró que la operación reafirma la ambición de AAR de liderar el mantenimiento pesado de fuselajes tras la compra de HAECO Americas en noviembre de 2025, y amplía la presencia de la empresa con American Airlines (AAL) y Delta Airlines (DAL). De las ocho casas que siguen la acción de la compañía, cinco recomiendan comprar y tres mantener; Jefferies fijó un precio objetivo de US$155.