Bloomberg Línea — BCA Research abandonó sus apuestas bajistas sobre los mercados financieros de Brasil tras el avance electoral de Flávio Bolsonaro, aunque advirtió que un eventual gobierno de derecha difícilmente aplicará un ajuste fiscal comparable al de Javier Milei en Argentina.
Ver más: JPMorgan revisa su estrategia en América Latina: anticipa fuerte repunte en Brasil y rebaja a Chile
La firma considera que la fortaleza parlamentaria que podría tener Bolsonaro abre espacio para reformas económicas, pero no garantiza una consolidación fiscal capaz de estabilizar la deuda pública, ni un ciclo alcista sostenido para los activos brasileños.
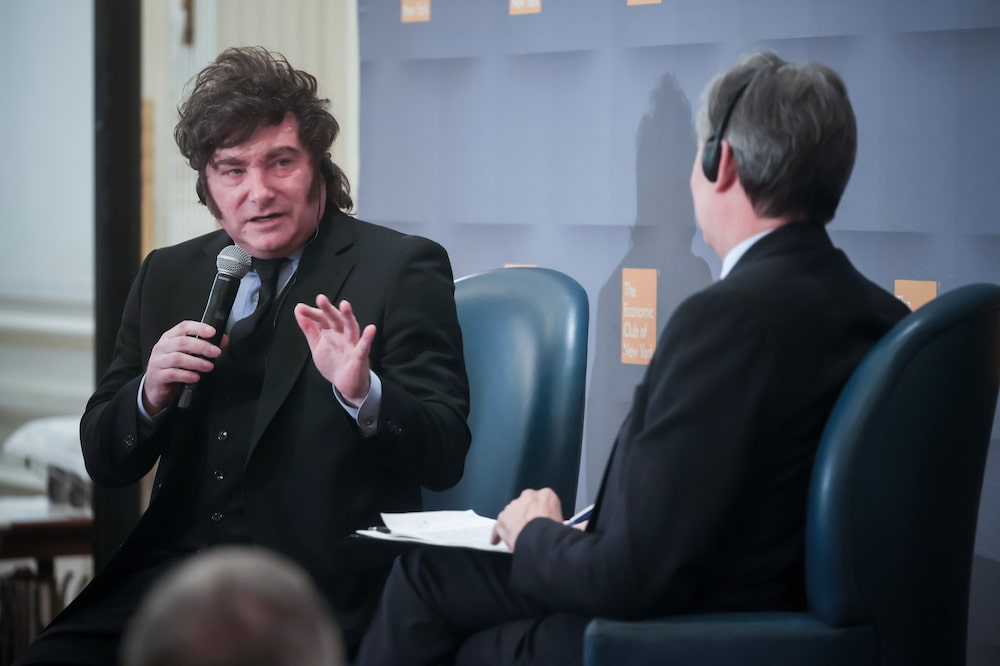
Los analistas Max Malak, Arthur Budaghyan y Matt Gertken sostienen que “comparar a Brasil con la terapia de choque de Milei en Argentina es incorrecto”, ante las diferencias políticas y económicas entre ambos países.
El avance de Bolsonaro cambia las perspectivas de Brasil
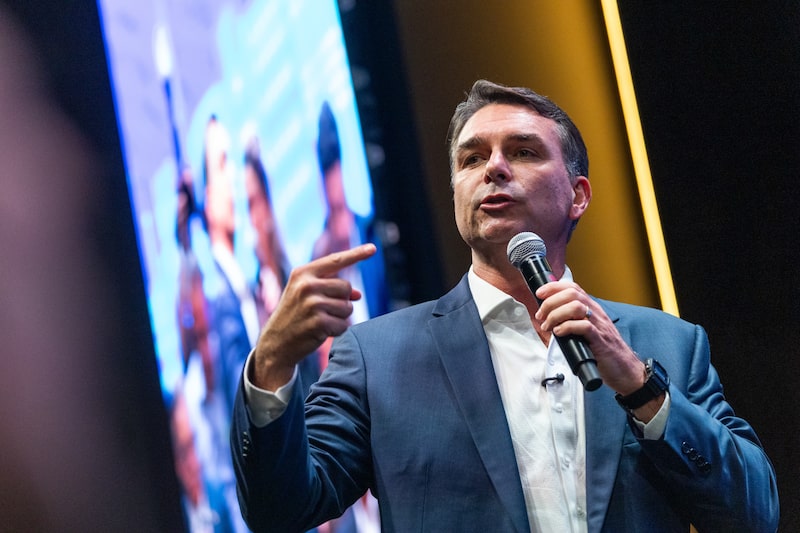
Flávio Bolsonaro obtuvo el 47% de los votos válidos en la primera vuelta presidencial, frente al 45,2% del mandatario Luiz Inácio Lula da Silva. La diferencia alcanzó 2,2 millones de sufragios, pese a que las encuestas favorecían al presidente.
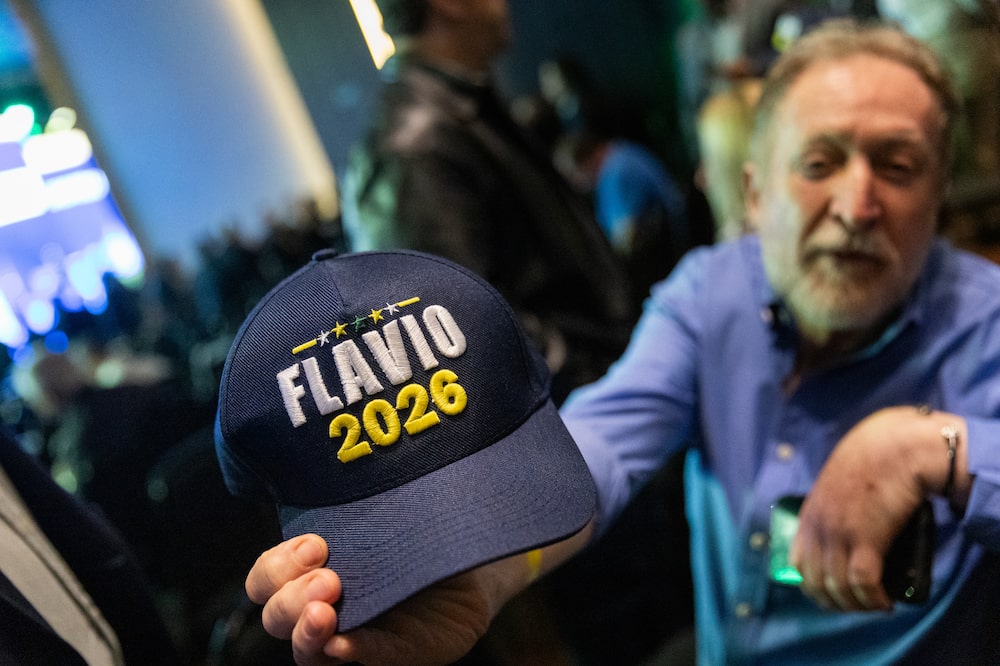
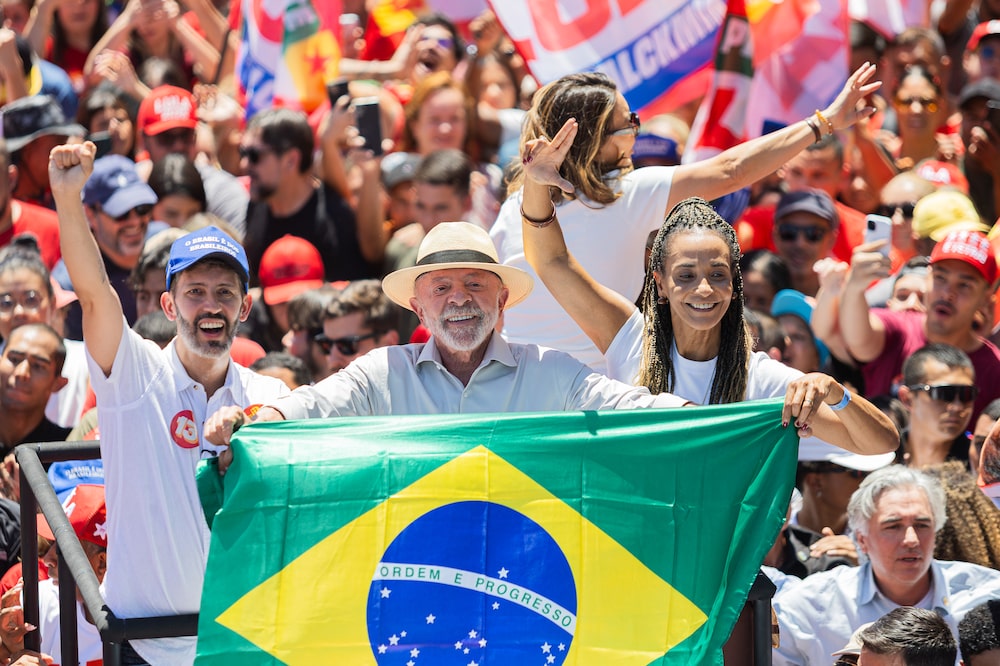
Lula perdió más de tres millones de votantes respecto a 2022, mientras la participación electoral cayó al 79%, su nivel más bajo desde 1998. El aumento del 15% en las transferencias de Bolsa Família tampoco consiguió movilizar a su base.
BCA Research considera ahora a Bolsonaro favorito para la segunda vuelta del 25 de octubre, aunque reconoce que Lula todavía podría imponerse si logra recuperar una proporción significativa de los electores que se abstuvieron.
El principal cambio para los mercados, sin embargo, está en el Congreso. El Partido Liberal consiguió 121 escaños en la Cámara de Diputados, equivalentes al 23,6%, y alcanzó una participación del 36% en el Senado.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Según los analistas, Bolsonaro tendría “la posición más fuerte en el Congreso de cualquier presidente desde 1988”, una ventaja que facilitaría la aprobación de reformas durante el comienzo de su mandato.
La derecha concentra el 35% de la Cámara y el 47% del Senado, según BCA Research, mientras los partidos de izquierda representan el 24% y el 19%, respectivamente. Esta composición reduce la capacidad de bloqueo de la oposición.
No obstante, Bolsonaro necesitaría negociar con el Centrão, una agrupación informal de partidos que intercambia apoyo legislativo por cargos, financiación de proyectos y asignaciones presupuestarias.
Por qué Brasil no seguirá el ajuste fiscal de Milei
BCA Research anticipa que las privatizaciones, la desregulación y los incentivos a la inversión privada tendrán prioridad sobre los recortes profundos del gasto público.
Bolsonaro ha planteado recuperar límites fiscales y revisar el sistema de pensiones, pero también prometió mantener Bolsa Família y modificar la reforma tributaria de Lula, con posibles reducciones de impuestos.
Según los analistas de BCA Research, “los argentinos eligieron a Javier Milei con un mandato para el dolor y una crisis inflacionaria que erosionaba sus medios de vida”. Una crisis de esa naturaleza no se ha producido en Brasil.
Ver más: Los ETF de América Latina captan US$5.500 millones y Bank of America revela dónde invierten
El país enfrenta restricciones distintas. Su economía muestra señales de desaceleración pese al estímulo fiscal, mientras los impagos de hogares y empresas aumentan y la inversión de capital se contrae.
El gasto discrecional del Gobierno creció entre un 40% y un 50% durante el último año. Paralelamente, los nuevos pedidos manufactureros retrocedieron y el indicador equivalente de servicios cayó por debajo de 50 puntos.
La principal dificultad reside en la deuda pública. Con un crecimiento real promedio del 2% y rendimientos reales de los bonos del 5%, Brasil necesitaría mantener un superávit primario recurrente del 2,5% del PIB para estabilizar su endeudamiento.
Actualmente, el balance primario registra un déficit cercano al 0,6% del PIB. Corregir esa diferencia exigiría un ajuste aproximado de tres puntos porcentuales del producto, una magnitud que BCA considera políticamente inviable.
La firma advierte que “cualquier cosa más allá de un ajuste fiscal simbólico podría hundir la economía en una recesión”, especialmente después de que el gasto público contribuyera a sostener la actividad durante el mandato de Lula.
El precedente de Jair Bolsonaro también limita las expectativas. Aunque impulsó privatizaciones, reformas tributarias y consolidación fiscal junto con Paulo Guedes, únicamente consiguió aprobar una reforma de pensiones considerablemente diluida.
Ver más: ¿Cómo invertir tras las elecciones de Brasil? Las estrategias de Wall Street tras el rally
BCA Research mejora su apuesta por los bonos brasileños
El cambio más concreto en la estrategia de inversión afecta a la renta fija. BCA Research elevó los bonos brasileños en moneda local y la deuda soberana denominada en dólares desde infraponderar hasta sobreponderar.
La decisión no supone una expectativa de crecimiento sostenido de los mercados. La firma identifica dos trayectorias posibles para la política fiscal, ambas con restricciones para el desempeño de los activos brasileños.
La primera contempla un ajuste simbólico que permita prolongar durante algunos meses el repunte financiero, pero que no impida un aumento acelerado de la deuda pública respecto al PIB.
La segunda supone una consolidación fiscal moderada que provoque una recesión en 2027. Bajo esa alternativa, el real, los bonos locales y el crédito soberano podrían superar durante más tiempo a sus equivalentes emergentes.
Un escenario más favorable para el real dependería de fuertes entradas de capital extranjero, impulsadas por reformas estructurales y un ajuste fiscal considerable. BCA considera que esa combinación podría sostener la apreciación de la moneda brasileña.
Las acciones, en cambio, enfrentarían presiones por la contracción de los beneficios empresariales. BCA tampoco prevé un desempeño superior estructural de Brasil frente a los índices de referencia de mercados emergentes.
Ver más: De JPMorgan a Goldman Sachs: las apuestas de Wall Street para Brasil tras la ventaja de Bolsonaro
Los analistas reconocen que “no está claro para nosotros qué escenario prevalecerá y cuánto tiempo continuará este repunte a corto plazo”, mientras las decisiones fiscales del próximo gobierno permanecen abiertas.
La evolución del gasto público, las reformas legislativas, los tipos de interés reales y los precios de las materias primas determinará hasta qué punto el cambio político puede sostener la recuperación de los activos brasileños.