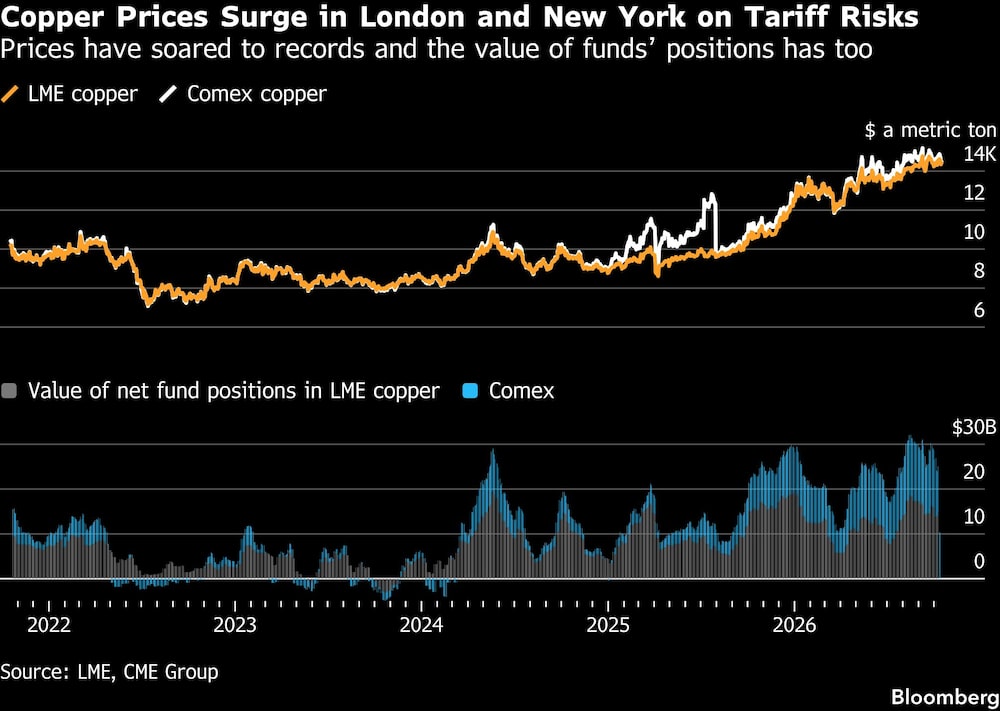
Bloomberg — Desde que Donald Trump volvió a ocupar el cargo, el precio del cobre se ha disparado debido a una reorganización radical de las existencias mundiales, motivada por el riesgo de que imponga aranceles sobre este metal. Sin embargo, a medida que Trump se acerca al ecuador de su segundo mandato, muchos de los optimistas del mercado comienzan a temer que los precios puedan desplomarse si no lleva a cabo sus planes.
Hasta hace unas semanas, los futuros del cobre en Nueva York se habían negociado con primas persistentes respecto al índice de referencia mundial establecido en la Bolsa de Metales de Londres (LME), lo que ha permitido a los operadores obtener ganancias sin precedentes al enviar cobre a Estados Unidos antes de que entraran en vigor los aranceles.
A su vez, las existencias fuera de EE.UU. se han desplomado, y las continuas importaciones estadounidenses han alimentado un círculo vicioso que contribuyó a que los precios de la LME alcanzaran un récord cercano a los US$15.000 por tonelada métrica el mes pasado.
Sin embargo, ante la proximidad de las elecciones de mitad de mandato, los inversores de todos los mercados se preguntan si un buen resultado de los demócratas trastocará la agenda comercial de Trump —o si incluso podría llevarle a redoblar la apuesta por los aranceles—. Y para los que apuestan al alza por el cobre, las consecuencias podrían ser profundas si se comprueba que Trump no está dispuesto o no es capaz de seguir adelante con los aranceles.
Ver más: ¿Cómo el boom del cobre cambia los planes de austeridad de Kast en Chile?
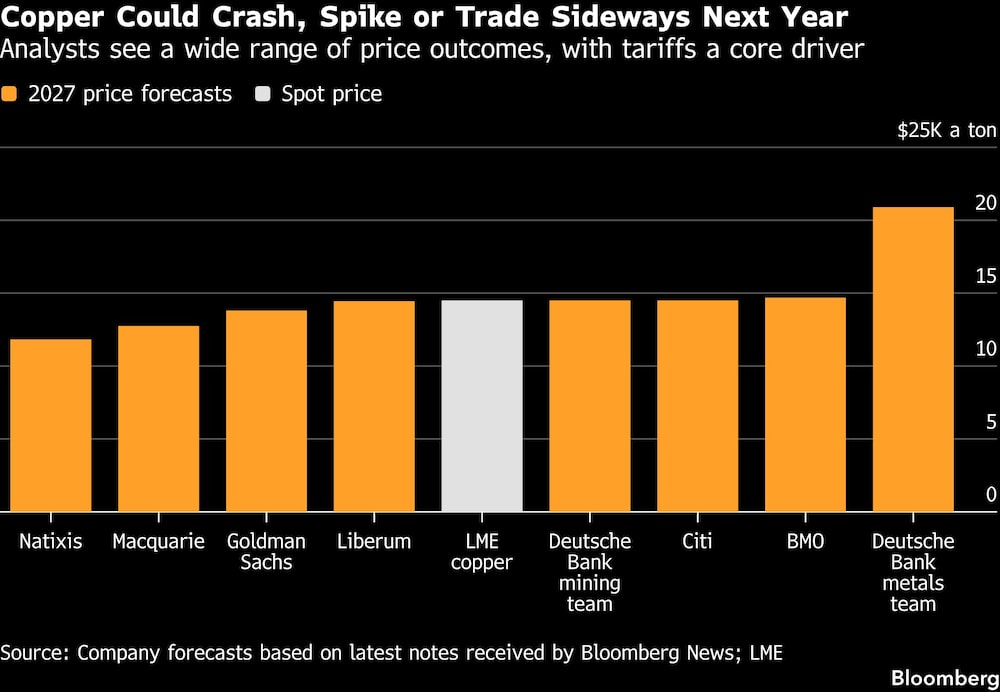
Los analistas de Natixis SA han advertido de que la política arancelaria ha creado una burbuja en el mercado de una de las materias primas industriales más importantes del mundo, y que esta podría estallar pronto si se descartan los aranceles.
Macquarie Group afirma que, en ese escenario, los precios podrían desplomarse hasta los US$10.000 por tonelada, o bien repuntar hasta los US$18.000 si los aranceles se anuncian con un retraso que permita a los operadores enviar aún más metal a EE.UU. Los futuros a tres meses se cotizaban prácticamente sin cambios, a US$14.389 por tonelada, en la LME a las 12:28 en Londres.
“Nunca había visto nada parecido, en el que la evolución futura de los precios dependa en última instancia de la decisión de un solo hombre”, afirmó Alice Fox, estratega de materias primas de Macquarie, en una entrevista.
A medida que se acercan las elecciones de mitad de mandato, hay indicios de que los operadores están cada vez más dispuestos a apostar en contra de los aranceles, y sus apuestas se centran en el diferencial entre los futuros del cobre en la Comex de Nueva York y en la LME.
Ambos mercados solían moverse casi al unísono, pero los precios de la Comex —que incluirían los aranceles si Trump los introdujera— se han negociado con enormes primas respecto a los de la LME desde que Trump propuso formalmente por primera vez la imposición de aranceles al cobre en febrero de 2025.
Ver más: El auge del cobre sacude los mercados: por qué sube, quiénes ganan y qué esperar para 2027
Los operadores pueden vender contratos de la Comex y comprar contratos de la LME para volver a alinear los mercados, pero, hasta hace poco, dicha actividad de arbitraje se había reducido casi por completo, según Marc Bailey, CEO de Sucden Financial Ltd., una de las mayores corredurías del mercado. Esto se debe a que los operadores que han vendido contratos de la Comex podrían sufrir grandes pérdidas si Trump sigue adelante con los aranceles.
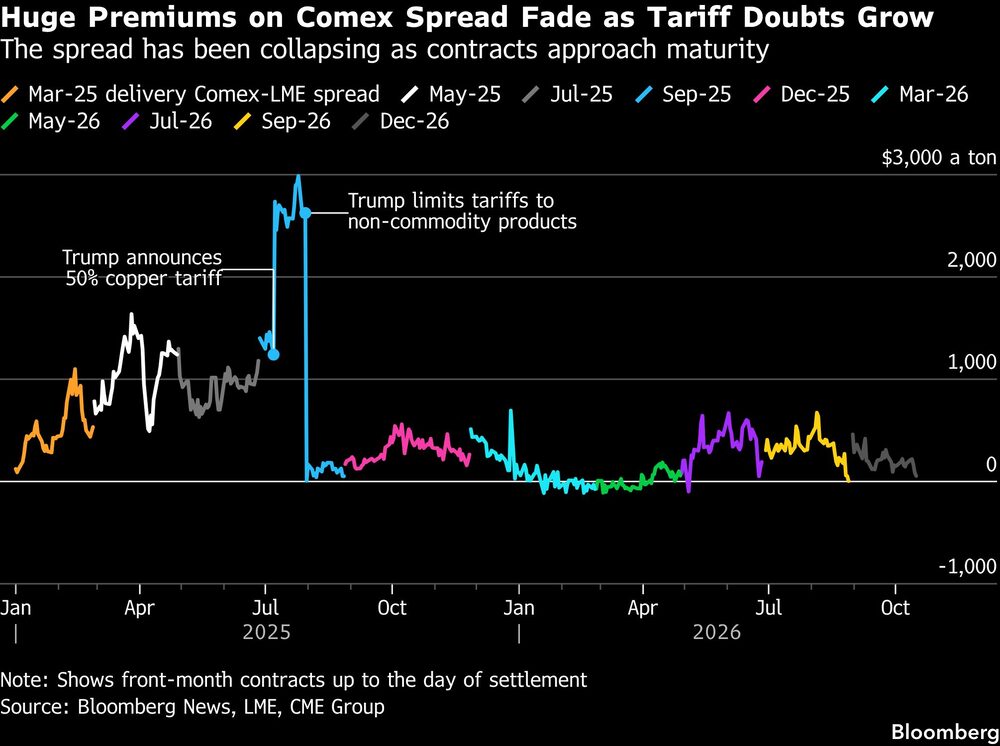
Sin embargo, en las últimas semanas, Sucden ha estado recibiendo consultas de inversores que han recuperado el interés por esta operación. Durante el mismo periodo, el diferencial entre los precios de la Comex y la LME se ha reducido drásticamente, y el descenso se ha acelerado tras un informe de Reuters del mes pasado en el que se afirmaba que los planes de Trump de imponer aranceles al cobre se habían estancado debido a las preocupaciones sobre su impacto inflacionista.
“En las últimas semanas, el estado de ánimo parece haber cambiado ligeramente”, afirmó Bailey en una entrevista en Londres. “La gente está empezando a plantearse volver a probar suerte”.
¿Por qué se están reduciendo los envíos de cobre a EE.UU.?
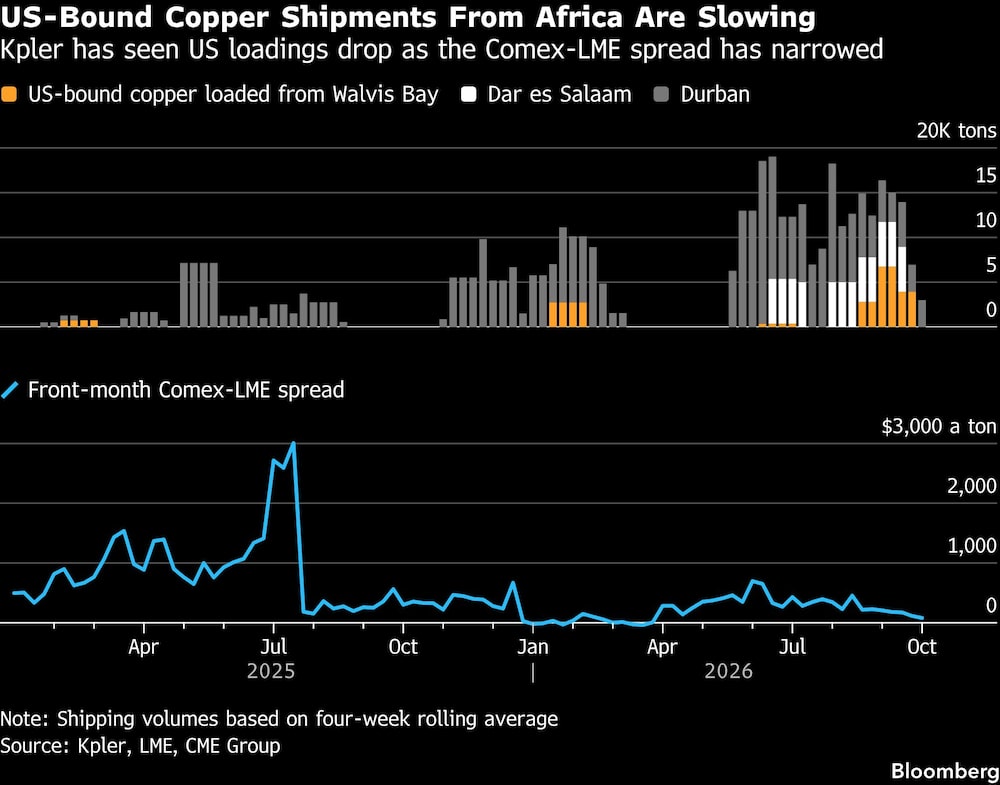
Si la tendencia cobra impulso, la creciente disposición de los inversores a apostar contra los aranceles a través del diferencial de la Comex podría tener importantes consecuencias para el mercado, al eliminar continuamente el incentivo para que los operadores envíen más metal a EE.UU.
Ver más: Codelco investiga irregularidades que podrían haber inflado su producción de cobre
En el mercado físico del cobre, los envíos de cobre desde África con destino a EE.UU. ya están disminuyendo a medida que se desploma el diferencial de la Comex, según datos de la empresa de seguimiento de buques Kpler. Y, aunque crecen las dudas sobre los aranceles, los operadores también son conscientes de la posibilidad imprevista de que Trump anuncie aranceles justo después de las elecciones de mitad de mandato y antes de que sus buques atraquen.
Ahora que este fin de semana da comienzo en Londres la reunión anual de la industria metalúrgica, la LME Week, el desplome del diferencial del Comex está avivando el debate sobre si la gravedad podría acabar afectando al cobre, ya que el aumento de los precios de la energía, la subida de las tasas de interés y un mercado bursátil vacilante suponen amenazas para las perspectivas de la demanda.
A medida que aumentan esos riesgos, las dinámicas de oferta contrastadas en EE.UU. y en el resto del mundo están ofreciendo otro incentivo para que los operadores vendan el diferencial de la Comex, según Alastair Munro, estratega de metales de Marex Group, otra importante correduría de metales.
Recientemente, las crecientes restricciones de oferta en la LME han provocado que los precios del mes más cercano suban en relación con los de Comex, reduciendo la diferencia entre ambos contratos a medida que se acercan a su vencimiento. El contrato con entrega en septiembre, por ejemplo, perdió más de US$600 por tonelada en el mes previo a la entrega, y el de Comex se liquidó con una prima inferior a US$4.
Ver más: La producción de cobre en Chile se desploma 13%, su nivel más bajo en más de 15 años
“Existe un mayor interés por vender en Nueva York y comprar en Londres, ya que hay una predilección natural por cerrar el arbitraje a medida que se acerca el vencimiento”, afirmó Munro por teléfono desde Londres. “El arbitraje es una manifestación de ello, pero existe un creciente interés por posicionarse en corto en el cobre de manera más general, debido a una perspectiva macroeconómica bajista”.
¿Por qué hay dudas sobre el rumbo de los precios del cobre?
Sin duda, los operadores de cobre se han visto gravemente sorprendidos por Trump en lo relativo a los aranceles en ocasiones anteriores, sobre todo en julio del año pasado, cuando introdujo gravámenes del 50% sobre los productos derivados del cobre, al tiempo que dejaba intacta la forma de este metal destinada a materias primas que se negocia en los mercados de futuros.
Esto provocó una caída en picado de los precios en la Comex, pero hasta hace poco se han mantenido con una prima sustancial respecto a la LME, ya que Trump dejó la puerta abierta a imponerlos en el futuro. Desde entonces, el mercado del cobre se ha visto envuelto en un debate polarizado sobre si lo hará o no.
Aunque crecen las dudas sobre los aranceles, son pocos en el mercado del cobre quienes esperan que los descarte por completo, ya que hacerlo podría permitir que las enormes reservas que se han acumulado en los puertos estadounidenses volvieran a inundar los mercados internacionales. Una teoría muy extendida es que el silencio de Trump sobre los aranceles es una estrategia deliberada para crear una “ambigüedad estratégica” con el fin de evitarlo.
Ver más: Panamá recomienda negociar con First Quantum para reactivar la mina Cobre Panamá
Sin embargo, dado el papel central que han desempeñado los aranceles en la agenda política de Trump, algunos siguen esperando que siga adelante con ellos —posiblemente ya a partir del 1 de enero, en consonancia con el consejo que el Departamento de Comercio le dio el año pasado—.
“La principal incertidumbre es la política arancelaria de EE.UU.”, afirmó Grace Li, directora de inversiones de Shanghai Ducheng Private Equity Fund Management Co. “Dada la escasa visibilidad sobre la línea de pensamiento de la administración, resulta difícil establecer una orientación clara a la hora de apostar por posiciones largas o cortas en el cobre”.
¿Cómo aprovechan los operadores el exceso de cobre almacenado en EE.UU.?
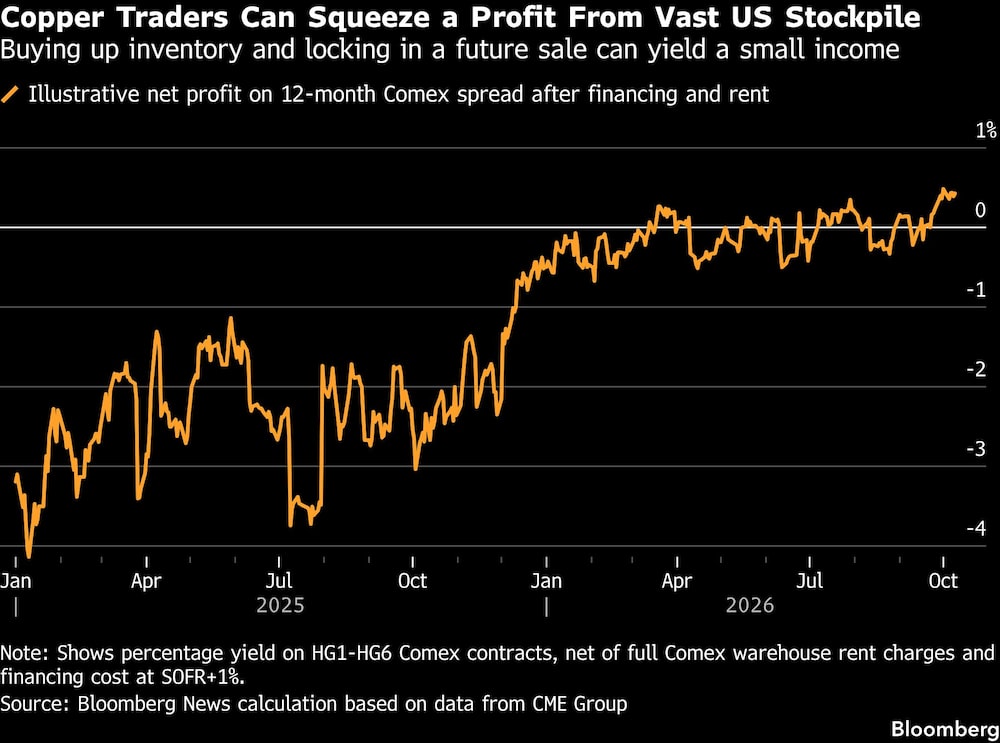
Las reservas de cobre de EE.UU. ya son tan ingentes que los fabricantes podrían tardar años en agotarlas. Mientras tanto, el exceso de oferta ha creado una oportunidad excepcional para que los operadores adquieran existencias y se aseguren un pequeño beneficio mediante la venta de contratos de futuros en la Comex.
Estas operaciones de financiación denominadas “contango” añaden aún más complejidad al debate en torno a la dinámica de la oferta y las perspectivas de los precios de cara al próximo año.
Ver más: Cobre retrocede desde niveles casi récord ante el avance del dólar y señales de más tasas de la Fed
Los beneficios que se ofrecen son escasos en comparación con las oportunidades de gran lucratividad que genera el comercio de importación de EE.UU. Aun así, son lo suficientemente lucrativos como para que los analistas de Bank of America Corp. (BAC) afirmen que podrían impedir que el cobre vuelva a salir al mercado mundial, lo que contribuiría a mantener los precios al alza incluso si Trump diera marcha atrás en los aranceles.
Y para quienes mantienen una visión bajista sobre el cobre, el riesgo de que Trump siga adelante con los aranceles sigue siendo considerable. Según la recomendación del Departamento de Comercio, los aranceles podrían introducirse por fases, fijándose en un 15% en 2027 y en un 30% en 2028.
Esto podría significar que el cobre seguirá siendo atraído hacia EE.UU., reavivando la guerra mundial de ofertas que ha elevado el precio del cobre a máximos históricos. En China, el principal consumidor, las existencias ya se han reducido de forma drástica, y si se ven obligados a reponerlas al mismo tiempo que se disparan las importaciones estadounidenses, los precios corren el riesgo de dispararse.
“Probablemente pensaban que todo este proceso de acumulación de existencias ya habría concluido a estas alturas”, afirmó Helen Amos, analista de materias primas de BMO Capital Markets Ltd. “¿Y si piensan: “En realidad, esto va a prolongarse durante otros dos años”?”.
-Con la colaboración de Winnie Zhu.
Lea más en Bloomberg.com