Bloomberg — Los sólidos resultados empresariales serán fundamentales para las esperanzas de un repunte de los mercados bursátiles mundiales a finales de año, ya que el resurgimiento de los temores sobre la inflación, la volatilidad de los bonos y el gasto en inteligencia artificial lastran la confianza de los inversores.
Los principales bancos estadounidenses, entre ellos JPMorgan Chase & Co. (JPM) y Goldman Sachs Group Inc. (GS), dan el pistoletazo de salida este martes a la temporada de presentación de resultados del tercer trimestre, y las expectativas de los analistas son muy altas. Con las bolsas europeas y estadounidenses cerca de niveles récord, los inversores exigirán unos resultados sólidos, dada la confluencia de riesgos.
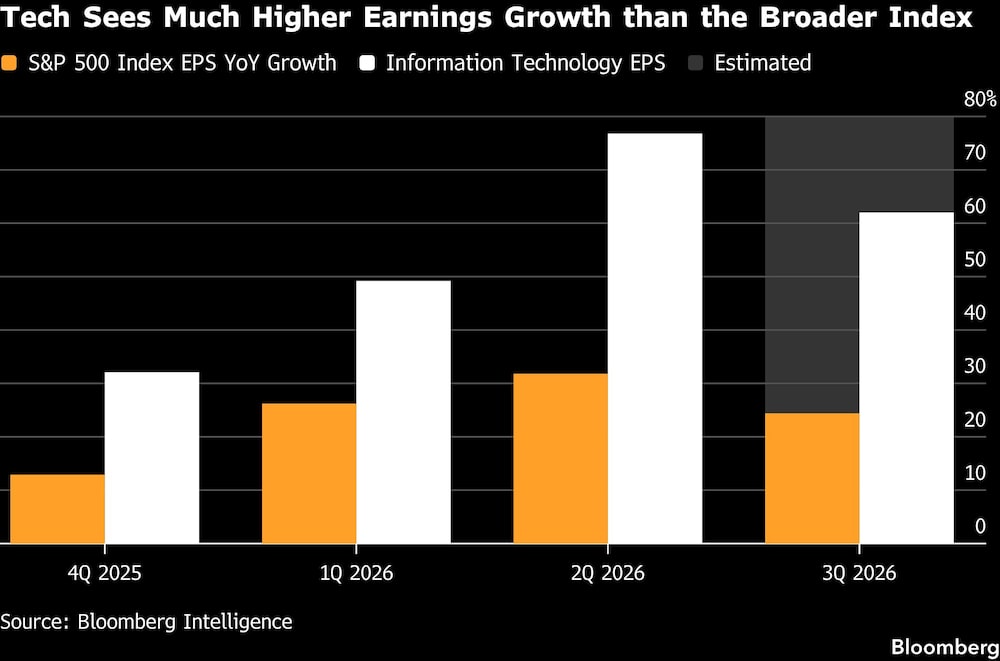
Se estima que las empresas del S&P 500 registrarán un aumento del 25% en sus ganancias en comparación con el año anterior, según datos recopilados por Bloomberg Intelligence. Un modelo de Citigroup Inc. (C) prevé que, este trimestre, un mayor porcentaje de empresas estadounidenses supere las estimaciones que en el anterior, lideradas por los sectores de la tecnología, la sanidad y la minería.
Ver más: El mercado alcista del S&P 500 cumple cuatro años: las 10 acciones más rentables desde 2022
“No es una cuestión de vida o muerte, pero sí es un “demuéstrenlo”, y el repunte necesita una confirmación, porque se ha elevado el listón", afirmó Violeta Todorova, analista de investigación sénior de Leverage Shares. “Normalmente, las empresas solo tienen que superar un listón más bajo. Esta vez tienen que saltar uno más alto”.
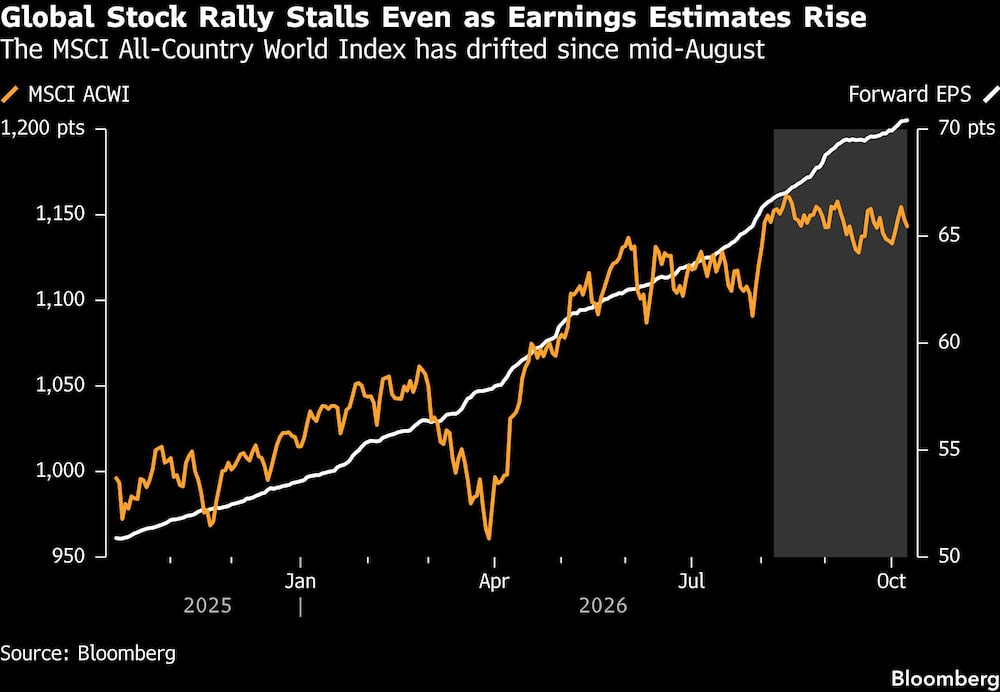
El índice MSCI All-Country World se ha estancado desde que alcanzara un récord a mediados de agosto, a pesar de que los analistas siguen revisando al alza las previsiones de ganancias. Si bien esto ha situado las valoraciones bursátiles por debajo de la media, a los participantes en el mercado les preocupa que una desaceleración del gasto de los consumidores frene el crecimiento económico general.
Estos son los temas clave que los inversores están siguiendo esta temporada:
¿Qué esperan los inversores de las empresas vinculadas a la IA?
Los analistas prevén que las acciones estadounidenses relacionadas con la IA registren un aumento del 47% en los beneficios del tercer trimestre, superando a todos los sectores excepto al de la energía, según datos de BI. Se estima que el sector de las tecnologías de la información representará un tercio de los beneficios totales del S&P 500 este año.
Ver más: Resultados de tecnológicas pondrán a prueba las estrategias de dispersión en Wall Street
En Asia, se espera que las empresas taiwanesas y surcoreanas impulsen un aumento del 66% en el crecimiento regional de los beneficios, gracias a la demanda de inteligencia artificial, según datos de Bloomberg. Sin embargo, dado que el índice MSCI World Information Technology ha alcanzado máximos históricos tras una subida del 31% este año, el listón está muy alto para nuevas ganancias.
“Ya no se premia simplemente por superar las previsiones y revisar al alza los objetivos, porque eso ya se da por hecho”, afirmó Dave Mazza, CEO de Roundhill Financial. “Este trimestre, el listón está en superar las previsiones, revisar al alza los objetivos, elevar las previsiones para todo el año y demostrar la solidez de los márgenes”.
Los resultados de Micron Technology Inc. (MU) a principios de este mes recibieron una tibia acogida por parte de los inversores, a pesar de que la empresa superó las expectativas y señaló una demanda duradera relacionada con la IA. La semana pasada, las acciones de Samsung Electronics Co. cayeron un 2,4% a pesar de que su ganancia operativa trimestral se multiplicó casi por nueve.
Las perspectivas para los operadores de redes eléctricas y los proveedores de infraestructuras se ven impulsadas por el gasto relacionado con los centros de datos de las grandes empresas tecnológicas, entre las que se incluyen Alphabet Inc. (GOOGL), Amazon.com Inc. (AMZN), Microsoft Corp. (MSFT), Meta Platforms Inc. (META) y Oracle Corp. (ORCL).
Ver más: El alza de los rendimientos de los bonos podría limitar las subidas de tasas de los bancos centrales
No obstante, el ritmo de captación de fondos ha inquietado a los inversores en medio del repunte de los rendimientos de los bonos. Un indicador del riesgo crediticio de SpaceX (SPCX) alcanzó un nuevo máximo y los bonos de la empresa se depreciaron en el mercado secundario la semana pasada.
¿Se está extendiendo el crecimiento de las ganancias a otros sectores?
La resiliencia económica ha sido un pilar de apoyo para la renta variable. Ahora, los inversores buscan indicios de que una gama más amplia de sectores sensibles al ciclo —como el de consumo, el industrial y el bancario— estén contribuyendo al crecimiento de las ganancias.
“Resultará especialmente interesante observar lo que ocurre en estos sectores no tecnológicos como indicador de la economía en general”, afirmó Emma Moriarty, gestora de carteras de CG Asset Management. “Me pregunto si se trata casi de una economía de doble vía, en la que la inteligencia artificial y los servicios asociados están obteniendo muy buenos resultados, mientras que al resto de la economía quizá le vaya menos bien”.
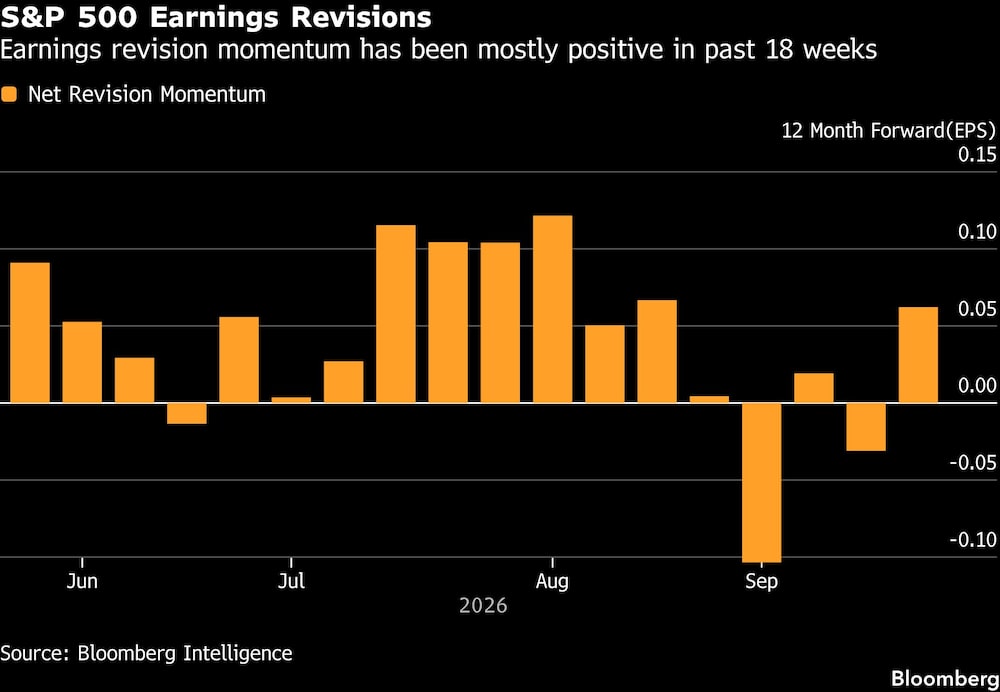
Un análisis de Morgan Stanley (MS) muestra que las ganancias de la mediana de las acciones del índice Russell 3000 están en vías de aumentar un 14% en 2026, lo que indica un contexto fundamental “sólido”, según señaló el estratega Michael Wilson. Este destacó el sector industrial, donde las revisiones de ganancias siguen siendo sólidas y las valoraciones han descendido desde el verano.
“Esperamos que la calidad de las ganancias, el flujo de caja libre y la amplitud de las revisiones sean los factores diferenciadores clave”, afirmó Wilson.
Ventajas que ofrecen las acciones de Europa y Asia
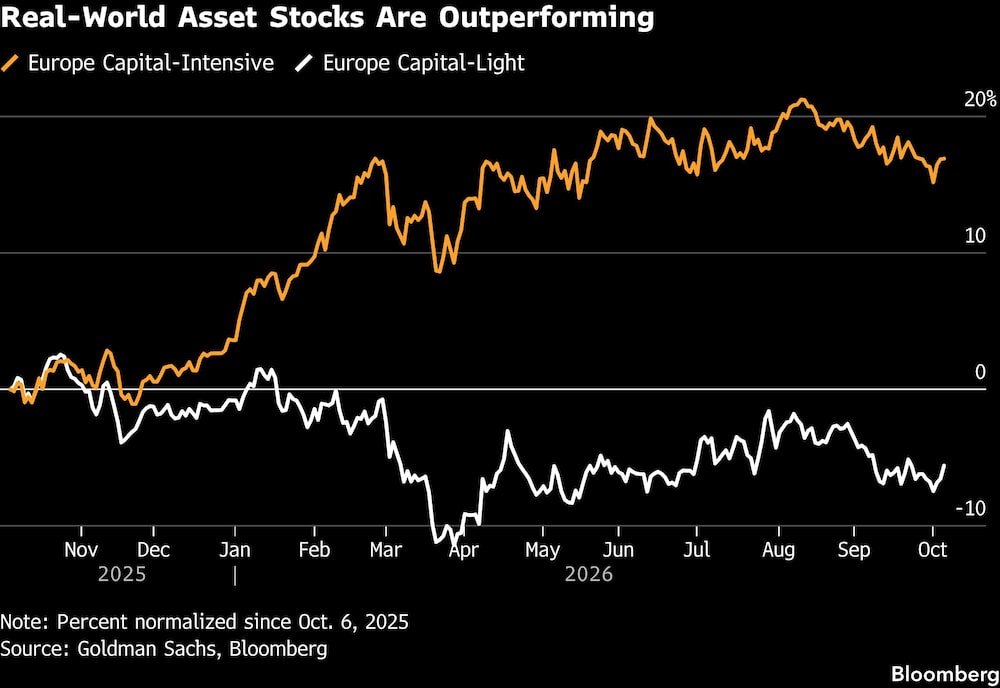
Una cesta de Goldman Sachs compuesta por las denominadas acciones de “alta intensidad de capital” en Europa, que cuentan con activos físicos, ha superado en rendimiento a un índice de sectores de “baja intensidad de capital”, que dependen en mayor medida de activos humanos o digitales.
Denominadas HALO, acrónimo de “heavy-assets low-obsolescence” (activos pesados y baja obsolescencia), estas acciones se consideran menos expuestas a la volatilidad relacionada con la inteligencia artificial y abarcan sectores como los servicios públicos y la energía.
Ver más: Bonos de EE.UU. afrontan una semana clave ante el dato de inflación y las señales de la Fed
“La ventaja de Europa radica en “el precio y un tipo diferente de beneficios””, señaló Alpesh Patel, socio director de RootBridge Capital. “La escasa ponderación del sector tecnológico en Europa —aproximadamente el 10% del Stoxx 600— constituye una cobertura en caso de que el gasto en inversión en IA resulte oneroso”.
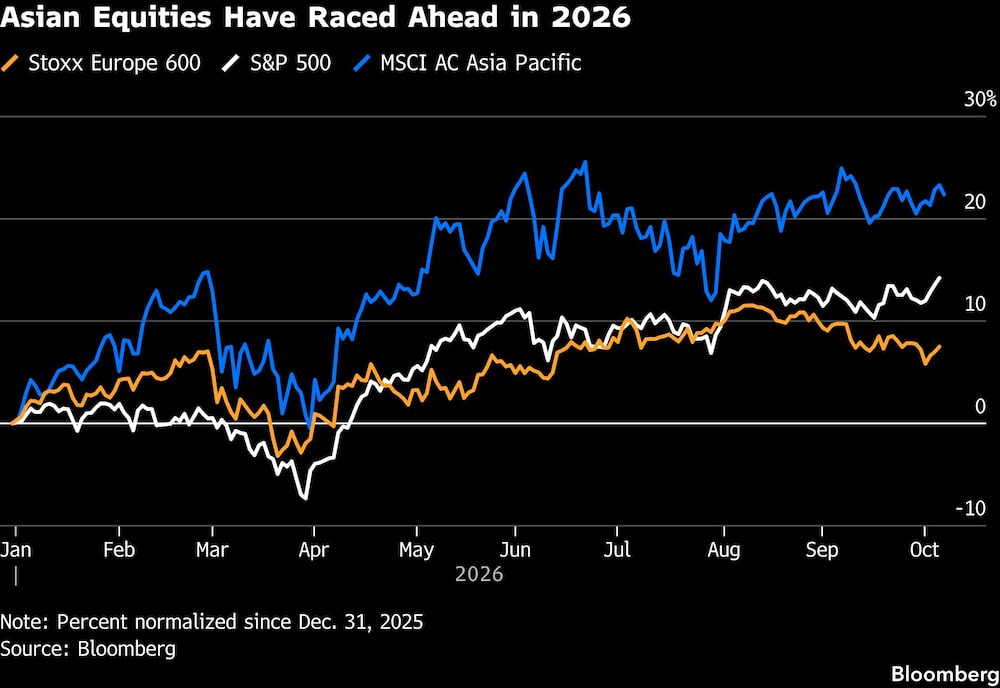
En Asia, los inversores también buscan garantías de que el crecimiento de las ganancias pueda extenderse más allá del sector tecnológico, que ejerce una gran influencia en la cadena de suministro de la IA. El índice MSCI Asia-Pacífico ha superado este año tanto al S&P 500 como al Stoxx 600.
¿Cómo afectan la inflación y las tasas de interés al consumo?
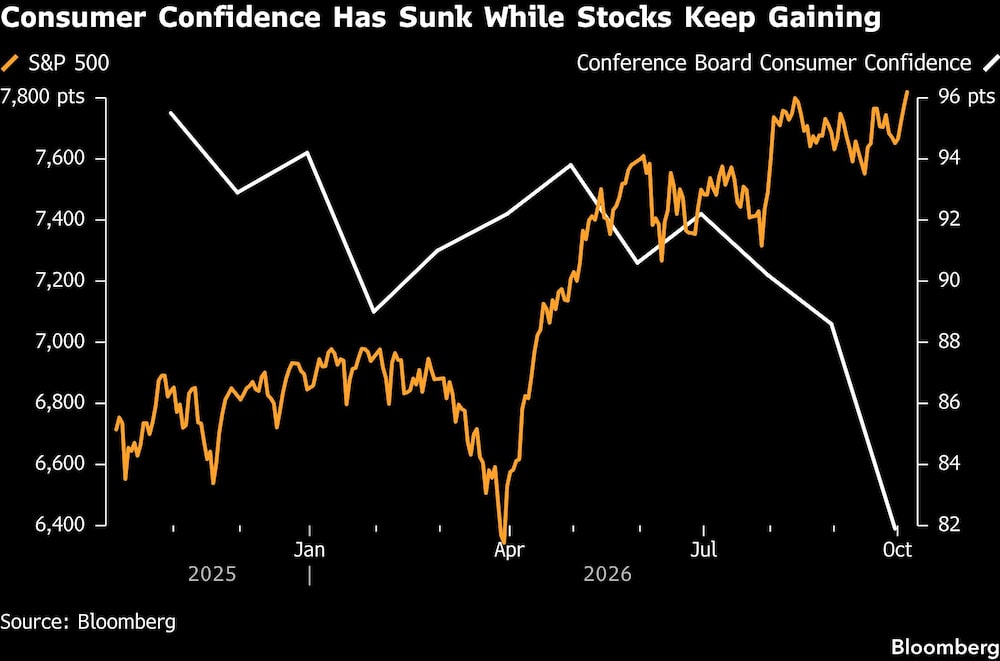
Los sectores orientados al consumo han sido algunos de los que más se han quedado rezagados este año, ya que el repunte de los precios de la energía se traslada a los precios de los combustibles, mientras que el aumento de los rendimientos de los bonos se traduce en tasas más altas para las hipotecas, los préstamos para la compra de automóviles y las tarjetas de crédito. Esto podría perjudicar las ganancias de los minoristas y otros sectores centrados en el mercado nacional.
Los inversores esperan ahora los comentarios de las empresas sobre si la menor demanda de los consumidores o las preocupaciones por la inflación están empezando a repercutir en el crecimiento económico general.
Los primeros resultados han sido mediocres. Costco Wholesale Corp. (COST) registró unas ganancias trimestrales mejores de lo esperado, pero ha señalado que el número de socios de pago ha aumentado menos de lo previsto.
Las acciones de la cadena sueca de moda rápida Hennes & Mauritz AB cayeron después de que los analistas indicaran que los márgenes de ganancia de la empresa se redujeron significativamente, excluyendo el impacto de las devoluciones de aranceles estadounidenses.
Ver más: ¿Conviene hoy una cartera con 60% de acciones y 40% de bonos? Esto dice Goldman Sachs
Las empresas de consumo chinas también se enfrentan a otra temporada de resultados difícil, ya que el gasto moderado y la frágil confianza frenan la demanda ante la ausencia de un paquete de estímulo importante.
La pregunta clave es cuándo comenzarán los inversores a reposicionarse de cara a una recuperación de las acciones de consumo asiáticas, señaló Josh Gilbert, analista principal para Asia-Pacífico de eToro Ltd. “Los mejores puntos de entrada suelen presentarse cuando las perspectivas aún parecen sombrías, pero dado que tanto el petróleo como las tasas de interés siguen evolucionando en la dirección equivocada, no parece que ese momento haya llegado ya”.
Lo que preocupa a los inversores sobre los resultados de los bancos
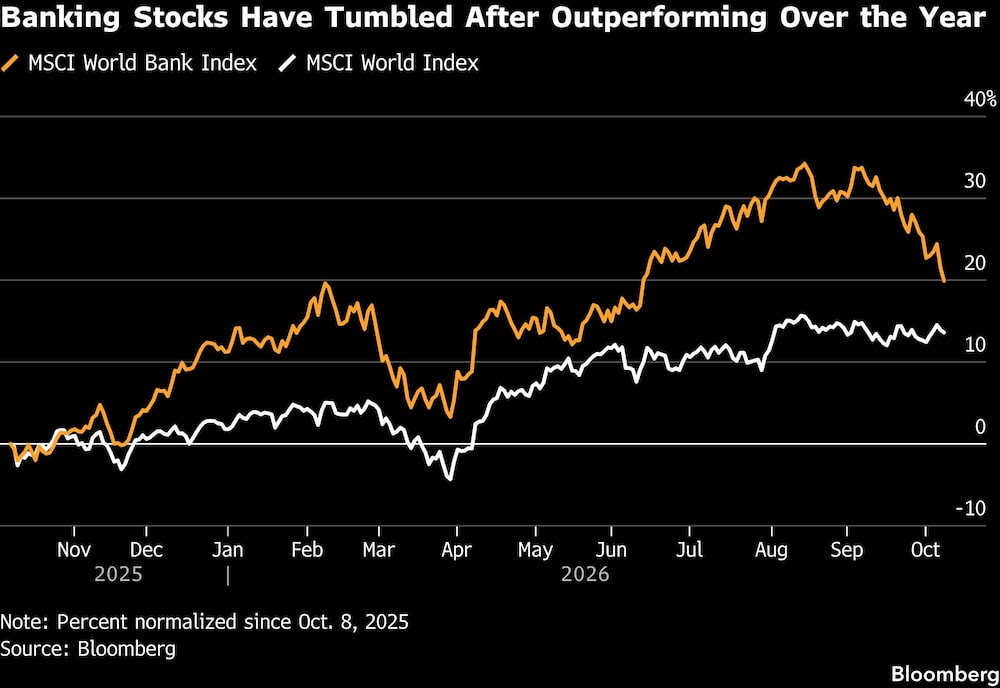
El aumento de los rendimientos impulsó las acciones bancarias a principios de este año, ante las expectativas de mayores márgenes crediticios. Sin embargo, a medida que las tasas siguen subiendo, los inversores se muestran cada vez más preocupados por la calidad crediticia, el crecimiento de los préstamos y la actividad en los mercados de capitales.
Ver más: La IA impulsa el comercio mundial de mercancías y lleva a la OMC a elevar su previsión para 2026
En Europa, las preocupaciones fiscales francesas amenazan a uno de los sectores con mejor rendimiento de la región. El sector bancario del Stoxx 600 ha caído alrededor de un 8% en las últimas dos semanas.
“En el caso de los bancos, se observará si el crecimiento de los préstamos sigue siendo muy sólido. Pero en lo que respecta a la construcción de carteras, el dólar marginal seguirá destinándose, en nuestro caso, a EE.UU. o a los mercados emergentes”, declaró a Bloomberg TV Nataliia Lipikhina, directora de estrategia de renta variable para EMEA en JPMorgan Private Bank.
JPMorgan adoptó una postura cautelosa respecto a las entidades crediticias del sudeste asiático la semana pasada, advirtiendo de que el aumento de los rendimientos a largo plazo podría provocar pérdidas por valoración a precios de mercado y lastrar los ingresos de los mercados de capitales.
“Es probable que la sorpresa de cara al tercer trimestre de 2026 sea negativa para bastantes bancos de los que hacemos seguimiento”, escribió el analista Harsh Wardhan Modi en una nota, en la que recomendaba a los clientes que redujeran sus asignaciones.
-Con la colaboración de Sagarika Jaisinghani, Matt Clinch y Michael Msika.
Lea más en Bloomberg.com