Bloomberg — Justo veinticinco años después de que el Tesoro de EE.UU. sorprendiera a los inversores al poner fin a las emisiones de bonos a 30 años, el mercado de bonos del Tesoro se pregunta si los títulos a 20 años están ahora en la mira.
Ver más: Reportes del tercer trimestre pondrán a prueba el repunte de las bolsas ante los riesgos de la IA
George Saravelos, estratega de Deutsche Bank AG, acaba de regresar de una visita a clientes en Nueva York y ha informado de que “se rumorea una próxima suspensión de la emisión de bonos del Tesoro a 20 años”. Un homólogo de Citigroup Inc (C) aconseja posicionarse en la perspectiva de que los bonos a 20 años superen en rendimiento a los de 10 años, ante la posibilidad de una “reducción, o tal vez cancelación, de los bonos a 20 años”.
El razonamiento, al igual que con la cancelación del bono a 30 años en 2001, sería reducir los costos de financiación del Tesoro. Incluso Steven Mnuchin, quien reactivó el bono a 20 años cuando era secretario del Tesoro en 2020, declaró a Bloomberg en 2024 que dicho plazo de vencimiento debería suprimirse, afirmando: “Simplemente resulta costoso para el contribuyente”.
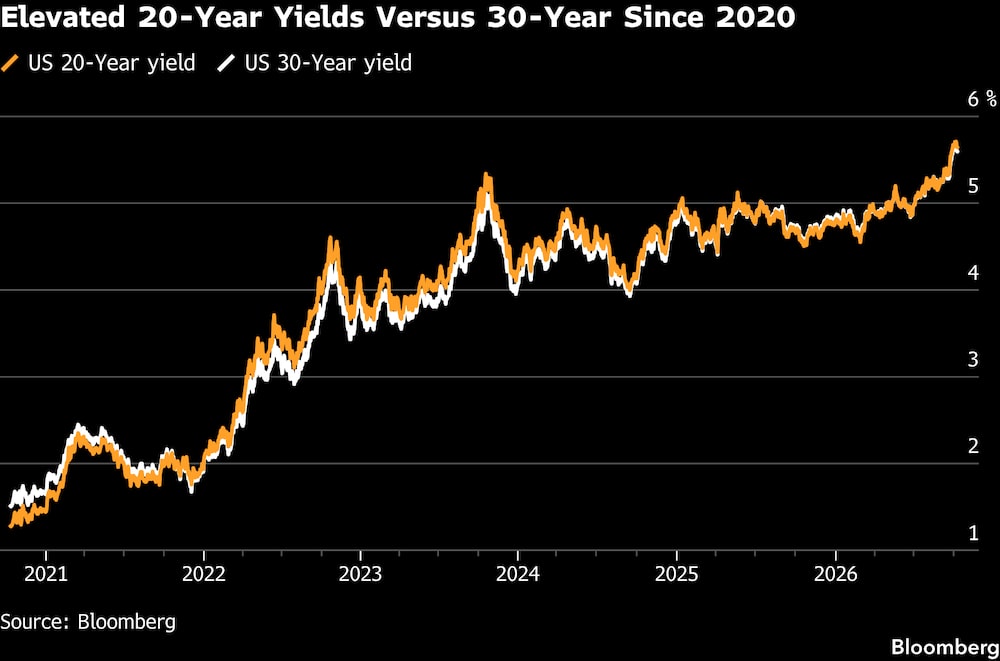
De hecho, durante la mayor parte del tiempo transcurrido desde que se reintrodujo el bono a 20 años en 2020, este ha sido un caso atípico respecto al resto del mercado, ya que su rendimiento ha sido superior al de los bonos que lo rodean: el bono a 10 años y el bono a 30 años. Ese mayor costo de financiación para el contribuyente estadounidense no ha hecho más que agudizarse a medida que los gastos por intereses se han disparado, con los rendimientos de los bonos del Tesoro en máximos de varias décadas.
Todas las miradas están puestas en la inminente publicación, el 4 de noviembre, del último plan trimestral de emisión de deuda del Departamento del Tesoro. Una cuestión clave para la denominada “declaración trimestral de refinanciación” es si el secretario del Tesoro, Scott Bessent, está dispuesto a eliminar el bono a 20 años sin haber sentado las bases específicas para tal medida. La crisis de 2001 desató críticas notables contra los responsables del Tesoro de la época, y el bono a 30 años acabó reintroduciéndose.
Para algunos, se trata de una solución sencilla y una prolongación de las medidas extraordinarias que Bessent ya ha adoptado: la ampliación del programa de recompra del departamento para títulos más antiguos, en un esfuerzo que, según la opinión generalizada, tiene como objetivo reducir los costos de financiación a largo plazo, los más elevados en más de dos décadas.
“Si quisiera hacer algo, dejaría todo lo demás y eliminaría el bono a 20 años”, afirmó Padhraic Garvey, director de investigación para las Américas de ING Groep NV. “A nadie le gusta el bono a 20 años”, añadió. “Pero nuestra opinión de base es que lo dejará tal y como está“.
Si el Tesoro está interesado en plantearse un cambio, podrían surgir los primeros indicios el viernes, cuando el departamento publique su cuestionario habitual dirigido a los operadores primarios antes de la declaración de refinanciación. La encuesta puede incluir temas especiales de interés. En el pasado, el Tesoro ha consultado a los operadores sobre su opinión respecto a la demanda de letras —con vencimientos de hasta 12 meses— por parte de las monedas estables, por ejemplo.
¿Subastas recortadas?
En la última declaración de refinanciación, en agosto, el Tesoro introdujo un sutil cambio en sus orientaciones, al indicar que los responsables estaban evaluando posibles “cambios” futuros en las ventas de bonos con cupón y de tasa variable. Anteriormente se había referido a posibles “aumentos”. Esto abrió de hecho la puerta a posibles recortes en la oferta de bonos a 20 y 30 años.
Es posible que el señor Bessent esté interesado en adoptar nuevas medidas, ya que la ampliación de las recompras no ha logrado frenar el continuo aumento de los costos de financiación. Las ventas de la semana pasada de bonos del Tesoro a 10 y 30 años registraron una sólida demanda, pero en ambos casos se alcanzaron los rendimientos de subasta más altos desde el año 2000.
El Tesoro no respondió de inmediato a una solicitud de comentarios.
Citigroup prevé una reducción de US$3.000 millones por subasta tanto para los bonos a 20 como a 30 años, que se financiaría mediante una emisión adicional de letras del Tesoro.
“Bessent podría señalar la escasa demanda de bonos del Tesoro por parte de los fondos de pensiones —quizá provocada por el aumento de la emisión de bonos corporativos a largo plazo— como motivo para reducir o cancelar el bono a 20 años”, afirmó Jason Williams, responsable de estrategia de tasas de interés en EE.UU. de Citigroup.
Competencia por el capital
Las grandes empresas tecnológicas han estado emitiendo grandes cantidades de bonos a más largo plazo para ayudar a financiar la expansión de la inteligencia artificial, lo que supone una competencia para los bonos del Tesoro entre los gestores de activos, incluidos los fondos de pensiones. Los inversores también exigen rendimientos más elevados debido a los temores de inflación avivados por el impacto de la guerra de Irán en los costes energéticos, y a las expectativas de subidas de las tasas de interés por parte de la Reserva Federal para contener las presiones sobre los precios.
“Sin duda, se está produciendo una competencia por el capital”, afirmó Vishal Khanduja, responsable de renta fija de mercados generales en Morgan Stanley Investment Management. Además de las emisiones relacionadas con la IA, también señaló el cambio estructural que supone el abandono de los planes de pensiones de aportación definida —que en su día fueron fuentes gigantescas de demanda de bonos del Tesoro a más largo plazo debido a sus necesidades de gestión de pasivos—.
No obstante, la cancelación del bono a 20 años podría no ser aún la solución perfecta para el Tesoro. BNP Paribas SA advirtió la semana pasada de que tal medida “podría percibirse como un acto de pánico y señalar un agotamiento de las herramientas del Tesoro, lo que alentaría a los vigilantes de los bonos”.
Entre las “consecuencias no deseadas” podría figurar una menor liquidez en el mercado, según escribieron los estrategas de BNP, liderados por Guneet Dhingra, en una nota a sus clientes.
Un mantra predecible
Anunciar el próximo mes el fin del bono a 20 años también podría suponer el riesgo de socavar aún más la reputación de larga data del Tesoro de ser “regular y predecible” en su gestión de la deuda. Aunque los responsables siguen recurriendo a ese mantra, la repentina ampliación del programa de recompra por parte de Bessent, apenas dos semanas después de la última declaración de refinanciación, suscitó dudas entre los participantes en el mercado.
Incluir una pregunta sobre el bono a 20 años en la encuesta del viernes podría aliviar potencialmente dicha inquietud. Incluso si no se produce ningún cambio, los inversores también estarán analizando minuciosamente las opiniones del Comité Asesor de Emisión del Tesoro, un grupo externo formado por operadores, inversores y otros participantes del mercado, que también publicará un comunicado el 4 de noviembre.
Cualquier reducción en las subastas de títulos con cupón a más largo plazo obligaría al Tesoro a aumentar aún más la oferta de letras o, potencialmente, a introducir otro producto, como un bono a un año a tasa variable vinculado al tipo de financiación a un día garantizado (Secured Overnight Financing Rate). Otra opción podría ser ampliar las ventas de títulos del Tesoro a corto plazo, en el tramo de la curva comprendido entre los 2 y los 5 años.
Otra posibilidad: mantener un saldo de caja operativo más reducido. El Tesoro tiene previsto actualizar sus previsiones trimestrales sobre el saldo de caja y las necesidades de financiación el 2 de noviembre, antes de la declaración sobre la refinanciación.
Como mínimo, Wall Street se está preparando para las medidas del Tesoro, ya que la sorprendente duplicación de las recompras anunciada a mediados de agosto no ha logrado impedir que los rendimientos de los bonos del Tesoro a largo plazo alcancen máximos no vistos desde 2002.
“Por el momento, lo más sensato es mantener un perfil de emisión estable a lo largo de toda la curva”, afirmó Garvey. “Pero sospecho que el Tesoro de EE.UU. se muestra muy flexible. Creo que estarían perfectamente dispuestos a reorientar la emisión hacia diferentes tramos de la curva si consideraran que así podrían reducir los costes de los intereses”.
--Con la colaboración de Greg Ritchie.
Lea más en Bloomberg.com