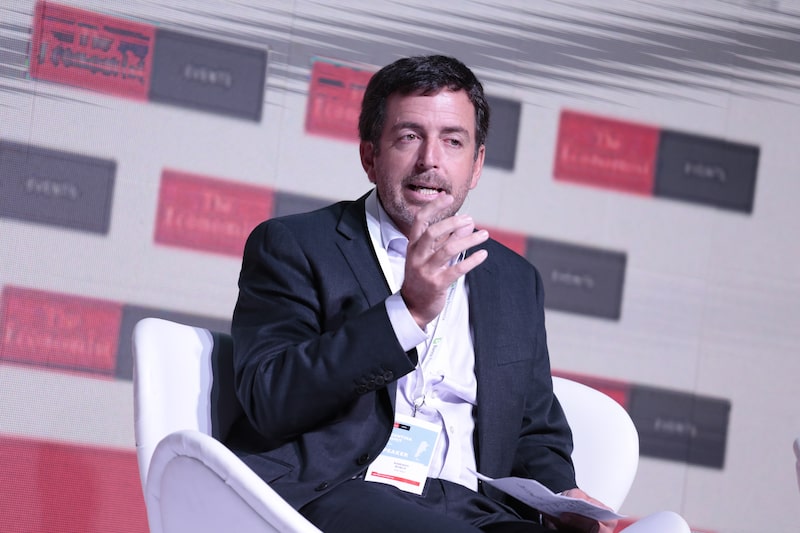
Buenos Aires — El Ebitda ajustado de Adecoagro (AGRO) se triplicó entre el segundo trimestre del 2025 y el mismo período de este año, pero sus acciones se mantienen por debajo de los US$11, lejos del máximo histórico de US$16. En diálogo con Bloomberg Línea desde el Argentina Week de París, su CEO, Mariano Bosch, dice que desde hace años le decepciona que el mercado no refleje en la acción la evolución de la compañía.
“No, ni cerca. Siempre es mi frustración, pero es una frustración con la que vivo hace mucho tiempo”, dijo. “Creo que, si vos sumaras el valor de los activos, es mucho más que el valor de lo que figura en la acción”, respondió al ser consultado por por este medio sobre si el precio actual de la acción de Adecoagro refleja el valor real de la compañía.
De no aportar un dólar al balance de Adecoagro en el segundo trimestre de 2025, tras la compra de Profertil a YPF y Nutrien, el segmento de fertilizantes pasó a representar el 35% de la facturación de la agropecuaria argentina.
Sobre si el riesgo político argentino pesa sobre la acción de Adecoagro, Bosch evitó pronunciarse. “Eso va cambiando. Estamos en Argentina, Brasil y Uruguay. Esa parte queda para que la evalúen”, dijo.
Así se mueven las acciones de Adecoagro en la bolsa estadounidense.
Las acciones de Adecoagro cotizaron este martes en torno a los US$10,80 en Nueva York, con una suba de 36% en lo que va de 2026, 13,8% en los últimos tres meses y 42,3% en los últimos 12 meses, según datos de Bloomberg.
VER MÁS: Cómo se posicionan los magnates en acciones argentinas: de Druckenmiller y Citrone a Peter Thiel
El precio objetivo promedio de los analistas a 12 meses es de US$13,38, lo que implica un retorno potencial de 24%. De los ocho analistas que cubren el papel, seis recomiendan mantener, uno comprar y uno vender.
- UBS (Matheus Enfeldt): fijó el 2 de octubre un objetivo de US$13,20 y recomendó comprar.
- Santander (Guilherme Palhares): objetivo de US$14,80; recomendación neutral.
- Itaú BBA (Gustavo Troyano): objetivo de US$15; recomendación market perform.
- BTG Pactual (Thiago Duarte): objetivo de US$16; recomendación neutral.
- Citi (Gabriel Barra): objetivo de US$11,50; recomendación neutral.
Del Argentina Week, en tanto, se llevó una conclusión. “Tenemos una gran oportunidad en Argentina y tenemos que hacerla valer”.
Urea, 10 millones de toneladas de demanda y 1,3 de producción
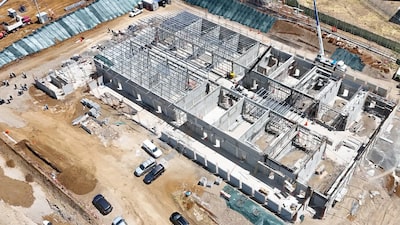
El negocio que más entusiasma a Bosch es justamente el de fertilizantes, donde Adecoagro entró con la compra de Profertil, con una planta de urea de Bahía Blanca.
VER MÁS: Adecoagro compra ingenio brasileño por US$148 millones y prevé ganancias desde el día uno
La compañía pagó en el primer trimestre de 2026 la última cuota por una participación del 90%, en una operación de US$1.100 millones financiada con US$400 millones de caja, US$400 millones de nuevas líneas de crédito y US$300 millones de una ampliación de capital.
“El fertilizante nitrogenado en Argentina es algo que se necesita. Somos netos importadores, la región es importadora neta”, dijo Bosch. “Se consumen 10 millones de toneladas de urea y se producen 1,3, o sea, queda mucha urea más por ser fabricada”.
El principal insumo es el gas, “y Argentina tiene gas por los próximos 150 años”, agregó.
Otra compañía que ingresará para competir con Adecoagro es Pampa Fértil, de Pampa Energía, un proyecto que exigirá una inversión cercana a los US$2.700 millones, y que recibió la luz verde del RIGI.
Brasil sigue siendo el destino natural de las exportaciones de Adecoagro, pero la demanda interna de fertilizantes sigue insatisfecha, aclara Bosch.
“Brasil te consume todo, Uruguay también, Paraguay también, Chile también”, sostuvo.
La ampliación de la planta de Profertil en Bahía Blanca demandará una inversión de entre US$1.500-2.000 millones con el objetivo de duplicar su capacidad de producción de fertilizantes nitrogenados.
El proyecto se presentaría formalmente ante el RIGI antes de finalizar 2026 o a comienzos de 2027.
Tether, “convencido del plan desde el día uno”
Tether, la emisora de la stablecoin USDT, se convirtió en accionista mayoritario de Adecoagro en 2025, tras una oferta pública por hasta 49,6 millones de acciones a US$12,41 cada una, por más de US$615 millones, que elevó su participación desde el 19,4% previo a un rango de entre 51% y 70%.
“Tener a Tether de accionista, obviamente, es buenísimo, porque es alguien que realmente quiere seguir invirtiendo y está convencido del plan que tenemos desde el día uno”, dijo Bosch.
Pero la empresa sigue buscando nuevos accionistas, algo que, según Bosch, hizo “toda la vida”. “Desde que éramos privados, después cuando hicimos el IPO, siempre estuvimos explicándoles a todos nuestros accionistas. Somos súper transparentes, les mostramos a todos cómo es que manejamos las cosas y cuáles son nuestros proyectos”.
Entre los fondos que apostaron por el papel en 2026 está Discovery Capital Management, de Rob Citrone, que en el segundo trimestre compró 105.000 acciones y elevó su tenencia a 1.379.217, una posición valuada en unos US$13,2 millones al cierre de junio.
En Brasil, Adecoagro acordó en julio la compra del ingenio Caarapó, en Mato Grosso do Sul, a Raízen por US$148 millones, con cierre previsto antes del 1 de octubre.