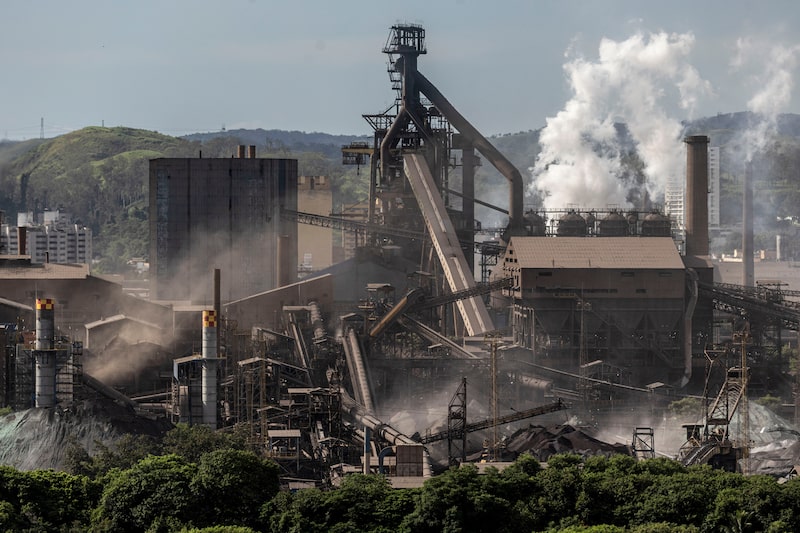
Bloomberg — Los bonos emitidos por Cia. Siderúrgica Nacional SA (CSNA3) se encuentran entre los que mejor rendimiento registran en los mercados emergentes tras el nombramiento de su nuevo CEO, ya que los inversores apuestan por que el ambicioso programa de venta de activos de la empresa finalmente salga adelante y permita a la siderúrgica reducir su elevada carga de deuda.
El 2 de septiembre se anunció el nombramiento de Fabio Schvartsman, antiguo CEO de Vale SA (VALE), como nuevo director general, una medida que los inversores y los acreedores bancarios consideran emblemática de una nueva etapa para el gigante siderúrgico, que ha estado dirigido por Benjamin Steinbruch durante dos décadas. El nombramiento de una persona ajena a la familia controladora se consideró un acierto, ya que otorga el poder a alguien capaz de cerrar acuerdos que llevan años en gestación.
“Se trata de una medida “simbólica” positiva", afirmó Nicolas Giannone, analista de Balanz. Aunque Steinbruch seguirá ocupando el cargo de presidente, “esto aporta un nuevo rostro a una “nueva” CSN y reafirma su intención de reducir el apalancamiento y racionalizar el negocio".
Ver más: La brasileña CSN se asegura un préstamo de US$1.200 millones con los bancos
Los bonos emitidos por la empresa han generado, en el periodo transcurrido desde el anuncio, una rentabilidad media de alrededor del 5 %, mientras que un indicador más amplio de la deuda corporativa de los mercados emergentes registró una pérdida del 0,5%.
La venta de la unidad cementera se encuentra en una fase más avanzada, y el acuerdo podría anunciarse en las próximas semanas, según fuentes familiarizadas con el asunto, que solicitaron mantener el anonimato al tratar información privada. Huaxin, Votorantim y Polimix presentaron cada una ofertas vinculantes de unos 11.000 millones de reales, según indicaron dichas fuentes; esta cifra es inferior a los 15.000 millones de reales que CSN pedía por el activo, aunque la empresa podría aceptar el precio más bajo, añadieron.
La unidad está pignorada como garantía ante los bancos en un préstamo de al menos US$1.200 millones concedido en marzo, según indicaron a principios de este año fuentes familiarizadas con el asunto.
Ver más: Rebajas crediticias profundas en Raízen y CSN avivan temores en mercado de bonos de Brasil
CSN también está vendiendo Stahlwerk Thuringen, o SWT, una unidad siderúrgica en Alemania que adquirió en 2012 por US$634 millones, según indicaron las mismas fuentes, que pidieron no ser identificadas debido al carácter privado de las negociaciones. CSN también está recibiendo ofertas por algunos activos de infraestructuras y podría venderlos por partes, en lugar de la participación minoritaria en el negocio de infraestructuras en su conjunto que había intentado desprenderse, añadieron las fuentes.
Los accionistas de CSN Mineração también están barajando la posibilidad de aumentar su participación, dadas las bajas valoraciones, comprando más acciones a la sociedad de control, según indicaron dichas fuentes sin especificar de qué accionistas se trata. Itochu Corporation es el segundo mayor accionista de la empresa, con una participación del 10,85% adquirida en 2024 por US$4.420 millones de reales, mientras que Japão Brasil Minério de Ferro Participações Ltda es el tercero, con una participación del 9,35%, según la empresa. Japão Brasil es una filial de Itochu.
Votorantim se negó a hacer comentarios. Los representantes de CSN, CSN Mineração, Embu SA, la filial de Huaxin en Brasil y Polimix no respondieron a una solicitud de comentarios. Itochu, propietaria de Japão Brasil, tampoco respondió a una solicitud de comentarios.
Una nueva figura
Se considera a Steinbruch un negociador duro en la venta de activos, conocido por exigir mejores condiciones. La última vez que CSN vendió el control de un negocio fue en 2018, cuando recibió US$400 millones por su negocio siderúrgico estadounidense CSN LLC.
Ver más: Banco Central de Brasil liquida dos empresas vinculadas a Banco Master y al magnate Nelson Tanure
Los inversores se muestran en gran medida optimistas respecto a que su sucesor será capaz de impulsar la desinversión, dadas las décadas de experiencia de Schvartsman al frente de algunas de las mayores empresas industriales y de recursos naturales de Brasil, entre ellas Vale y la papelera Klabin SA (KLBN11).
César Fernández, socio de Alpha Credit Advisors Ltd., afirmó que el nuevo CEO tiene la capacidad de acelerar el programa de venta de activos de CSN y frenar “una trayectoria de apalancamiento que ha tomado un rumbo equivocado durante años”.
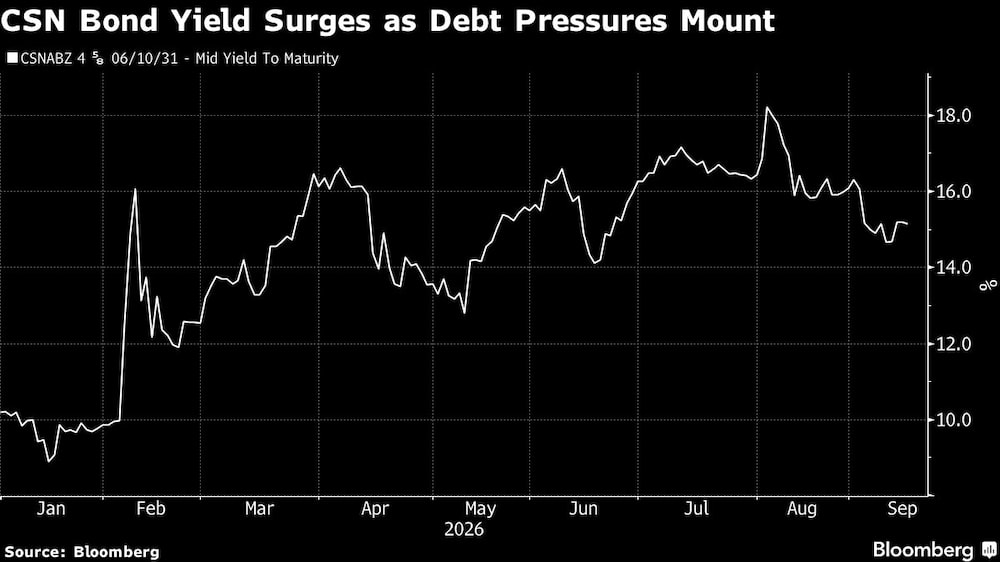
Se espera que obtenga resultados rápidamente. Incluso tras su reciente repunte, los bonos en dólares de CSN siguen registrando una pérdida media de alrededor del 11,2% con vencimiento en 2026. A principios de este año, los inversores se deshicieron de los títulos de la siderúrgica ante el temor de que pudiera convertirse en la próxima empresa brasileña llevada al límite por las tasas de interés de dos dígitos del país.
Además, la empresa sigue registrando pérdidas de efectivo. El último trimestre, CSN registró una pérdida neta ajustada de 773 millones de reales (US$151,7 millones), su décimo déficit consecutivo, que fue seis veces mayor que el del mismo periodo del año anterior.
Ver más: Este fondo de Dubái ve en el comercio con el Mercosur una puerta de entrada de capital a Brasil
CSN se endeudó considerablemente para realizar inversiones en sus distintas unidades, y las elevadas tasas de interés y la competencia extranjera, que han lastrado el crecimiento, han mermado su balance. Su deuda neta ascendió a 42.100 millones de reales a 30 de junio, lo que elevó el ratio de apalancamiento neto a 3,5 veces los beneficios antes de intereses, impuestos, depreciación y amortización.
La experiencia de Schvartsman también podría resultar de ayuda durante las negociaciones con los acreedores, según el analista de Itaú BBA, Daniel Sasson. Asimismo, destacó los logros del CEO, como la aprobación del proyecto Puma 1 en Klabin, que duplicó el EBITDA de la empresa.
“El nuevo responsable cuenta con una sólida trayectoria y, además, ha sabido gestionar situaciones de incertidumbre durante su etapa en Klabin y Vale”, afirmó Manuel Mondia, gestor de carteras de Aquila Asset Management. “La noticia sobre el cambio en la dirección ha hecho que los bonos se recuperen de sus mínimos, y que el potencial alcista dependa ahora de la ejecución de los planes de la empresa”.
-Con la colaboración de Cristiane Lucchesi.
Lea más en Bloomberg.com