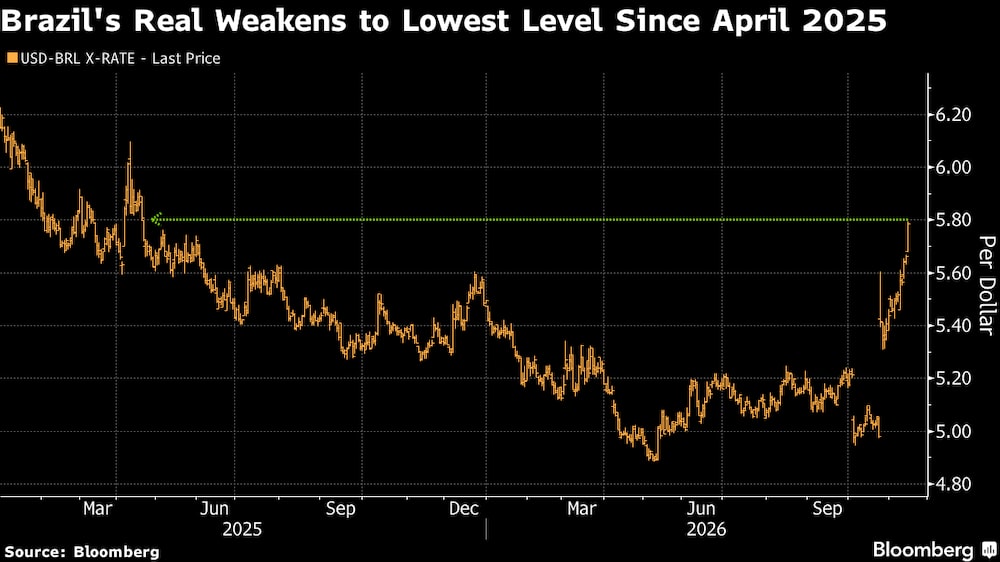
Bloomberg — Los activos brasileños se desplomaron el lunes, y el real alcanzó su nivel más bajo desde abril de 2025, a medida que las crecientes dudas sobre los planes fiscales del gobierno alimentaron las expectativas de que las tasas de interés se mantendrán elevadas durante más tiempo.
El real fue la divisa con peor desempeño en los mercados emergentes el lunes, con una caída del 2,3%, lo que eleva su descenso al 14% desde la reelección del presidente Luiz Inácio Lula da Silva. Las tasas de swap se dispararon, mientras que los bonos en dólares de empresas altamente endeudadas cayeron en la bolsa de Nueva York.
Ver más: Morgan Stanley rebaja a Brasil y revela sus apuestas en América Latina para 2027
“Las condiciones del mercado podrían empeorar antes de mejorar”, afirmó Joseph Incalcaterra, director de Estrategia Macroeconómica para América Latina de HSBC. “El panorama global es complejo y el final del año representa una época difícil en términos de estacionalidad cambiaria. Por ahora, el umbral para que los inversores extranjeros regresen al mercado es alto”.
Los cambios en las previsiones sobre los costos de financiación también afectaron a la bolsa, y el índice bursátil de referencia del país cayó casi un 2%. Tanto Goldman Sachs (GS) como Morgan Stanley (MS) han rebajado sus recomendaciones sobre las acciones brasileñas en los últimos días, ya que la desaceleración de la economía y las altas tasas de interés ensombrecen las perspectivas.
Los activos brasileños llevan en descenso desde la sorprendente reelección de Lula a finales de octubre, ya que los operadores ven pocas posibilidades de que el líder de izquierda lleve a cabo el ajuste fiscal que consideran necesario para permitir una reducción de las tasas de interés.
“El mercado sigue cuestionando si el paquete de medidas del gobierno es suficiente”, afirmó Marcio Riauba, jefe de operaciones de Banco StoneX. “Las medidas siguen centradas en aumentar los ingresos en lugar de recortar el gasto, lo que incrementa las primas de riesgo”.
El repunte de las tasas de los swaps a largo plazo amenaza ahora con agravar la presión sobre las empresas brasileñas apalancadas, que ya se enfrentan a unos de los costos de financiación más elevados del mundo. El crédito corporativo ya se encontraba bajo presión incluso antes de las elecciones, con caídas fuertes de los bonos de gigantes como Braskem SA y Raizen SA que han supuesto pérdidas para los inversores, y con las tasas de morosidad alcanzando máximos históricos tanto entre las empresas como entre los hogares.
Dudas sobre el plan fiscal de Lula aumentan la presión sobre los mercados de Brasil
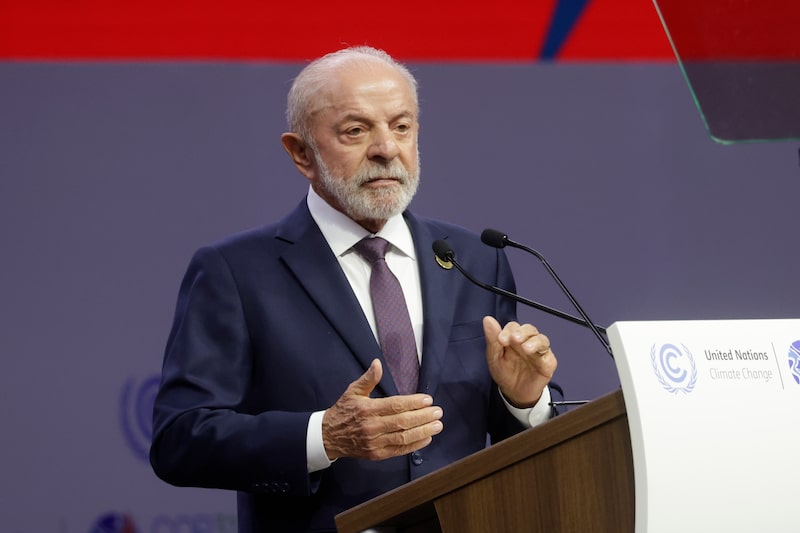
El plan fiscal presentado por Lula la semana pasada endurecería el marco fiscal de Brasil al limitar el crecimiento real del gasto al 2% cuando los objetivos presupuestarios estén en riesgo, lo que daría al Gobierno más margen para congelar gastos y recortar una serie de beneficios fiscales. Sin embargo, el paquete de medidas no fue suficiente para frenar la caída.
Se espera que las medidas mejoren el saldo presupuestario primario entre R$50.000 y R$60.000 millones en 2027, con un impacto mayor en los años siguientes. El Senado sigue debatiendo enmiendas al texto principal del proyecto de ley, que posteriormente pasará a la Cámara Baja.
Ver más: Analistas elevan sus previsiones de inflación y tasas en Brasil ante dudas sobre el gasto de Lula
El clima global de aversión al riesgo, la bajada de los precios del petróleo y la estacionalidad “no ayudan, pero el hecho de que los mercados estén llevando la situación al siguiente nivel de debilidad apunta a una mayor necesidad de señales de consolidación fiscal, con más proactividad y urgencia de las que hemos visto hasta ahora”, afirmó Alejandro Cuadrado, responsable de estrategia global de divisas y de Latinoamérica en BBVA.
Cuadrado añadió que el banco central también está en el punto de mira, ya que el persistente bajo rendimiento del real podría requerir algún tipo de intervención.
Dado que los operadores se han vuelto escépticos respecto a que el actual paquete fiscal mejore la trayectoria de la deuda del país, los grandes fondos de cobertura locales se mantienen al margen, señalando que la ola de ventas podría continuar si no se adoptan medidas concretas. Los inversores también esperan a que el Gobierno anuncie quién será el próximo ministro de Hacienda, con la esperanza de que ello aporte algo de claridad sobre la nueva trayectoria de las finanzas del país.
“Los mercados parecen estar intentando presionar al gobierno, dada su gran sensibilidad a la tasa de cambio”, afirmó Lucca Silva, gestor de cartera de Persevera Asset Management.
Lea más en Bloomberg.com