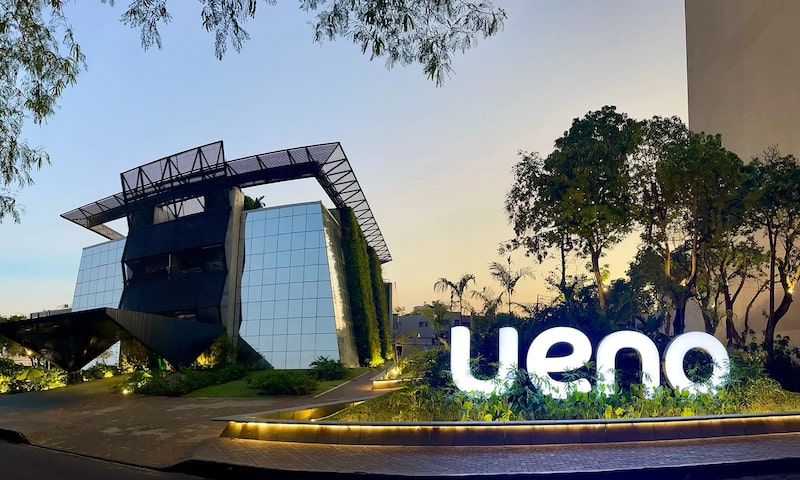
La crisis de Ueno Bank puede tener consecuencias que van más allá de la propia entidad. En un informe publicado tras la decisión del Banco Central de Paraguay (BCP) de poner al banco en un proceso de resolución, Moody’s advierte sobre los riesgos para los depositantes, la competencia entre entidades y el marco regulatorio del sistema financiero paraguayo.
La calificadora considera que el caso pondrá a prueba la capacidad de las autoridades para gestionar la resolución de un banco de ese tamaño. A septiembre de 2026, Ueno concentraba el 9% de los depósitos y el 8% de los préstamos del sistema.
VER MÁS: Peña pide la salida del presidente del Banco Central de Paraguay tras intervención de Ueno Bank
El BCP tomó la medida el 3 de noviembre, luego de que una revisión de supervisión y los ajustes a los estados financieros de Ueno dejaran su índice de solvencia por debajo del 50% del mínimo regulatorio. Los interventores designados por el organismo deberán evaluar la situación financiera, proteger los activos y determinar el mecanismo aplicable.
El riesgo para los depositantes y el fondo de garantía
Uno de los principales riesgos que identifica Moody’s está en los depósitos que exceden la cobertura del seguro. Aunque el BCP indicó que el 97% de los depositantes estaría completamente cubierto, solo el 30% del valor de los depósitos de Ueno se encontraba dentro del límite de garantía.
La cobertura alcanza los 75 salarios mínimos mensuales, equivalentes a 228,3 millones de guaraníes (unos US$38.000) por depositante y por institución, una vez compensadas las deudas. Excluidos el Instituto de Previsión Social (IPS) y otras entidades públicas, los saldos no asegurados representan alrededor del 40% de los depósitos de Ueno.
Moody’s advierte que esos acreedores deberán reclamar contra los activos residuales del banco y que su recuperación es incierta. Por eso, la calificadora señala que algunos depositantes, incluidas empresas, podrían afrontar demoras o pérdidas.
El Fondo de Garantía de Depósitos contaba con US$1.600 millones de liquidez a septiembre de 2026, aproximadamente el doble de los depósitos asegurados de Ueno. El fondo se nutre de aportes obligatorios de las entidades financieras y, según el informe, el Estado puede respaldarlo mediante la emisión de bonos contra contribuciones futuras si los recursos resultan insuficientes.
Los bancos que podrían beneficiarse y el riesgo de contagio
La crisis también podría alterar la competencia por los depósitos. Moody’s espera que, tras la salida de Ueno, se moderen los costos de financiamiento del sector, luego de tres años de intensa competencia por captar fondos, impulsada en parte por el crecimiento de la entidad.
En ese escenario, Itaú Paraguay, Continental, Sudameris y GNB aparecen entre los principales beneficiarios potenciales. Según el informe, los cuatro bancos reúnen alrededor del 60% de los depósitos del sistema y serían los más favorecidos por una eventual reasignación de fondos.
En cuanto al riesgo de contagio, Moody’s considera que podría mantenerse acotado si el proceso se desarrolla de manera rápida y ordenada. La calificadora estima que el impacto sobre la economía real sería “modesto y temporal”.
La Agencia Financiera de Desarrollo (AFD) es el principal acreedor local de Ueno. Su exposición equivalía al 38% del patrimonio neto del banco a junio de 2026, aunque está garantizada por préstamos otorgados con fondos de la propia agencia.
La advertencia sobre las reglas del sistema financiero
Moody’s también plantea que el caso podría llevar al BCP a endurecer los requisitos de capital y acelerar la adaptación de la regulación paraguaya a los estándares de Basilea III.
La calificadora, sin embargo, considera que los bancos cuentan con posiciones de capital suficientemente sólidas para absorber eventuales exigencias adicionales. A septiembre de 2026, el capital regulatorio del sistema equivalía al 17,1% de los activos ponderados por riesgo.
El informe también destaca que, pese al deterioro de la calidad de los préstamos al consumo, los créditos problemáticos representaban el 2,5% de los préstamos brutos, frente al 2,1% de diciembre de 2025, y estaban cubiertos en un 113% por reservas.