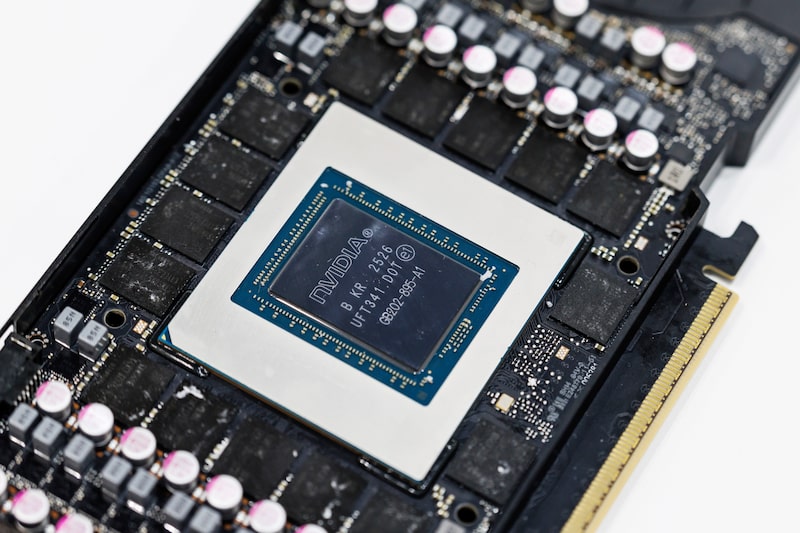
Bloomberg — Nvidia Corp. (NVDA) está a punto de convertirse en la primera empresa con una capitalización de mercado de US$6 billones, a medida que los inversores vuelven a apostar por el fabricante de chips de inteligencia artificial.
Las acciones vuelven a alcanzar un máximo histórico después de que la compañía presentara unas perspectivas de ingresos sólidas y anunciara la mayor recompra de acciones de la historia, aprovechando una valoración cercana a mínimos de varios años. Estos dos pilares —un fuerte crecimiento y una valoración atractiva— destacan, sobre todo ahora que los inversores se enfrentan a tasas de interés elevadas y datos económicos poco alentadores.
Ver más: Nvidia demuestra que el repunte de las acciones de IA no es una burbuja, según DBS
“Nvidia resulta atractiva tanto por su potencial de crecimiento como por su valor, y parece un refugio seguro ante cualquier daño que las tasas de interés más altas pudieran causar a la economía”, afirmó Jim Awad, director gerente sénior de Clearstead Advisors, empresa que posee acciones de Nvidia. “Todo esto la convierte en una propuesta muy atractiva y un lugar al que la gente debería seguir recurriendo si tiene inquietudes”.
¿Por qué Nvidia vuelve a máximos históricos pese a las tasas altas?
Las acciones han subido un 28% este año en un repunte que ha añadido US$1,2 billones a la capitalización bursátil de Nvidia, situándola en casi US$5,8 billones. La compañía es, además, la principal responsable del aumento del 14% del índice S&P 500 en 2026.
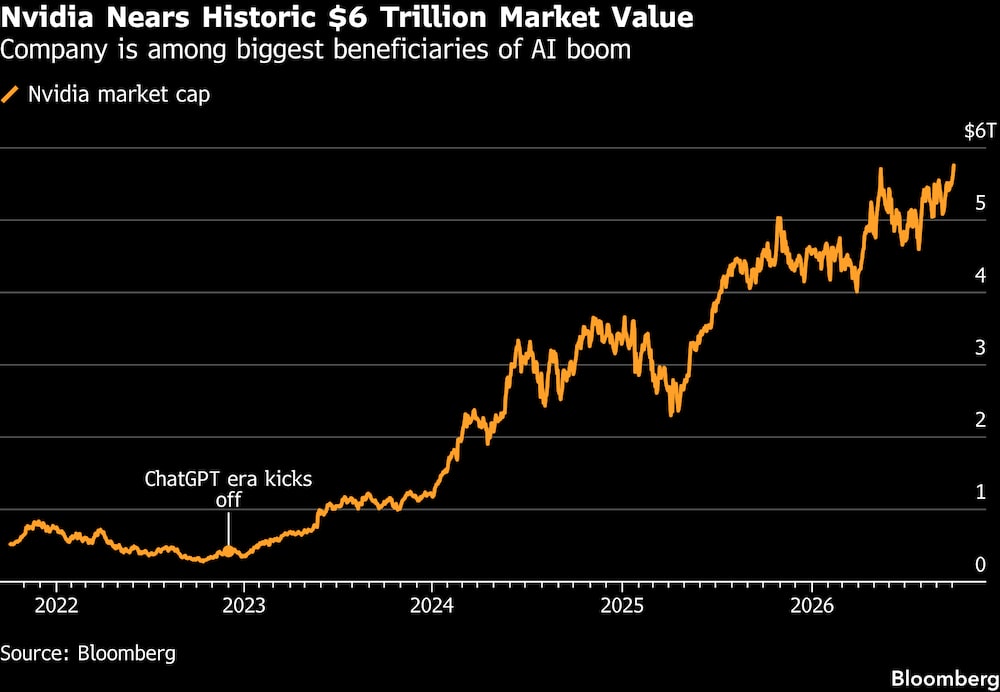
Esta evolución resulta especialmente llamativa si se tiene en cuenta que, el 30 de marzo, las acciones habían registrado una caída del 11% en lo que va de año, ya que los inversores cuestionaban los cientos de miles de millones de dólares que se estaban invirtiendo en infraestructura de IA. Desde entonces, la percepción en torno al panorama de la IA ha dado un giro, y ahora el debate gira en torno a cuestiones más existenciales sobre las posibles amenazas que plantea para la humanidad. Mientras tanto, los riesgos de inflación y la probabilidad de alzas de las tasas de interés por parte de la Reserva Federal han hecho que las empresas tecnológicas de megacapitalización, como Nvidia, parezcan relativamente seguras para los inversores.
“A medida que se materializan los temores a una subida de tasas de interés, el dinero empieza a fluir hacia estas acciones tecnológicas de gran capitalización, ya que son algo más resistentes a dichas subidas”, afirmó Larry Tentarelli, de Blue Chip Daily, añadiendo que el sector de los semiconductores también ha experimentado un repunte impulsado por el agente de IA Muse de Meta Platforms Inc. (META) Se observa una importante rotación hacia los semiconductores y hacia las grandes empresas tecnológicas, y ambas situaciones benefician a Nvidia”.
Ver más: Nvidia alcanza un nuevo récord y se acerca a convertirse en la primera empresa de US$6 billones
El atractivo para los inversores quedó reforzado por la autorización de Nvidia de US$150.000 millones adicionales en el marco de su programa de recompra de acciones, lo que, según el CEO Jensen Huang, “refleja nuestra confianza en las oportunidades a largo plazo que tenemos por delante”. Anteriormente, Huang había calificado a Nvidia como “la primera y única acción de valor de crecimiento del mundo”.
A Wall Street le suelen gustar las recompras de acciones, ya que representan pagos a los accionistas y reducen el número de acciones en circulación de una empresa, lo que impulsa el beneficio por acción. La recompra de Nvidia es única entre las grandes empresas tecnológicas, que utilizan principalmente su efectivo para inversiones en inteligencia artificial, con la excepción de Apple Inc. (AAPL).
La recompra de acciones “es lo que los inversores quieren ver”, ya que demuestra que la empresa “comparte con los inversores la riqueza derivada de sus altísimos márgenes de beneficio”, escribió Jordan Klein, analista de Mizuho Securities, en una nota a sus clientes del 28 de septiembre.
Si bien existe el argumento de que las recompras no son más que una forma de que las empresas inflen sus beneficios por acción sin crecimiento orgánico, eso difícilmente se aplica a Nvidia. En su informe anterior, el fabricante de chips preveía que las ventas crecerían un 70% en el ejercicio fiscal 2028, muy por encima del crecimiento del 45% que se había esperado.
“La razón por la que puede realizar esta enorme recompra de acciones es porque está creciendo tan rápido que tiene más dinero del que sabe qué hacer con él”, dijo Awad de Clearstead. “Se mantiene a la vanguardia de una revolución de la IA que no muestra signos de desaceleración, y la demanda que está experimentando parece no verse afectada por el aumento de las tasas de interés, lo que refuerza la confianza en su sostenibilidad”.
Se prevé que los beneficios netos de Nvidia se dupliquen en el ejercicio fiscal 2027, que finaliza en enero, con un aumento de los ingresos del 90%. Hace un año, ambas cifras registraron un incremento del 65%.
Ver más: Amazon estudia transferir US$8.000 millones en chips de Nvidia a otra entidad, según FT
Pero, a pesar de todo ello, Nvidia sigue por detrás del sector de los semiconductores en su conjunto este año. El índice de semiconductores de la Bolsa de Filadelfia ha subido un 86% en 2026, impulsado por empresas como Micron Technology Inc. (MU), Marvell Technology Inc. e Intel Corp. (INTC), cuyos precios de las acciones han subido más del 200%, aunque cotizan por debajo de los máximos históricos alcanzados a principios de año.
¿Por qué las acciones de Nvidia parecen baratas pese a rozar los US$6 billones?
Por supuesto, al menos en parte el problema de Nvidia radica simplemente en la dinámica del mercado: ahora es la empresa con la mayor participación accionaria del mundo, y se necesita mucho para sacudir acciones que han sido, con diferencia, las de mejor rendimiento en el S&P 500 durante una década. ¿Podrá este crecimiento mantenerse?
Esa pregunta es la clave para entender por qué la acción cotiza ahora a unas 17 veces los beneficios previstos para los próximos 12 meses, cerca de su nivel más bajo en 10 años y con un descuento respecto al índice S&P 500, que cotiza a 19 veces los beneficios futuros.
“Las acciones de Nvidia son baratas, pero el problema al que se enfrenta es que casi es víctima de su propio éxito”, dijo Tentarelli. “Se necesita mucho para lograr un cambio significativo”.
Lea más en Bloomberg.com