
Una startup de inteligencia artificial respaldada por Nvidia Corp. (NVDA) es como un recién licenciado con un título de Harvard. Su pedigrí le aporta prestigio y un valor añadido. No obstante, los inversionistas mundiales están preguntándose cuánto vale realmente esa etiqueta tan prestigiosa.
El escepticismo se hace más patente en la caída de las acciones de CoreWeave Inc. (CRWV), operador de centros de datos cuyo segundo mayor accionista es Nvidia. El CEO, Jensen Huang, defendió la solidez financiera de CoreWeave el pasado jueves, aunque su mensaje tranquilizador resultó efímero.
Las acciones de las neocloud, compañías que compran chips de procesamiento y luego los alquilan a clientes que necesitan potencia de cálculo para crear y ejecutar modelos de inteligencia artificial, se hundieron un 11,9% al día siguiente.
Cuando las palabras no resultan suficientes, son los hechos los que deben hablar por sí mismos.
Según se informa, Nvidia está en negociaciones para invertir cientos de millones de dólares en Firmus Grid Ltd., un operador australiano de centros de datos, cuya fallida salida a bolsa, valorada en US$30.000 millones, contribuyó a desencadenar la ola de ventas a nivel global de acciones relacionadas con la IA este mes. El fabricante de chips es uno de los mayores accionistas de Firmus, con una participación del 7,2%.
Una nueva inversión no podría llegar en mejor momento. Enviará un mensaje muy claro a los escépticos de la inteligencia artificial, que cada vez se hacen oír más, de que a Nvidia no se la conoce como el “banco central de la IA” por casualidad. Algo igual de importante es que esa operación respaldará con el dinero de la empresa las palabras de Huang.
En defensa de CoreWeave, Huang declaró a Bloomberg la semana pasada que “su coste de capital, de hecho, está disminuyendo”. Se trataba de una afirmación polémica, por no decir engañosa. Los datos sugieren justo lo contrario.
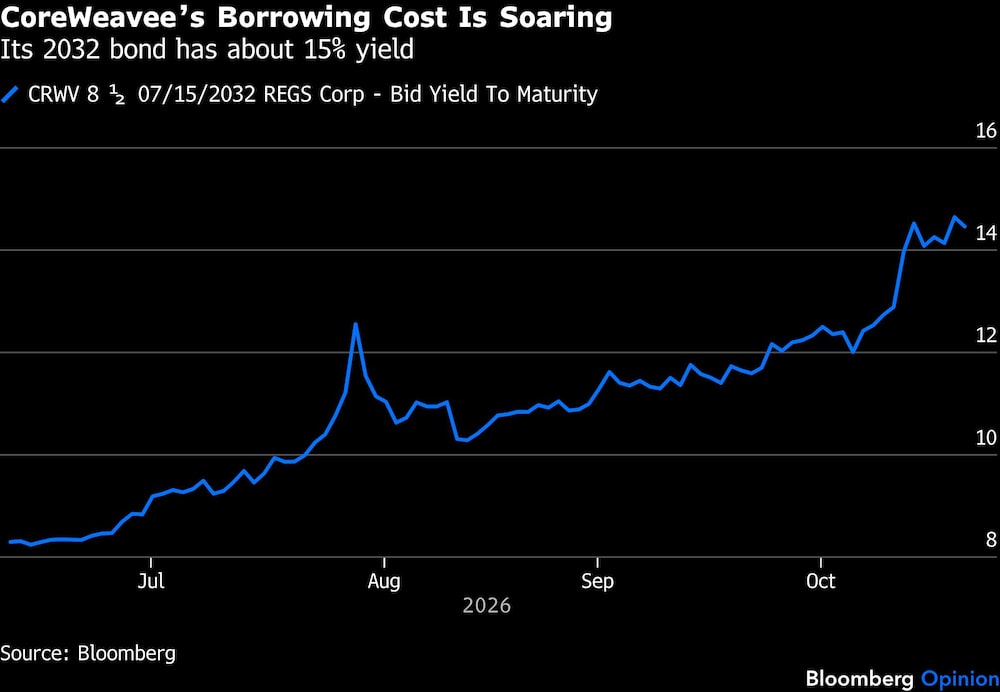
Los acreedores están exigiendo mayores rendimientos. Incluso antes de la caída de este mes, el pionero de la neocloud pagaba mucho más por la financiación de proyectos respaldada por chips y contratos con clientes, su principal fuente de endeudamiento.
En marzo, pagaba 2,25 puntos porcentuales por encima de la tasa de referencia; en agosto, el diferencial se duplicó con creces, alcanzando los 5,5 puntos porcentuales. El deterioro fue todavía mayor para la deuda no garantizada. Los títulos de CoreWeave con vencimiento en 2032 ahora ofrecen un rendimiento de alrededor del 14%, en comparación con el 8,5% de hace tan solo cuatro meses.
El plazo para nuevas emisiones híbridas también podría estar llegando a su fin, con Australia lanzando la primera señal de alerta.
El operador de centros de datos Nextdc Ltd. se hundió un 41% el miércoles tras recortar sus previsiones de ganancias, ya que la oposición pública retrasó sus proyectos. El mes pasado, la compañía recaudó 1.100 millones de dólares australianos (US$771 millones) mediante la venta de un bono convertible con un escaso cupón del 1,75%.
Ahora que las acciones cotizan a casi un tercio del precio de conversión, ese valor ahora está muy por debajo de su valor rea, lo que nos recuerda lo rápido que puede desmoronarse la viabilidad económica de este tipo de financiación.
Esto deja a los operadores de centros de datos de IA con una única vía natural para obtener capital barato: inversionistas estratégicos que puedan justificar asumir un mayor riesgo crediticio porque sus propios ingresos se verán beneficiados.
Para Nvidia, la lógica para incrementar su inversión en Firmus es simple: cada dólar adicional que Huang invierta ayudará a un cliente a comprar más chips.
Esta misma lógica ha sustentado las inversiones de capital riesgo de Huang en toda la cadena de suministro de inteligencia artificial. El valor de los títulos no negociables de Nvidia, principalmente participaciones en empresas privadas, alcanzó los US$51.200 millones en julio, más del doble que seis meses antes.
Huang se ha mostrado optimista ante el desplome de las acciones de IA, diciéndoles a los inversionistas que " todo esto pasará " y que “deberían estar muy contentos porque ahora pueden comprar con descuento”. Según su propia lógica, este es un momento excelente para que Nvidia adquiera participaciones en empresas unicornio.
El multimillonario CEO ha hablado mucho. Ahora debe respaldar sus palabras con hechos. Si Nvidia es realmente el banco central de la IA, es hora de demostrar a los escépticos que el sector de la inteligencia artificial cuenta con un prestamista de último recurso.
Esta nota no refleja necesariamente la opinión del consejo editorial de Bloomberg LP y sus propietarios.
Lea más en Bloomberg.com