
Buenos Aires — La aceleración de la inteligencia artificial abrió una carrera global por construir la infraestructura necesaria para procesar volúmenes cada vez mayores de información. En ese mapa, Argentina busca aprovechar un activo determinante para atraer data centers: su disponibilidad de energía.
El país cuenta con el gas de Vaca Muerta, recursos hidroeléctricos y un elevado potencial eólico y solar, especialmente en la Patagonia. A eso se suman las bajas temperaturas de la región, que pueden reducir las necesidades de refrigeración de las instalaciones.
“Argentina tiene ciertas condiciones que la hacen un lugar favorable para establecer centros de cómputo para inteligencia artificial”, dijo a Bloomberg Línea Diego Taich, socio de PwC Argentina y líder de Ciberseguridad, Riesgo y Tecnología.
Según explicó, entre esas ventajas aparece “el boom de Vaca Muerta y el shale gas, que permite la generación de energía eléctrica”, además de la diversidad de fuentes disponibles.
VER MÁS: Tesla y data centers en la agenda de Milei: las inversiones tecnológicas que espera atraer Argentina
“Argentina tiene un abanico muy grande de posibilidades para la generación eléctrica, no solo no renovable sino también renovable. Es uno de los recursos que estos data centers requieren en grandes cantidades”, sostuvo Taich.
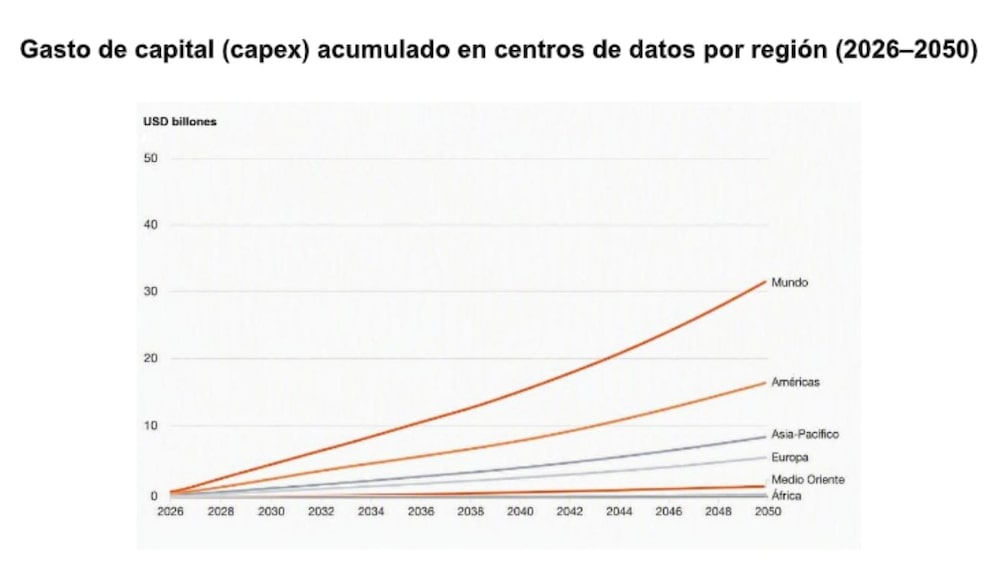
El análisis llega junto a los relevantes datos que surgen del informe Global Data Centre Outlook 2026-2050 de PwC, que estima que la inversión acumulada en centros de datos alcanzará los US$31,6 billones a nivel global hasta 2050.
Una carrera global por US$31,6 billones
Incluso, el informe indica que en un escenario de adopción más acelerada de la inteligencia artificial, el monto podría acercarse a los US$50 billones. Aunque en cambio, un avance más lento reduciría el desembolso a alrededor de US$22 billones.
El gasto anual previsto pasaría de aproximadamente US$800.000 millones en 2026 a US$1,1 billones en 2030 y US$1,8 billones en 2050.
El aumento no responderá solamente a la construcción de nuevos edificios. También estará impulsado por el reemplazo periódico de servidores, sistemas de almacenamiento, equipos de redes, procesadores y chips especializados para inteligencia artificial.
PwC calcula que esos equipos deberán renovarse cada cuatro a seis años, lo que transforma a los data centers en un ciclo de inversión recurrente.
Sin embargo, el informe señala que la disponibilidad de capital no será necesariamente el principal límite. La capacidad para generar y transportar electricidad de manera confiable, competitiva y sostenible será uno de los factores que definirá dónde se instalan los proyectos.
VER MÁS: Argentina puede posicionarse como polo global de IA y data centers, sostiene Siemens Energy
El potencial energético de Argentina
La oportunidad argentina aparece justamente en ese punto. Además de Vaca Muerta y los recursos renovables, Taich destacó la disponibilidad de agua, necesaria para los sistemas de refrigeración utilizados por parte de esta infraestructura.
Argentina parte, no obstante, de una escala reducida. Según un relevamiento presentado en mayo por la Cámara Argentina de Internet (CABASE), el país cuenta con 13 centros de datos de más de 1 MW y una capacidad instalada conjunta cercana a los 32 MW, concentrada principalmente en la Ciudad y la Provincia de Buenos Aires.
Esa capacidad contrasta con los proyectos de cientos de megavatios que empezaron a ser evaluados en Neuquén, Chubut y Bahía Blanca.
Uno de los anuncios de mayor escala que hubo es Stargate Argentina, impulsado por OpenAI y Sur Energy. El proyecto contemplaba una capacidad de hasta 500 MW y una inversión potencial de hasta US$25.000 millones, aunque aún no avanzó y todavía depende de la firma de los acuerdos definitivos.
Sur Energy firmó además memorandos de entendimiento con Genneia y Central Puerto para el abastecimiento energético del proyecto.
VER MÁS: Las tres empresas detrás de la megainversión de data centers en Argentina respaldada por OpenAI
Pampa Energía, por su parte, analiza un centro de datos junto a su central térmica Loma de la Lata, en Neuquén, que podría alcanzar los 500 MW y utilizar gas de Vaca Muerta. La infraestructura eléctrica necesaria para llegar a esa escala demandaría cerca de US$900 millones.
También hay otras iniciativas en etapas preliminares. La estadounidense FlexDomes evalúa un proyecto en Neuquén cuya primera fase tendría 120 MW y requeriría alrededor de US$1.400 millones.
En Chubut, la compañía polaca Green Capital analiza una instalación inicial de 300 MW, con una inversión estimada de US$3.000 millones y la posibilidad de ampliarla hasta los 3.000 MW. El plan incluiría generación eólica y solar propia.
Bahía Blanca se sumaría con una primera etapa de 30 MW dentro de un parque tecnológico ubicado en la zona franca, con energía provista por Pampa Energía.
El mapa real de las inversiones
Dentro de América, PwC proyecta una inversión acumulada de US$16,5 billones hasta 2050, aunque Estados Unidos concentraría US$15,1 billones, cerca del 48% del total mundial.
Por detrás de Estados Unidos, el informe destaca especialmente a Chile y Canadá por sus ventajas energéticas y ambientales.
La posibilidad de que Argentina capture una porción de la inversión global dependerá, por lo tanto, de que sus recursos energéticos puedan convertirse en contratos competitivos, infraestructura eléctrica, conectividad y proyectos financiables. El RIGI colabora con un marco más amigable para la inversión, con estabilidad regulatoria y las condiciones necesarias para operar infraestructura crítica a gran escala.