Bloomberg — Las bajas valoraciones y el estancamiento de los volúmenes de negociación están llevando a un número cada vez mayor de empresas a retirarse de la cotización en Brasil, lo que erosiona aún más el peso del país en las carteras de renta variable mundiales.
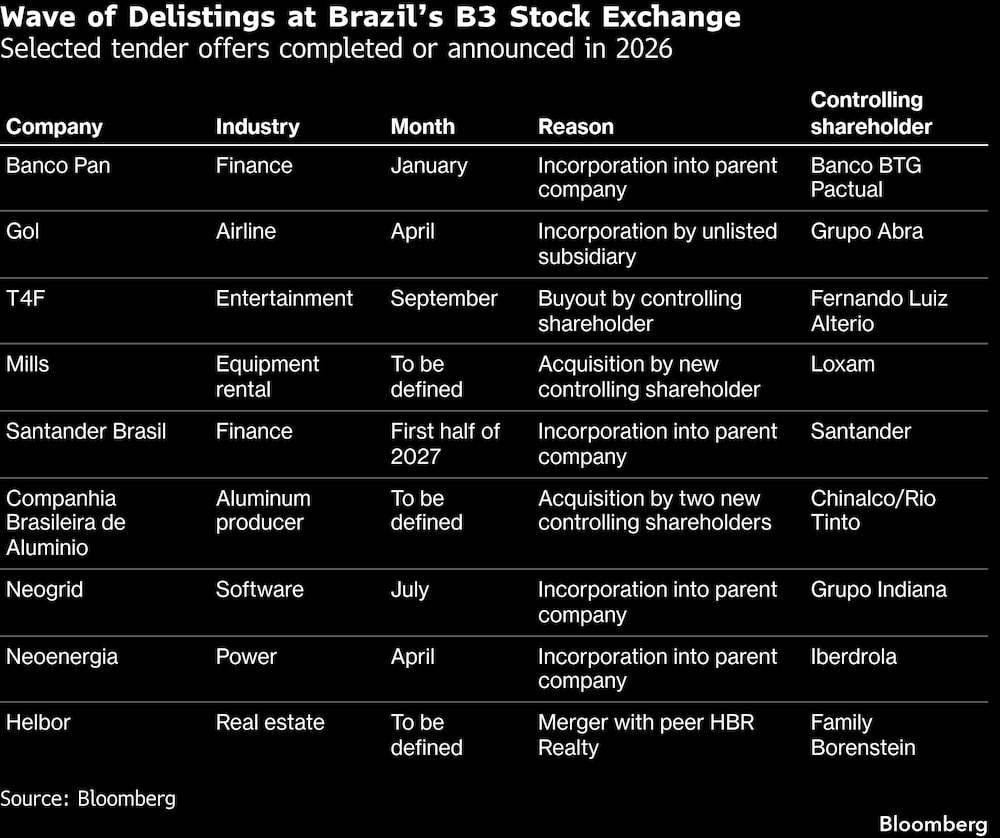
La bolsa de valores B3 SA ha registrado la salida de 33 empresas desde 2024, según datos recopilados por Bloomberg. Ya se han anunciado al menos seis nuevas ofertas públicas de adquisición, entre las que se incluyen las dirigidas a Banco Santander Brasil SA (SANB11), Companhia Brasileira de Aluminio SA (CBAV3) y Helbor Empreendimentos SA (HBOR3).
Los banqueros de inversión, los inversores y los directivos de B3 achacan este éxodo a varios factores. Entre ellos destacan las tasas de interés persistentemente altas de Brasil: con la Selic por encima del 10% desde 2022, hay poco margen para soportar la volatilidad de la renta variable. La inestabilidad derivada de la guerra en Medio Oriente y el auge de la inteligencia artificial en Estados Unidos y Asia también se consideran factores que alejan el capital del país.
Ver más: BofA eleva su apuesta por Brasil: Petrobras y la lista de acciones brasileñas de su portafolio
“El mercado bursátil brasileño ha atravesado un periodo especialmente difícil”, afirmó André Milanez, director financiero de B3, en una entrevista. Las elecciones presidenciales del próximo mes suponen una complicación adicional, añadió. “Naturalmente, los participantes en el mercado prefieren esperar antes de dar ningún paso”.
A estos problemas se suma el hecho de que la cartera de ofertas públicas iniciales (OPI) brasileñas lleva años vacía. En mayo, Compass SA se convirtió en la primera empresa en salir a bolsa desde 2021, y los banqueros afirman que no se espera que ninguna empresa haga su debut este año.
Las adquisiciones también explican en parte esta tendencia, según Fabio Nazari, director de mercados de capital de Banco BTG Pactual SA. De acuerdo con la legislación brasileña, cuando un nuevo accionista toma el control de una empresa, debe realizar una oferta pública de adquisición para comprar las participaciones de todos los accionistas minoritarios en las mismas condiciones.
Tal es el caso de la Companhia Brasileira de Aluminio, que está siendo adquirida por la china Chinalco y Rio Tinto. Santander Brasil, cuyas valoraciones se encuentran en mínimos históricos en comparación con la empresa matriz en España, formará parte de una oferta pública de adquisición mediante un canje de acciones previsto para el primer semestre de 2027.
Ver más: De la IA a los bonos de Brasil: dónde ve oportunidades Morgan Stanley ante las dudas sobre la Fed
BTG llevó a cabo la compra de su filial Banco Pan en enero. El Grupo Indiana está incorporando la unidad Neogrid, una empresa de tecnología y software, mientras que la inmobiliaria HBR Realty Empreendimentos Imobiliários SA está incorporando a Helbor Empreendimentos SA como filial y retirándola de cotización.
“Si una acción cotiza por debajo de su valor contable, el mejor uso que puede dar el accionista mayoritario a su capital es adquirir la participación que posee el mercado, que ha dejado de ser un buen socio”, afirmó Daniel Wainstein, socio fundador de la boutique de banca de inversión Seneca Evercore. “Un precio bajo de las acciones impide a la empresa obtener más capital social y, sin embargo, seguir siendo una sociedad cotizada conlleva una enorme cantidad de trabajo”.
Claudia Mesquita, directora de mercados de capital de renta variable de Brasil en UBS BB Investment Banking, considera que las retiradas de cotización son “una consecuencia natural” del auge de 2020 y 2021, que trajo consigo salidas a bolsa de “emisores en diversas fases de madurez”.
Ver más: Brasil logra superávit comercial mayor al previsto pese a los aranceles de Trump
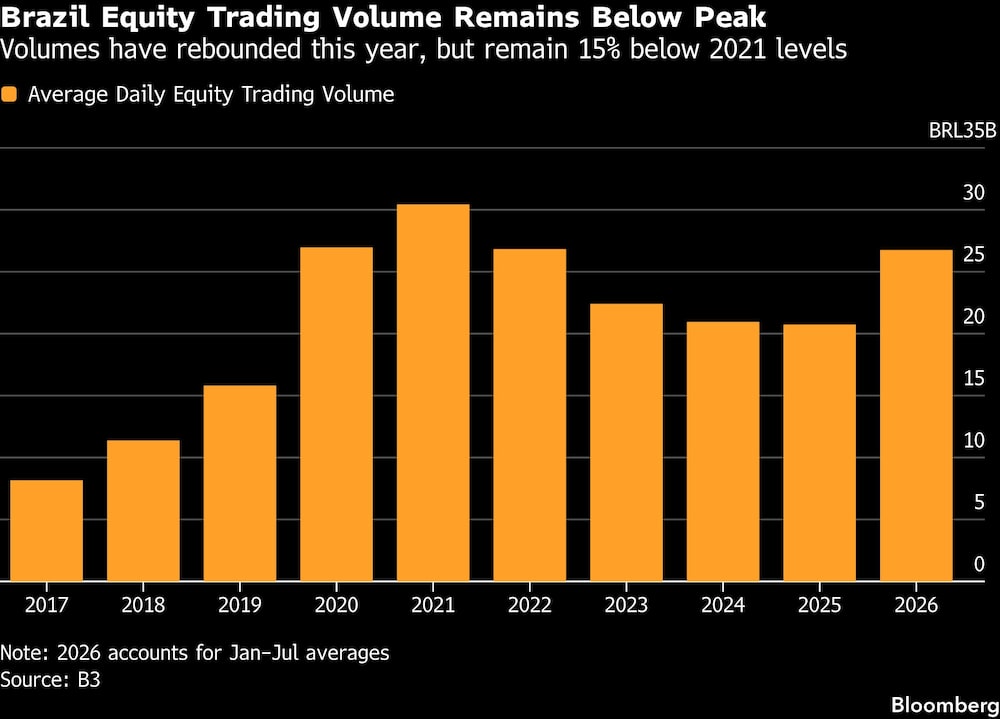
La negociación de acciones brasileñas se ha reducido desde su máximo de 2021, y el volumen medio diario de negociación ha caído casi un 32%, hasta los 20.700 millones de reales (US$4.000 millones) en 2025, según datos de B3. Los volúmenes se recuperaron este año antes de las elecciones y a medida que los inversores extranjeros diversificaban sus carteras alejándose de EE.UU., con una media de 26.800 millones de reales hasta julio, pero siguen por debajo de los niveles observados durante el auge.
El reducido número de empresas limita a los operadores a un pequeño número de acciones líquidas que suelen generar solo rendimientos medios, afirmó Christian Keleti, CEO de Alpha Key Capital.
“Dado que las gestoras de activos tienen los mismos valores en sus carteras, pierden su ventaja competitiva”, señaló Keleti.
Se han observado tendencias similares en los principales mercados de América Latina. El número de empresas que cotizan en bolsa en México y Colombia se redujo en torno a un 3% desde 2024, mientras que en Chile el descenso fue del 1,6%, según datos bursátiles recopilados por Bloomberg. Los mercados más pequeños de Argentina y Perú registraron un crecimiento de al menos un 3,7% en ese periodo.
En Brasil, el descenso fue más pronunciado: un 9%.
Ver más: Petrobras y Axia encabezan las acciones más recomendadas por 10 bancos en Brasil para septiembre
“La ola más reciente de retiradas de cotización es un fenómeno más propio de Brasil, ya que aquí las valoraciones están más deprimidas”, afirmó Bruno Saraiva, codirector de banca de inversión en Brasil y director de mercados de capital de renta variable para Latinoamérica en Bank of America (BAC).
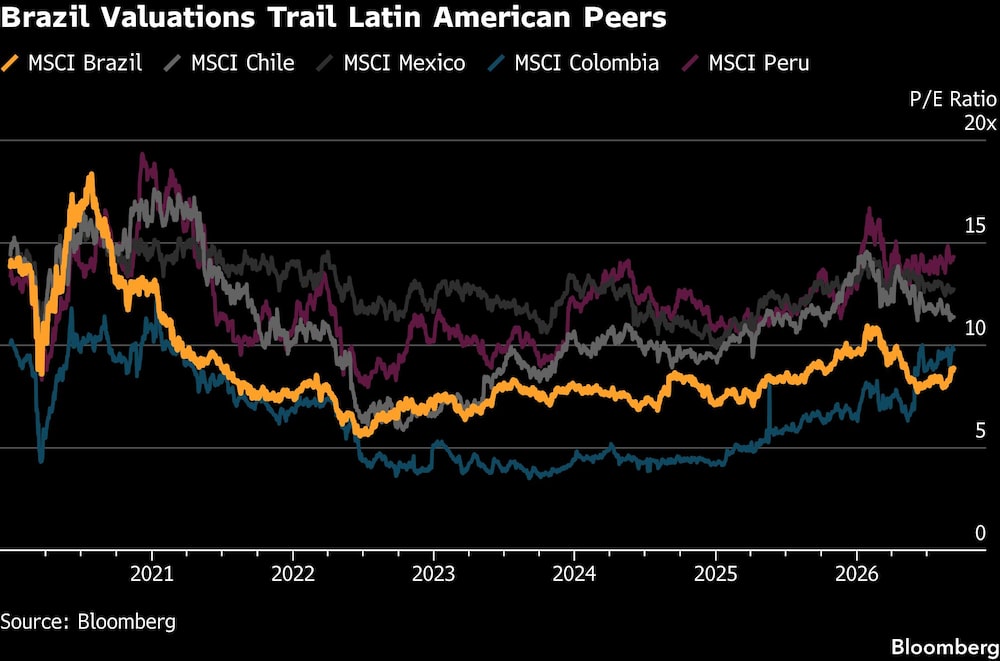
Las acciones brasileñas llevan años cotizando con valoraciones más bajas que las de la mayoría de sus homólogas latinoamericanas. Actualmente se sitúan en 8,88 veces los beneficios estimados, aproximadamente un 26% por debajo de la media de la región y alrededor de un 11% por debajo de su media de los últimos diez años.
Las bajas valoraciones atrajeron a los inversores extranjeros a principios de 2026, un flujo que se invirtió rápidamente cuando la guerra en Irán provocó una subida de los precios del petróleo y reajustó las previsiones sobre las tasas de interés mundiales. Los inversores locales siguen retirando dinero, y los fondos de renta variable han registrado salidas por valor de 8.150 millones de reales este año hasta agosto.
“Existe una frustración y una decepción generales con respecto a Brasil”, afirmó Marcelo Millen, responsable de mercados de capital de renta variable para Latinoamérica en Citigroup. “Se esperaba llegar a finales de año con tasas de interés más bajas, pero eso no va a materializarse”.
Las perspectivas para las salidas a bolsa este año parecen más favorables en otros países de América Latina. Las empresas argentinas YPF Energía Eléctrica SA y Genneia SA han presentado solicitudes para salir a bolsa en EE.UU., con cotización dual en la bolsa local. El mercado de valores colombiano, “ignorado”, podría recibir un impulso del nuevo gobierno, señaló Millen, mientras que las bajas tasas de interés y la inflación controlada de Chile lo convierten en el país “mejor posicionado” de la región.
-Con la colaboración de Vinícius Andrade.
Lea más en Bloomberg.com