Bloomberg — Las bolsas asiáticas cayeron desde la apertura tras la profunda debacle que sufrieron los fabricantes de chips después de las elecciones en Wall Street, en medio de la creciente preocupación de que los demócratas busquen una regulación más estricta de la industria de la inteligencia artificial.
El índice Kospi de Corea del Sur, con fuerte presencia de empresas tecnológicas, cayó hasta un 8,8% en las primeras horas de la sesión, lo que activó el mecanismo de suspensión automática de la negociación. Las empresas de chips Samsung Electronics Co. y SK Hynix Inc. se desplomaron más del 9%. El índice Nikkei 225 de Japón perdió un 5,5%, mientras que el índice MSCI Asia Pacífico descendió un 2,5%. Los futuros apuntaban a caídas en Taiwán, Hong Kong y China.
Ver más: El Nikkei de Japón se encamina a un mercado bajista por la caída de las acciones de IA
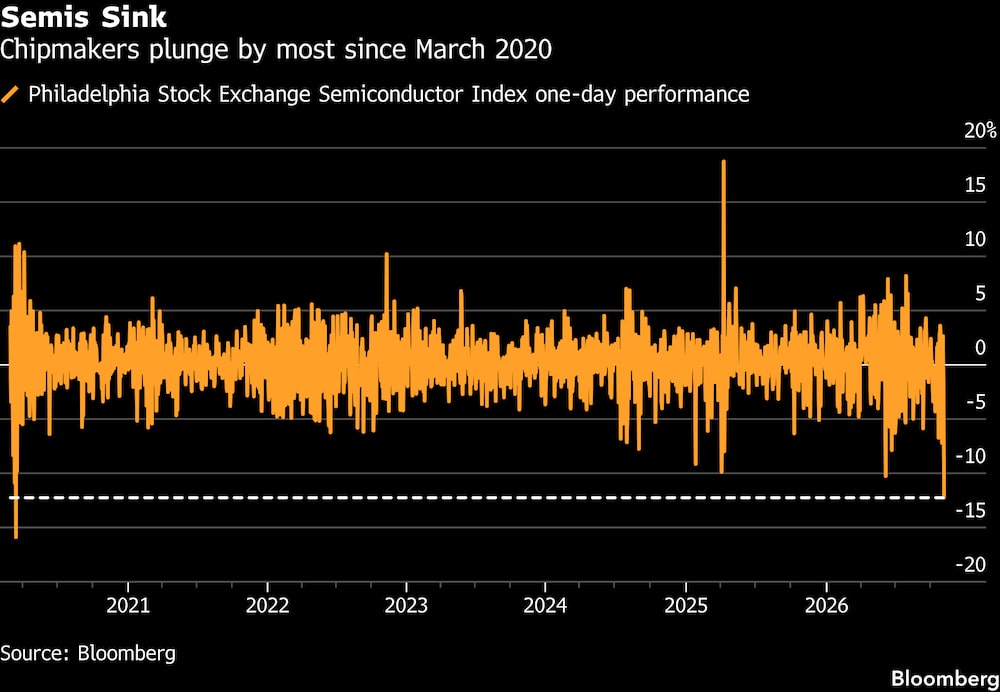
El índice S&P 500 se desplomó un 4,4% el jueves, registrando su peor desempeño desde el colapso arancelario de abril de 2025. El Nasdaq 100 cayó un 6,4%, borrando US$2,3 billones en valor y cerrando su peor sesión desde marzo de 2020. Un indicador clave de los gigantes de los semiconductores se desplomó un 12%, con Nvidia Corp. (NVDA), Qualcomm Inc. (QCOM) y Arm Holdings Plc (ARM) entre las empresas con mayores pérdidas. Como señal de que los mercados podrían estar comenzando a estabilizarse, los futuros del índice Nasdaq ganaron un 0,7% al inicio de la sesión asiática.
“Se trata de una reacción de pánico en el mercado de valores, que refleja el riesgo político”, afirmó Anna Wu, estratega de inversiones y fundadora de Floodlines Research. “Todavía hay mucha exposición al mercado de chips y equipos por deshacer. El sentimiento podría debilitarse aún más hasta que el sector de chips encuentre un motivo para repuntar”.
En otros mercados, el dólar se debilitó frente a la mayoría de las divisas del Grupo de los 10, mientras que los bonos del Tesoro mantuvieron las ganancias del jueves. El petróleo estadounidense superó los US$91 por barril tras un alza del 2,7% en la sesión anterior.
Los mercados financieros mundiales han sufrido fuertes fluctuaciones esta semana, ya que los inversores apostaron inicialmente a que la victoria demócrata en las elecciones de mitad de mandato aceleraría el fin de la guerra con Irán, antes de que este optimismo se viera eclipsado por el temor a una regulación más estricta del sector de los centros de datos. El índice de semiconductores de Filadelfia se ha desplomado casi un 16% esta semana, encaminándose a su peor desempeño semanal desde abril del año pasado.
Los desarrolladores de centros de datos en Texas se enfrentan a su peor escenario posible bajo la recién elegida gobernadora demócrata Gina Hinojosa, quien ha solicitado una moratoria inmediata en la construcción de centros de datos. La victoria de Hinojosa, sumada a las de otros demócratas en las elecciones a gobernador, podría dejar a la mitad de los proyectos de ampliación de centros de datos de IA en todo Estados Unidos vulnerables a un escrutinio y una oposición locales más estrictos.
Lo que opinan los estrategas de Bloomberg...
“Este es el tipo de entorno en el que los inversores pueden esperar una ronda temprana de declaraciones de funcionarios gubernamentales y bursátiles para intentar tranquilizar a los operadores y presentar esto como una corrección normal del mercado. Veremos cómo se recibe ese mensaje”.
— Mark Cranfield, estratega de MLive.
Según Michael O’Rourke de JonesTrading, la desaceleración en el sector de los centros de datos debido al cambio político será real, y las estimaciones de ganancias que respaldaban las valoraciones que eran la piedra angular de los argumentos alcistas ya no son válidas.
“Los inversores no tienen ni idea de cuándo se reajustarán esas estimaciones”, dijo. “En consecuencia, están reduciendo el riesgo hasta que se aclare la situación, lo cual no sucederá en un tiempo”.
Como muestra de la magnitud del desplome, la mesa de operaciones de Goldman Sachs Group Inc. (GS) recibió una avalancha de llamadas de inversores que intentaban averiguar hasta dónde podía llegar la caída. Según John Flood, director de servicios de ejecución de acciones para América del banco, no se encuentran compradores reales, y la comunidad inversora a largo plazo se encuentra nuevamente paralizada.
En Asia, los fabricantes de chips coreanos Samsung Electronics Co. y SK Hynix Inc. (SKHY), junto con Taiwan Semiconductor Manufacturing Co. (TSM), han sido los más afectados por la caída de las acciones relacionadas con la IA. Por el contrario, las acciones de Hong Kong se han recuperado a medida que los inversores han abandonado las acciones de la cadena de suministro de IA y se han volcado en las plataformas de internet chinas con descuento.
En el ámbito económico, las solicitudes semanales de subsidio por desempleo cayeron por debajo de todas las previsiones, según datos del Departamento de Trabajo. Los inversores estarán atentos al informe de nóminas de EE.UU. que se publicará el viernes para obtener más información sobre la evolución de las tasas de interés.
La presidenta del Banco de la Reserva Federal de Cleveland, Beth Hammack, afirmó que las tasas de interés deben ser restrictivas para que la inflación alcance el objetivo del banco central, y que una mayor frecuencia de ajustes puede reducir el riesgo de que la política monetaria se quede rezagada.
Algunos de los principales movimientos en los mercados:
Acciones
- Los futuros del S&P 500 subieron un 0,2% a las 9:36 a. m., hora de Tokio.
- Los futuros del Hang Seng cayeron un 1,6%.
- Los futuros del Nikkei 225 (OSE) cayeron un 5,1%
- El índice Topix de Japón cayó un 5%.
- El índice S&P/ASX 200 de Australia cayó un 0,6%.
- Los futuros del Euro Stoxx 50 cayeron un 0,8%.
Divisas
- El índice Bloomberg Dollar Spot apenas sufrió cambios.
- El euro se mantuvo prácticamente sin cambios en US$1,1222.
- El yen japonés se mantuvo prácticamente sin cambios a 157,74 por dólar.
- El yuan offshore se mantuvo prácticamente sin cambios en 6,6633 por dólar.
Criptomonedas
- El Bitcoin subió un 0,6% hasta los US$76.195,49.
- Ether subió un 0,8% hasta los US$2.244,1.
Bonos
- La rentabilidad de los bonos del Tesoro a 10 años subió un punto básico hasta el 4,85%.
- La rentabilidad de los bonos japoneses a 10 años disminuyó 8,5 puntos básicos hasta el 2,685%.
- La rentabilidad de los bonos australianos a 10 años se mantuvo prácticamente sin cambios en el 5,01%.
Materias primas
- El crudo West Texas Intermediate subió un 0,7% hasta los US$91,18 por barril.
- El precio del oro al contado subió un 0,3% hasta los US$4.101,96 la onza.
Esta noticia se ha elaborado con la ayuda de Bloomberg Automation.
Lea más en Bloomberg.com