Bloomberg — Un elenco de miles de personas. Récords batidos. Pérdidas inmediatas y llamadas telefónicas airadas. Si la búsqueda, que se prolongó durante meses, de financiación para la audaz adquisición de Warner Bros. Discovery Inc. por parte de Paramount Skydance Corp., de David Ellison, fuera una serie dramática de prestigio, los últimos días habrían sido el caótico final de temporada.
En tan solo una semana, Paramount vendió US$52.000 millones en préstamos y bonos en distintos mercados y continentes —un plazo muy ajustado para cualquier operación de deuda destinada a financiar una adquisición, y más aún para una de las mayores financiaciones de los últimos tiempos—. Esto allana el camino para que Ellison cierre la adquisición de Warner por valor de US$110.000 millones de dólares y obtenga el control de su catálogo de películas, así como de sus negocios de streaming y videojuegos, antes del 6 de octubre, tras meses de retrasos.
Ver más: Paramount cambiará su nombre a Skydance cuando se concrete la compra de Warner Bros.
Sin embargo, los costes de los intereses de Paramount son ahora mucho más elevados de lo que habrían sido si hubiera emitido deuda tan solo unos meses antes, después de que las preocupaciones por la inflación elevaran los costes de financiación a nivel mundial. Además, la caída inmediata del valor de la deuda en los mercados provocó quejas por parte de los inversores, que se vieron atrapados con cuantiosas pérdidas contables en sus nuevas participaciones.
Los costes adicionales por intereses —estimados entre US$250 y US$500 millones al año— también podrían dificultar la gestión de la empresa fusionada. La empresa ya tiene previsto recortar unos ambiciosos US$6.000 millones al año en gastos para mantener el apalancamiento bajo control. Las acciones de Paramount se hundieron casi un 10% el jueves, cuando se cerró el acuerdo de deuda, y apenas registraron variaciones durante la sesión bursátil de mediodía del día siguiente en Nueva York.
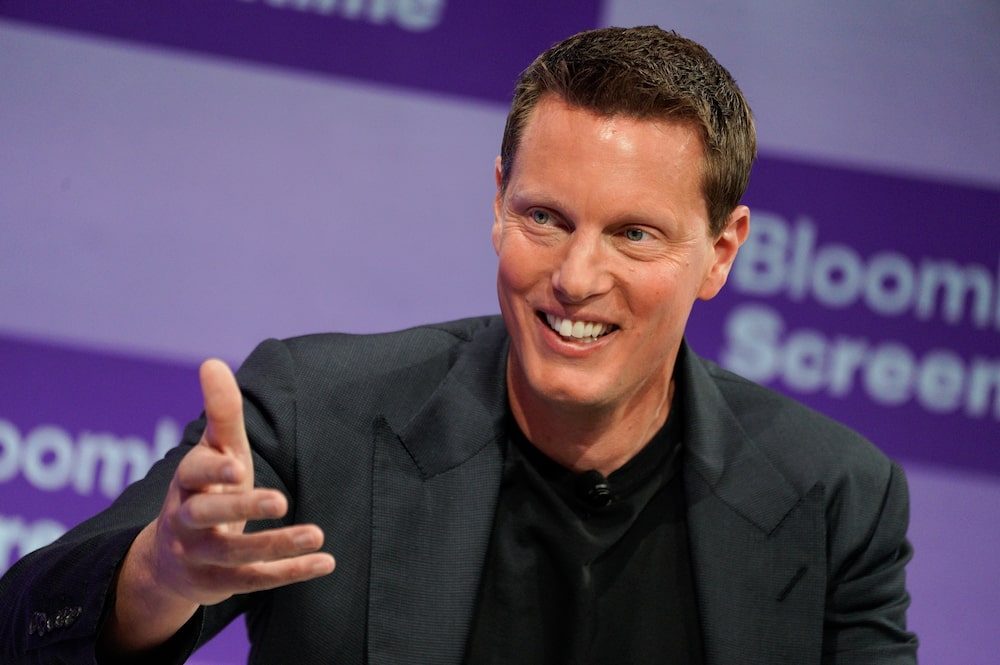
Dennis Cinelli, director financiero de Paramount, afirmó que la fusión era una “inversión estratégica a largo plazo en la reestructuración del sector de los medios de comunicación, y los inversores la están valorando desde ese punto de vista”. El antiguo ejecutivo de Uber Technologies Inc. estableció una comparación con la accidentada oferta pública inicial que marcó el debut de la empresa de transporte compartido como sociedad cotizada.
“En un mercado volátil” para la deuda, señaló Cinelli en una entrevista, “estamos satisfechos con el resultado obtenido”.
Este relato de la maratón de Paramount en el mercado de deuda —y, posteriormente, del sprint hacia la línea de meta— se basa en conversaciones con varias personas con conocimiento del acuerdo, quienes solicitaron no ser identificadas al tratar información privada.
El mayor puente
El proceso comenzó en febrero, cuando Paramount se impuso a Netflix Inc. en una reñida guerra de ofertas por Warner. Bank of America Corp. y Citigroup Inc., en colaboración con Apollo Global Management Inc., concedieron un préstamo a corto plazo de US$57.500 millones, en una de las mayores operaciones de financiación puente de la historia. Posteriormente, los dos bancos vendieron parte de la deuda a otras entidades para reducir su propio riesgo.
Desde el principio, la empresa y sus banqueros dejaron claro que emitirían tanto bonos de alta calificación como bonos de alto riesgo para refinanciar la operación. Esa estrategia inusual complicó la operación, pero ofreció a Paramount acceso a múltiples mercados para recaudar las inmensas sumas que necesitaba.
Citigroup y Bank of America realizaron un sondeo entre los posibles compradores. A partir de junio, recogieron órdenes informales, lo que contribuyó a garantizar que el dinero estuviera disponible cuando la operación se lanzara finalmente.
La demanda fue fuerte, según algunas de las personas consultadas, pero la exhaustiva preparación indicaba que a algunos banqueros les preocupaba que el entusiasmo pudiera no durar. Los bancos también temían verse atrapados como en 2022, cuando los mercados se paralizaron y les dejaron con pérdidas por valor de miles de millones de dólares en préstamos “atascados” sin vender.
A algunos inversores les preocupaba el historial decepcionante de las fusiones en el sector de los medios de comunicación, muy endeudadas, incluidas aquellas en las que participaba Warner. En parte para ganarse la confianza de las agencias de calificación crediticia, Ellison, director ejecutivo de Paramount, había prometido en privado que tanto él como su empresa se comprometían a reducir el apalancamiento de Paramount, y S&P Global Ratings afirmó que se había comprometido a utilizar el patrimonio familiar si fuera necesario.
En julio, todas las piezas estaban en su sitio para un posible megacontrato de deuda, pero las demandas presentadas por los fiscales generales de varios estados de EE.UU. y por un sindicato de guionistas retrasaron la fusión. Esto frustró a algunos banqueros, ya que los préstamos puente amenazaban con limitar su capacidad para financiar nuevas fusiones y adquisiciones.
Entonces se produjo un repunte inesperado de los rendimientos de los bonos del Estado y un aumento de los diferenciales de crédito. Los bancos se vieron en cierta medida protegidos; a diferencia de muchas financiaciones de adquisiciones con calificación de alto riesgo, los bonos y los préstamos se habían estructurado de tal forma que, si los costes de financiación aumentaban, sería Paramount quien corriera con el riesgo, y no ellos. No obstante, les preocupaba que las condiciones menos favorables dificultaran la venta de la operación.
El avance decisivo se produjo el 21 de septiembre, cuando Paramount anunció que había llegado a un acuerdo en las demandas. Aún quedaban algunos obstáculos por superar, sobre todo que SoftBank Group Corp. estaba llevando a cabo su propia emisión récord de bonos de alto riesgo por valor de US$11.100 millones de dólares, con la ayuda de bancos como Citi. No se consideraba que el mercado de alto rendimiento, que ya se encontraba bajo cierta presión, tuviera suficiente profundidad para gestionar ambas operaciones a la vez.
La financiación de SoftBank se cerró el 23 de septiembre, lo que allanó el camino para que Paramount iniciara la carrera hacia la meta un día después. Había un gran incentivo adicional: Paramount había acordado previamente pagar penalizaciones por demora de US$7 millones al día si la adquisición no se cerraba antes del 30 de septiembre. Los banqueros ya habían mantenido conversaciones telefónicas entre EE. UU. y Europa para trazar un plan de reducción de carteras, mientras que los comerciales habían llamado a los clientes para comprobar si las órdenes anteriores seguían vigentes.
El resultado
Los meses de preparación parecieron dar sus frutos, ya que unos 1.000 inversores realizaron pedidos de la deuda, según indicaron algunas de las personas consultadas. Muchos de los compradores eran gestores de carteras de fondos de cobertura multistrategia.
Durante el proceso, se reajustó la composición de la deuda para reducir los bonos y aumentar los préstamos, respectivamente. Paramount también redujo los costes de financiación en 0,375 puntos porcentuales, o 37,5 puntos básicos, durante el proceso de venta, lo que supuso un ahorro de unos US$200 millones en intereses al año, según afirmó Cinelli, director financiero de la empresa.
Si bien esto benefició a las finanzas de Paramount, el cambio provocó que algunos inversores se retiraran en el último momento, lo que supuso que aquellos que se mantuvieron en la operación se vieran cargados con más deuda de la que esperaban. Se produjeron llamadas y mensajes airados de los operadores a los suscriptores en relación con la deserción, mayor de lo habitual, en la cartera de órdenes, a medida que se desplomaban las cotizaciones de la deuda recién emitida.
Los precios se recuperan
En un momento dado del jueves, sus pérdidas contables ascendieron a cientos de millones de dólares, pero la presión vendedora comenzó a remitir tras la oleada inicial.
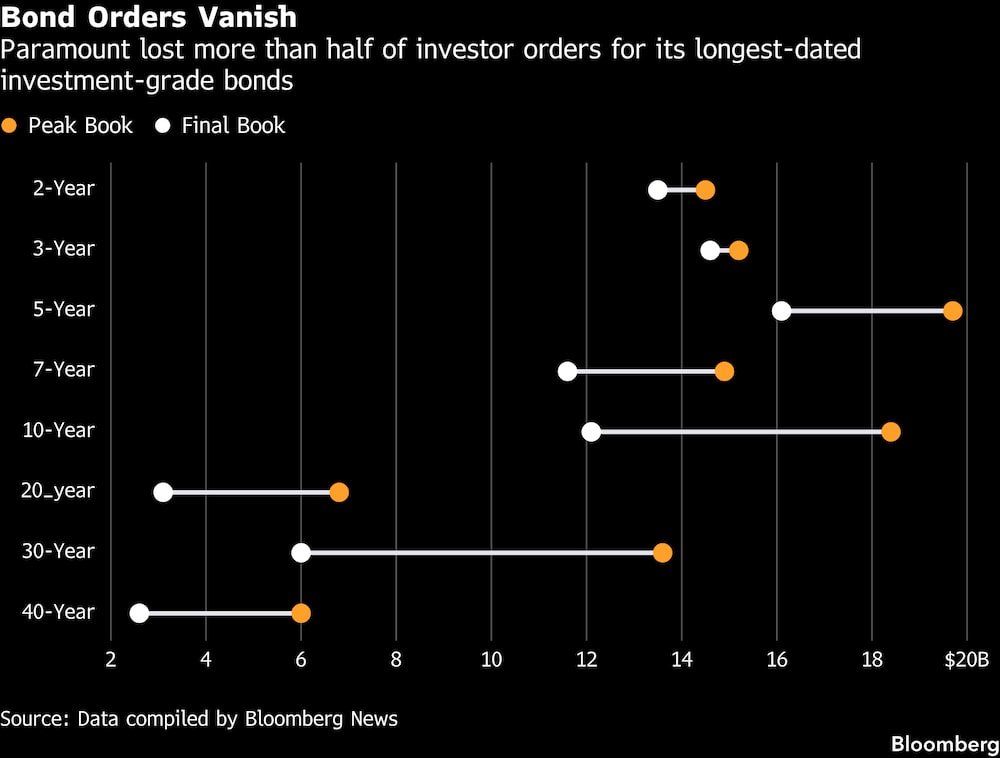
Una vez finalizado el proceso, la empresa y sus banqueros consideraron la venta y su rápida recuperación como un éxito indiscutible para Paramount y sus perspectivas a largo plazo: “la mayor emisión de deuda de una sola empresa de la historia”, afirmó Leon Kalvaria, presidente del grupo de clientes institucionales de Citigroup, en una entrevista.
Bank of America no respondió de inmediato a una solicitud de comentarios, Warner remitió la cuestión a Paramount y Apollo se negó a hacer declaraciones.
Paramount aún tendrá que hacer frente a la actitud escéptica de analistas como el equipo de CreditSights, que señaló los riesgos relacionados con la gestión de la carga de deuda de esta gigantesca empresa de medios de comunicación y con el cumplimiento de los objetivos de recorte de costes y sinergias. A pesar de todo ello, también se comprometió a estrenar 30 películas al año en los estudios fusionados.
“Desde una perspectiva general, se trata de un enorme voto de confianza de los mercados de deuda hacia la adquisición de Paramount”, afirmó Kalvaria.
--Con la colaboración de Helene Durand, Gerson Freitas Jr. y Brian Smith.
Lea más en Bloomberg.com