
Bloomberg Línea — El debate sobre cómo gravar las grandes fortunas divide a expertos y organizaciones en América Latina.
Mientras un sector cuestiona el impuesto al patrimonio por sus posibles efectos sobre la inversión, otro aboga por una mayor tributación de los más ricos para reducir la desigualdad y aumentar la recaudación.
América Latina no cuenta con un modelo uniforme de tributación patrimonial.
Algunos países mantienen impuestos generales sobre el patrimonio y otros gravan únicamente determinados activos o manifestaciones específicas de riqueza.
Asesores de grandes fortunas del bufete internacional de abogados Pérez-Llorca proponen que los países de América Latina no deberían gravar de forma general los grandes patrimonios.
En cambio, ven viable avanzar hacia un modelo de impuestos sobre determinados bienes personales de alto valor para evitar efectos sobre la inversión productiva.
Ver más: Cepal revela la lista de países que más crecerán y se contraerán en 2026 y 2027 en Latinoamérica
| País | Situación del impuesto al patrimonio | Claves |
|---|---|---|
| Colombia | Vigente y ampliado | Aplica a personas naturales desde 72.000 UVT, con tarifas de 0,5%, 1% y hasta 1,5% en 2026 (desde 2027 la tarifa máxima baja a 1,0 %). En 2026 se extendió temporalmente a ciertas empresas. |
| Argentina | Vigente, con reducción de tasas | Mantiene el impuesto sobre los Bienes Personales, pero desde 2024 redujo progresivamente las alícuotas. Además, se creó el Régimen Especial de Ingreso del Impuesto sobre los Bienes Personales (REIBP), que permite tributar de forma unificada hasta 2027 con alícuotas reducidas (0,45 % para quienes no regularizaron bienes, 0,50 % para quienes sí lo hicieron), con estabilidad fiscal garantizada. Argentina camina hacia la extinción gradual de este impuesto. |
| Chile | No tiene impuesto general al patrimonio | Se han presentado propuestas para gravar grandes patrimonios, pero ninguna ha sido aprobada. |
| Perú | No tiene impuesto general al patrimonio personal | Cuenta con un impuesto temporal sobre los activos netos de empresas, que funciona como crédito contra el impuesto sobre la renta. |
| México | No tiene impuesto federal al patrimonio neto | México carece de cualquier impuesto federal al patrimonio neto. En 2026 se presentó una propuesta para gravar patrimonios superiores a MXN$100 millones, pero no ha sido aprobada. |
| Brasil | No está implementado | La Constitución permite crear un impuesto sobre las grandes fortunas, pero nunca se ha aprobado la ley necesaria para ponerlo en marcha. |
“Los países no deberían orientarse a gravar grandes patrimonios de manera general”, dijo en una entrevista con este medio Mauricio Piñeros, country chair en Pérez-Llorca Colombia. “Podría ser más equitativo y eficiente establecer impuestos a ciertos bienes personales como casas de recreo, obras de arte, yates, aviones e inmuebles de alto valor”.
Esta propuesta está en línea con la de Jaime Vargas, socio de Impuestos de Cuatrecasas, quien sugiere que la creación del impuesto debería pasar por gravar únicamente a personas naturales que pudieran clasificarse como “megaricos” y únicamente sobre activos no productivos.
Considera que esta medida llevaría a desgravar las inversiones que pudiesen tener en acciones de compañías operativas.
En todo caso, el abogado de Cuatrecasas y asesor de empresas multinacionales de diversos sectores se declara “un opositor al impuesto”, porque piensa que las externalidades negativas que genera son muy superiores al recaudo que permite.
Ver más: Latinoamérica se estanca en la trampa de la desigualdad: estos países la sufren más
La experiencia global con el impuesto al patrimonio

Los abogados consideraron que la experiencia de los países que han aplicado el impuesto al patrimonio demuestra que este gravamen supuestamente no contribuye a reducir la concentración de la riqueza.
Y, por el contrario, creen que puede incentivar la salida de capitales hacia jurisdicciones que no cuentan con este tipo de tributos.
“El impuesto al patrimonio no genera ningún beneficio”, opina Mauricio Piñeros. “La desigualdad no se corrige con la creación de impuestos al patrimonio sino con un adecuado gasto público que redistribuye los ingresos tributarios a favor de personas y grupos de escasos recursos”.
Según el abogado Piñeros, las principales economías del mundo no aplican un impuesto general al patrimonio porque, a su juicio, este supone una doble imposición sobre una misma renta.
Primero, explicó, se grava la obtención de ingresos mediante el impuesto sobre la renta.
Después, se vuelve a gravar el patrimonio acumulado a partir del ahorro o la inversión de esos ingresos, pese a que ya tributaron previamente.
En el bloque de los países de la Organización para la Cooperación y el Desarrollo Económicos (OCDE), de acuerdo con los abogados de Pérez-Llorca, solo Noruega, España, Suiza y Colombia tienen un impuesto integral al patrimonio.
En la región, México no cuenta con un impuesto federal general y recurrente sobre el patrimonio neto de las personas físicas ni morales, entendido como un gravamen periódico sobre el conjunto de los activos de su propiedad, una vez descontadas determinadas deudas, según Christian Kaye, socio del área de Fiscal de Pérez-Llorca en ese país.
En Brasil, la Constitución Federal autoriza expresamente la creación del Imposto sobre Grandes Fortunas (IGF), pero en casi cuatro décadas nunca se ha expedido la ley complementaria que lo regule. Decenas de proyectos de ley han sido presentados y archivados, de acuerdo con información de Cuatrecasas.
En todo caso, Brasil cuenta con impuestos sobre la propiedad y sobre la transferencia de bienes, incluidos inmuebles, herencias y donaciones, explicó Caio Takano, profesor de Derecho Tributario de la Universidad Presbiteriana Mackenzie.

En Brasil, los impuestos sobre la propiedad y sobre la transferencia de bienes tienen mecanismos de progresividad, de modo que la carga puede aumentar según el valor del patrimonio. En el caso de los inmuebles, esta progresividad también busca desincentivar la especulación y promover su uso para vivienda o actividades económicas.
No obstante, Takano advirtió que la tributación por sí sola no garantiza una reducción de la desigualdad. El efecto depende de cómo el Estado utilice los recursos recaudados, por lo que considera necesario que los impuestos estén acompañados de políticas públicas de vivienda, infraestructura y otros programas sociales que permitan que la recaudación tenga efectos concretos sobre los hogares de menores ingresos.
“En Brasil, ya existe una relación con el gasto social: el 20% de la recaudación del impuesto sobre herencias y donaciones se destina al Fundeb (Fondo de Mantenimiento y Desarrollo de la Educación Básica y de Valorización de los Profesionales de la Educación), que financia la educación pública básica. Por lo tanto, existe una destinación social, pero determinar cuánto contribuye a reducir las desigualdades requiere evaluar los resultados del gasto, no solo los recursos recaudados”, precisa Edmundo Emerson de Medeiros, profesor de Derecho Tributario de la Universidad Presbiteriana Mackenzie.
De otra parte, Argentina mantiene el Impuesto sobre los Bienes Personales como un tributo anual sobre la riqueza acumulada de los individuos. “Se trata de uno de los mecanismos latinoamericanos más conocidos de tributación sobre la riqueza”.
Chile, por su parte, introdujo en 2022 un impuesto anual de 2% sobre determinados bienes de alto valor, entre ellos ciertos vehículos, aeronaves, helicópteros y embarcaciones.
Sin embargo, Christian Kaye explica que “este impuesto no debe confundirse con un tributo general sobre el patrimonio neto, pues no grava de manera integral la riqueza de una persona después de descontar sus pasivos”.
Perú tampoco cuenta con un impuesto al patrimonio neto de personas naturales.
Su instrumento más cercano es el Impuesto Temporal a los Activos Netos (ITAN), que grava los activos netos de empresas con una alícuota de 0,4 % sobre los activos que excedan un millón de soles, y que funciona como crédito contra el Impuesto a la Renta.
De otra parte, Uruguay mantiene un Impuesto al Patrimonio que alcanza, bajo determinadas condiciones, tanto a personas físicas como a determinadas entidades y patrimonios.
Y “Colombia mantiene hoy un impuesto al patrimonio general, que se ha venido consolidando a través de los años”, dijo a Bloomberg Línea Jaime Vargas, socio de Impuestos de Cuatrecasas. “De ser un impuesto temporal, destinado inicialmente a suplir necesidades específicas y extraordinarias de recaudo, se convirtió recientemente en un impuesto permanente”.
En 2026, mediante los Decretos Legislativos 0173 y 0240, el Gobierno, en uso de facultades extraordinarias, amplió el impuesto temporalmente a personas jurídicas y establecimientos permanentes con patrimonio líquido igual o superior a 200.000 UVT, con una tarifa del 0,50 % general y del 1,6 % para el sector financiero y extractivo.
Es decir, “Colombia no solo no ha eliminado el impuesto, sino que la tendencia es hacia su ampliación”, apuntó Vargas. “El frustrado Proyecto de Ley de Financiamiento 2025-2026 proponía bajar el umbral a 40.000 UVT e introducir tarifas marginales de hasta el 5 % para patrimonios superiores a 2.000.000 UVT”.
Colombia apunta contra el impuesto al patrimonio
La efectividad de los impuestos que recaen sobre las grandes fortunas volvió al centro del debate luego de que el Gobierno de Abelardo de la Espriella anunciara su intención de eliminar este gravamen en Colombia.
El Gobierno del ultraderechista apuesta por simplificar el sistema tributario mediante una reducción gradual del 4x1.000 (por cada COP$1.000 en algún tipo de movimiento financiero, hay que pagar cuatro pesos), un gravamen creado en 1998 con carácter temporal y previsto inicialmente para durar un año, pero que se mantuvo vigente desde entonces.
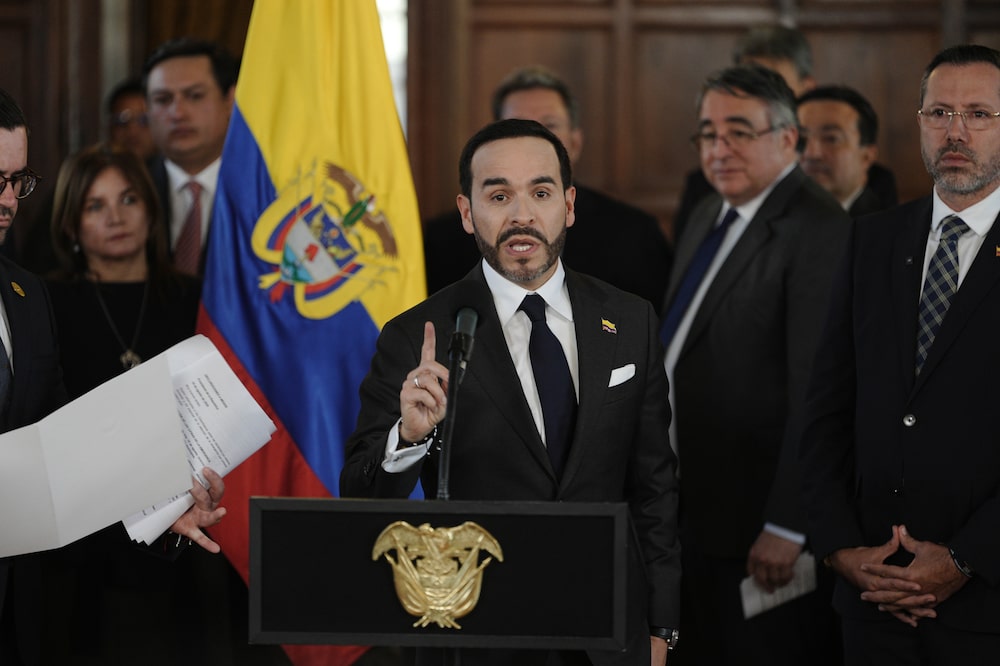
Sin embargo, el exmandatario colombiano Gustavo Petro consideró que reducir el 4x1.000 y desmontar el impuesto al patrimonio, que son tributos que “pagan los más ricos”, es “un regalo para ellos en el momento en que se necesitan que paguen más impuestos los más ricos de Colombia”.
“Esto tiene entonces un resultado: El déficit fiscal lo pagarán los pobres y la gente que trabaja”, consideró el expresidente de izquierda en su cuenta de la red social X.
Para el abogado Jaime Vargas, de Cuatrecasas, los impuestos al patrimonio tienen, en teoría, tres virtudes principales: generan recaudo fiscal adicional, contribuyen a la equidad vertical del sistema tributario y envían una señal de progresividad.
“El propio Proyecto de Ley de Financiamiento colombiano reconocía que los ajustes al impuesto al patrimonio buscaban ‘ampliar la base gravable’ para mejorar la equidad vertical del actual sistema tributario colombiano y ‘aumentar el potencial redistributivo del Estado’”, apuntó Vargas. Sin embargo, “hay que ser honestos: el impacto distributivo directo de estos impuestos es limitado”.
Argumentó que los impuestos patrimoniales en América Latina generalmente representan una fracción pequeña del recaudo total.
Por tanto, ahondó Vargas, su contribución a la reducción de la desigualdad es “más simbólica y complementaria que transformadora por sí sola”. En la práctica, “es posible que el daño que genera este tipo de impuestos por el desincentivo a la inversión y la movilización de capitales hacia el exterior es mucho mayor que el beneficio del recaudo, que es muy limitado”.
A su juicio, el verdadero efecto redistributivo depende de cómo se gastan los recursos recaudados —en salud, educación, infraestructura—, no solo de cómo se recaudan
De acuerdo con el bufete de abogados internacional Cuatrecasas, países como Francia, Suecia, España y Noruega han experimentado con impuestos patrimoniales con resultados mixtos, y varios los han eliminado o reducido sustancialmente.
Estados Unidos, Japón, Alemania y el Reino Unido no tienen impuestos generales al patrimonio.
Según la información aportada por Cuatrecasas, las razones combinan argumentos de eficiencia económica (el impuesto al patrimonio grava la riqueza, no su flujo, lo que supuestamente penaliza el ahorro y la inversión productiva).
Asimismo, apelan a dificultades administrativas (la valoración anual de activos heterogéneos es costosa y contenciosa) y a los citados riesgos de doble imposición (el patrimonio ya tributó al generarse como renta).
Además, prevalece la preferencia por instrumentos alternativos como el impuesto a las ganancias de capital, herencias o donaciones.
Ver más: Los países de América Latina con mayor recaudación tributaria en proporción al PIB, según Cepal
Propuestas de más impuestos a los millonarios

En abril pasado, el Observatorio Internacional de Impuestos (ITO, por sus siglas en inglés) propuso un tributo del 2 % sobre el patrimonio de los que tienen más de US$100 millones en América Latina.
De acuerdo con el informe, este impuesto podría recaudar alrededor de US$24.000 millones al año, al mismo tiempo que “restablece la progresividad en la cima de los sistemas tributarios”.
“América Latina sigue siendo una de las regiones más desiguales del mundo y, sin embargo, los sistemas tributarios aún enfrentan serias dificultades para gravar de manera efectiva las grandes concentraciones de riqueza”, señala ITO en un comunicado.
El reporte fue encargado al Observatorio Internacional de Impuestos por parte del Ministerio de Hacienda de Brasil, en su calidad de presidente de la Plataforma Regional de Cooperación Tributaria para América Latina y el Caribe (PTLAC).
El informe analizó la relación entre desigualdad e impuestos en Brasil, México, Argentina, Chile, Colombia, Perú y Uruguay.
Una de las conclusiones es que la riqueza no solo está altamente concentrada en la región, sino que aparentemente los sistemas tributarios hacen poco para reducir la desigualdad.
Asimismo, el reporte evidencia que los ultrarricos pagan tasas efectivas significativamente menores.
Muestra de ello, según ITO, es que el 50% más pobre en la región paga una proporción mayor de sus ingresos en impuestos que el 1% más rico. “En muchos casos, el sistema tributario incluso profundiza esta desigualdad”.
Expone además que, en países con datos administrativos detallados, los ultrarricos pagan tasas efectivas significativamente menores. “Las tasas caen de forma pronunciada en la cúspide. El 0,01% más rico paga, en promedio, solo un 20% en Brasil y un 11% en Chile”.
La ONG Oxfam también ha propuesto un impuesto al patrimonio con escala progresiva de hasta el 5% a las fortunas multimillonarias y milmillonarias que generaría US$1,7 billones de ingresos anualmente en el mundo.
Oxfam señala que con este importe podría lograrse que 2.000 millones de personas salieran de la pobreza y aplicar un plan de diez años para acabar con el hambre en el mundo.
Pablo Sotomayo, socio de Pérez-Llorca en Perú, considera “poco probable que un impuesto patrimonial, por sí solo, pueda solucionar la concentración de riqueza o generar recursos significativos para el Estado”.
De hecho, dice el abogado, “la cuestión a debatir es si los esfuerzos administrativos que habría que desplegar para recaudar el impuesto justificarían la recaudación lograda. Ello teniendo en cuenta el usualmente alto incumplimiento tributario de las personas”.
Ahora, de implementarse un impuesto al patrimonio, Sotomayo dice que sería “muy imprescindible” implementar mecanismos para evitar la doble imposición y un efecto confiscatorio de los tributos.
En cuanto a coordinación internacional, ve clave el intercambio automático de información, la transparencia sobre beneficiarios finales y la cooperación entre administraciones tributarias para reducir las reducir las posibilidades de elusión tributaria. “Así, en cualquier escenario, la coordinación internacional es esencial en el ámbito recaudatorio”.
Ver más: Mapa de los países de ingresos más altos y bajos en Latinoamérica, según el Banco Mundial