Bloomberg — Eli Lilly & Co. (LLY) se ha disparado cerca de un 300% desde que se aprobara su primer fármaco GLP-1 hace más de cuatro años, lo que le ha permitido superar US$1 billón en capitalización bursátil y la ha convertido en la empresa farmacéutica más valiosa del mundo.
El más reciente partidario alcista de esta acción en Wall Street, Kerry Holford, de Berenberg, afirma que el repunte apenas está comenzando.
“Gracias al fuerte crecimiento de los activos que comercializa y a la significativa contribución de su cartera de productos en desarrollo, Lilly ofrece un crecimiento de las ventas hasta 2030 que supera con creces al de sus competidores”, escribió esta semana en un informe el responsable de análisis bursátil farmacéutico global del banco.
Ver más: Eli Lilly eleva su previsión de ventas para 2026 tras fuerte demanda de Mounjaro y Zepbound
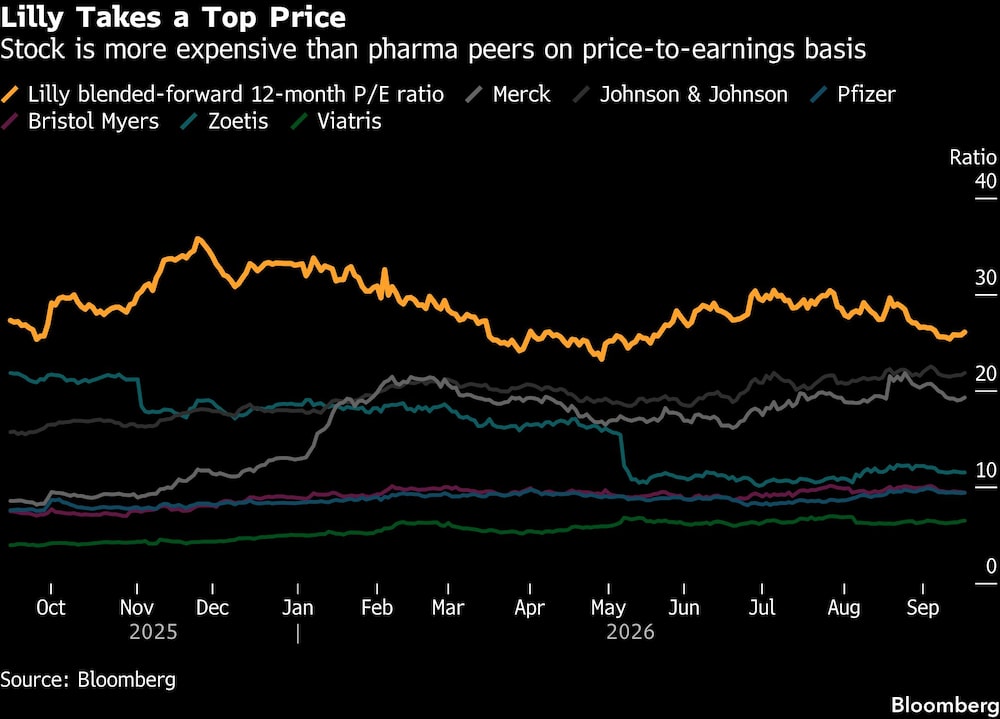
Si a ello se le suma “la mejor productividad en I+D de su sector”, queda claro por qué la farmacéutica, cuyas acciones ya cotizan con una considerable prima respecto a sus competidores, merece una valoración todavía más elevada, afirmó al elevar la recomendación de la acción de “mantener” a “comprar”.
Lilly cotiza a unas 26 veces los beneficios previstos, por encima de sus competidores del índice farmacéutico S&P 500, así como de cinco de las denominadas 7 Magníficas. El nuevo precio objetivo de Holford, de US$1.400, supone un incremento del 21% respecto al cierre de este jueves.
“Las expectativas de los inversionistas respecto a que Lilly mantenga su liderazgo en el mercado de la obesidad, en rápido crecimiento, son sin duda elevadas”, escribió. “Confiamos en ello y observamos” un mayor potencial alcista.
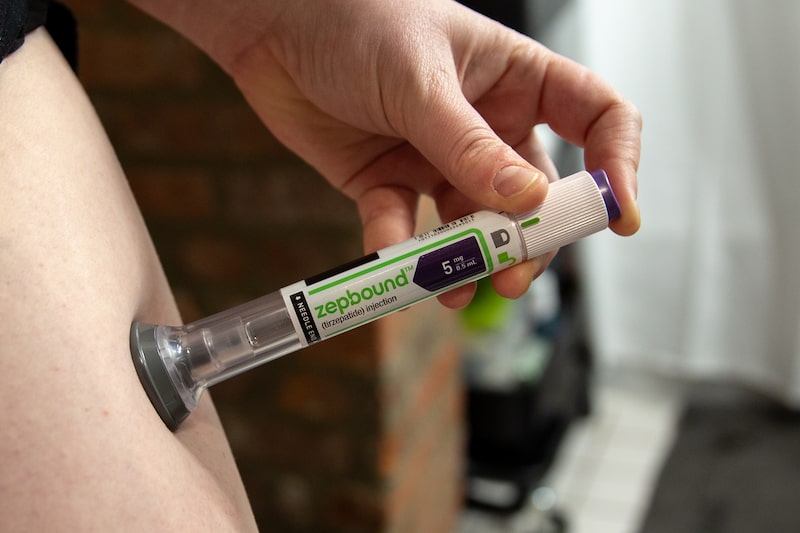
Las acciones de Lilly han experimentado una subida vertiginosa desde que su exitoso fármaco GLP-1, Mounjaro, fuera aprobado por primera vez como tratamiento para la diabetes en 2022. Posteriormente autorizado para el tratamiento de la obesidad bajo la marca Zepbound, desde entonces ha superado a Wegovy, de Novo Nordisk A/S (NVO), como el medicamento para el control del peso más recetado en EE.UU.
Sin embargo, según Holford, todavía existe margen para continuar subiendo.
Es probable que la aprobación pendiente de Foundayo, el comprimido de GLP-1 de Lilly para tratar la diabetes, “desbloquee una demanda significativa”, escribió.
Es más, el éxito de Zepbound y Mounjaro ha permitido a Lilly realizar importantes inversiones más allá del ámbito de la obesidad, lo que ha aportado “múltiples nuevas oportunidades a la cartera de productos de Lilly, muchas de las cuales tienen un potencial de ventas máximas de gran envergadura”.
Ver más: La OMS añade Ozempic y Mounjaro a su lista de medicamentos esenciales
Lilly ha destinado casi US$60.000 millones a más de 25 operaciones de desarrollo empresarial en lo que va del 2026, según los cálculos de la Sra. Holford.
Entre ellas se incluyen las adquisiciones de la empresa de medicamentos para el sueño Centessa Pharmaceuticals, por un monto de hasta US$7.800 millones, y de la desarrolladora de fármacos contra el cáncer Kelonia Therapeutics, por un importe de hasta US$7.000 millones. Asimismo, adquirió la empresa de fármacos psicodélicos AtaiBeckley por US$3.800 millones.
“Creemos que esta cartera de productos no relacionados con la obesidad está infravalorada por los inversores”, escribió Holford.
Lea más en Bloomberg.com