Bloomberg — Los inversores chilenos en renta fija están recurriendo en masa a los bonos indexados a medida que la guerra en Irán se prolonga por noveno mes, lo que eleva los precios del petróleo a niveles no vistos desde abril y aviva las expectativas de inflación.
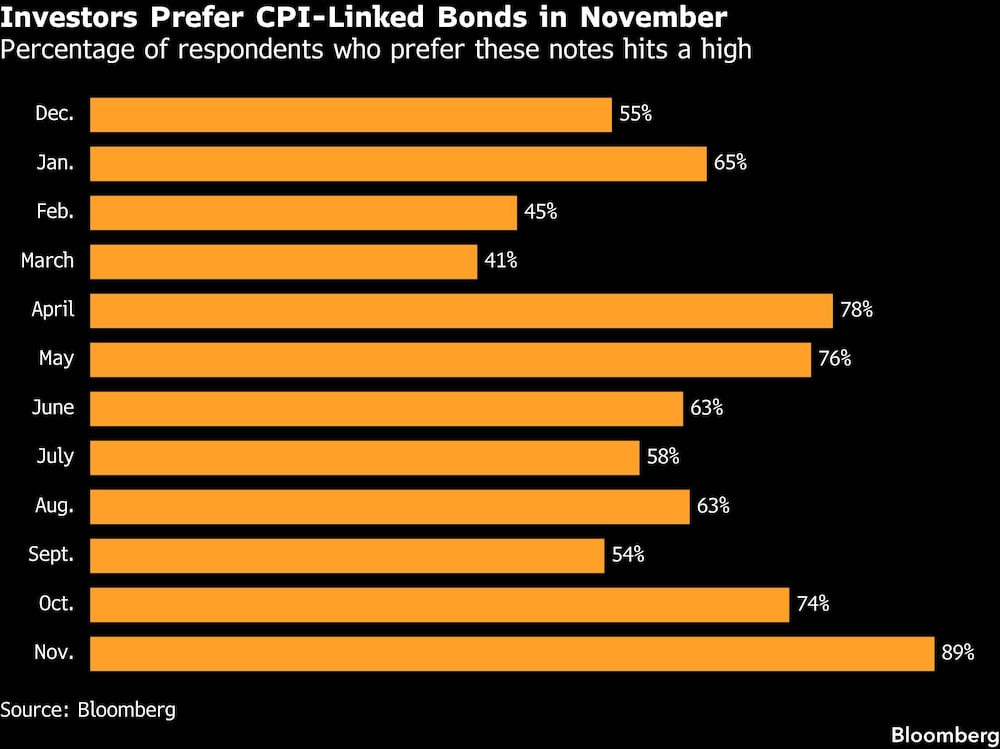
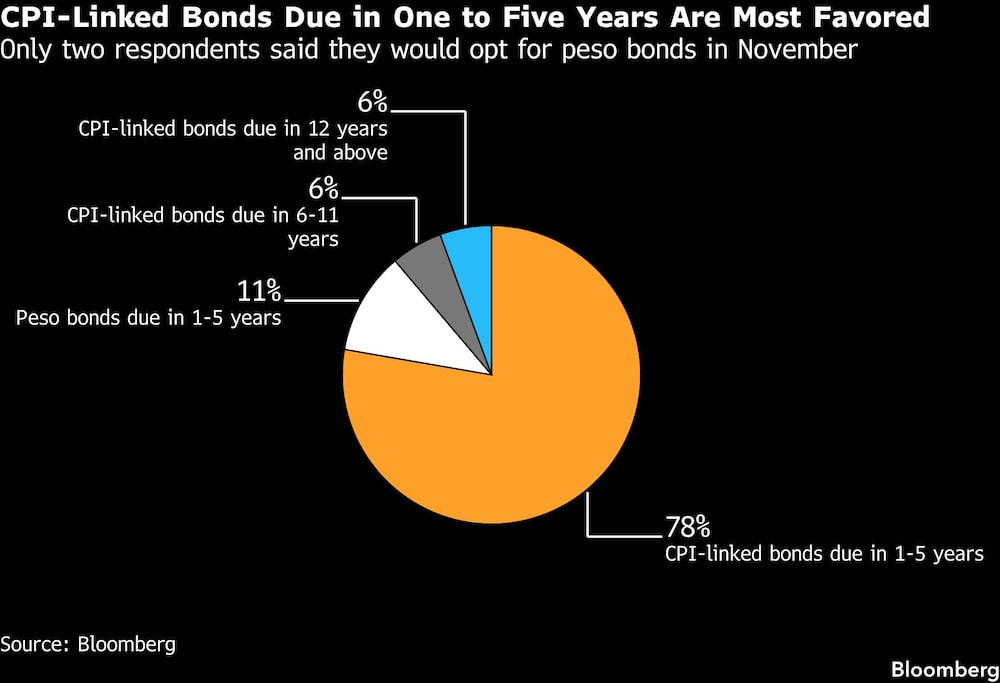
Casi el 90% de los 18 analistas y operadores encuestados por Bloomberg la semana pasada dijeron que prefieren los bonos denominados en Unidades de Fomento (UNI), una unidad contable vinculada a la inflación, el porcentaje más alto desde que se reanudó la encuesta mensual en marzo de 2025. Solo dos encuestados dijeron que optarían por bonos en pesos.
Ver más: ¿Va a crecer la inflación en Chile? La advertencia del Banco Central
La abrumadora preferencia marca un giro defensivo, ya que el persistente sobreprecio del petróleo amenaza con mantener elevado el costo de vida y erosionar la rentabilidad de la deuda nominal en pesos chilenos. La refinería estatal chilena Enap ha anunciado cinco aumentos consecutivos en el precio de los combustibles en los últimos meses, lo que ha repercutido en los precios de los alimentos y el transporte. Los economistas de Scotiabank, liderados por Jorge Selaive, prevén que la inflación alcance el 5% en noviembre, el nivel más alto en tres años.
En cuanto a la duración, alrededor del 78% de los encuestados prefiere bonos vinculados al IPC con vencimiento entre uno y cinco años. Solo uno prefirió bonos con vencimiento entre seis y once años, mientras que otro se decantó por vencimientos superiores a doce años. A medida que los inversores acumulan deuda de la UF, casi el 45% de los encuestados prevé que los rendimientos de los bonos vinculados a la inflación disminuyan durante el próximo mes.
Es improbable que la inflación disminuya pronto. El escenario base de Barclays supone que los precios del petróleo se mantendrán en torno a los US$110 por barril en la primera mitad de 2027, y que la economía local comenzará a recuperarse del estancamiento de este año. Según sus previsiones, esta combinación mantendrá la inflación cerca del 5% hasta marzo, muy por encima del objetivo del 3%.
Las persistentes presiones inflacionarias también podrían reforzar las expectativas de que el banco central endurezca la política monetaria, lo que agravaría los argumentos en contra de la deuda nominal en pesos. Alrededor del 44% de los encuestados prevé que la curva de rendimiento del peso se vuelva más pronunciada durante el próximo mes.
Ver más: Chile mantiene tasa de interés de referencia en 4,5% ante débil crecimiento y repunte de inflación
Los mercados ya anticipan aumentos en los costos de endeudamiento. La tasa de interés de referencia implícita en el mercado chileno se sitúa en torno al 4,8% dentro de seis meses, lo que apunta a un incremento de aproximadamente un cuarto de punto porcentual respecto al nivel actual. Hace apenas dos meses, los operadores solo contemplaban un aumento de este tipo en el plazo de un año.
Por ahora, sin embargo, los banqueros centrales de Chile se mantienen firmes, y los responsables de la política monetaria mantuvieron la tasa de referencia sin cambios en el 4,5% la semana pasada, al tiempo que reconocen que “los riesgos de inflación han aumentado considerablemente”.
Todos los encuestados, salvo dos, esperan que el banco central mantenga las tasas de interés sin cambios en su reunión de diciembre, aunque los riesgos apuntan cada vez más a una subida. Es la primera vez desde que se reanudó la encuesta que más de un participante pronostica un aumento en la próxima decisión.
“Si la evolución de los sectores energético, de transporte y del peso contribuye a un aumento sostenido de las expectativas de inflación, el banco central chileno podría verse obligado a actuar”, escribieron los economistas de Itaú, liderados por Andrés Pérez, en una nota la semana pasada.
Ver más: Los mejores sistemas de pensiones de América Latina en 2026: Chile lidera y Argentina queda última
| Resultados de la encuesta (cifras se expresan en porcentajes) | Marzo | Abril | Mayo | Junio | Julio | Agosto | Sept. | Oct. | Nov. |
|---|---|---|---|---|---|---|---|---|---|
| Principal factor determinante de las tasas este mes: | |||||||||
| Tasas de interés de la Reserva Federal/Bonos del Tesoro | 36,4 | 0 | 4 | 12,5 | 52.6 | 52.6 | 50 | 57,9 | 55,6 |
| Datos macroeconómicos locales | 22,7 | 8,7 | 4 | 20,8 | 10,5 | 5,3 | 4,2 | 15,8 | 5.6 |
| Entorno político local | 4,5 | 4,3 | 0 | 4,2 | 0 | 0 | 0 | 0 | 5,6 |
| Entorno geopolítico externo | 36,4 | 87 | 92 | 62,5 | 36,8 | 42,1 | 45,8 | 26,3 | 33,3 |
| El banco central chileno hará lo siguiente: | |||||||||
| Mantener las tasas de interés en el nivel actual | 18,2 | 95,7 | 100 | 100 | 100 | 94,7 | 100 | 94,7 | 88,9 |
| Recortar las tasas de interés en 25 puntos básicos | 81,8 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Recortar las tasas de interés en 50 puntos básicos | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Aumentar las tasas de interés en 25 puntos básicos | 0 | 4,3 | 0 | 0 | 0 | 5,3 | 0 | 5,3 | 11,1 |
| Aumentar las tasas de interés en 50 puntos básico | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 | 0 |
| Las tasas nominales de los bonos serán: | |||||||||
| Subir más de 10 puntos básicos | 0 | 39,1 | 8 | 8,3 | 0 | 10,5 | 0 | 10,5 | 16,7 |
| Aumento de entre 1 y 10 puntos básicos | 9,1 | 13 | 24 | 20,8 | 21,1 | 10,5 | 16,7 | 26.3 | 11,1 |
| Permanecer sin cambios | 40,9 | 17,4 | 36 | 33,3 | 36,8 | 26,3 | 45,8 | 36,8 | 22,2 |
| Caída entre 1 y 10 puntos básicos | 45,5 | 8,7 | 28 | 20,8 | 42,1 | 42,1 | 33,3 | 15,8 | 44,4 |
| Caídas de más de 10 puntos básicos | 4,5 | 21,7 | 4 | 16,7 | 0 | 10,5 | 4,2 | 10,5 | 6,5 |
| La curva de rendimiento nominal será: | |||||||||
| Crecer | 50 | 26,1 | 40 | 50 | 47,4 | 42,1 | 37,5 | 42,1 | 44,4 |
| Aplanar | 18,2 | 52,2 | 36 | 25 | 15,8 | 26,3 | 37,5 | 26,3 | 33,3 |
| Permanecer sin cambios | 31,8 | 21,7 | 24 | 25 | 36,8 | 31,5 | 25 | 31,6 | 22,2 |
| Las tasas vinculadas a la inflación: | |||||||||
| Subir más de 10 puntos básicos | 4,5 | 8,7 | 4 | 4,2 | 0 | 5,3 | 4.2 | 21,1 | 0 |
| Aumento de entre 1 y 10 puntos básicos | 13,6 | 8,7 | 28 | 29,2 | 31,6 | 15,8 | 12,5 | 15,58 | 11,1 |
| Permanecer sin cambios | 40,9 | 26,1 | 36 | 33,3 | 21,1 | 26,3 | 45,8 | 31,6 | 44,4 |
| Caída entre 1 y 10 puntos básico | 40,9 | 34,8 | 28 | 29,2 | 42,1 | 52,6 | 37,5 | 26,3 | 38,9 |
| Caída de más de 10 puntos básicos | 0 | 21,7 | 4 | 4,2 | 5,3 | 0 | 0 | 5,3 | 5,6 |
| La curva de rendimiento vinculada a la inflación: | |||||||||
| Crecer | 36,4 | 47,8 | 40 | 33,3 | 26,3 | 42,1 | 33,3 | 31,6 | 22,2 |
| Aplanar | 22,7 | 39,1 | 40 | 45,8 | 52,6 | 31,6 | 37,5 | 36,8 | 33,3 |
| Permanecer sin cambios | 40,9 | 13 | 20 | 20,8 | 21,1 | 26,3 | 29,2 | 31,6 | 44,4 |
| Las carteras de renta fija deberían tener una sobre ponderación en: | |||||||||
| Bonos del gobierno chileno | 22,7 | 43,5 | 44 | 29,2 | 31,6 | 42,1 | 45,8 | 36,8 | 33,3 |
| Bonos corporativos locales | 72,7 | 43,5 | 44 | 54,2 | 52,6 | 52,6 | 45,8 | 52,6 | 50 |
| No recomienda la renta fija local | 4,5 | 13 | 12 | 16,7 | 15,8 | 5,3 | 8,3 | 10,5 | 16,7 |
| Entre los bonos del Tesoro, ¿cuáles recomienda? | |||||||||
| Bonos vinculados al IPC con vencimiento a 1-5 años | 31,8 | 69,6 | 72 | 54,2 | 36,8 | 52,6 | 41,7 | 52,6 | 77,8 |
| Bonos en pesos con vencimiento a 1-5 años | 36,4 | 13 | 29 | 33,3 | 21,1 | 26,3 | 25 | 21,1 | 11,1 |
| Bonos vinculados al IPC con vencimiento a 6-11 años | 4,5 | 8,7 | 4 | 8,3 | 21,1 | 5,3 | 12,5 | 21,1 | 5,6 |
| Bonos en pesos con vencimiento a 6-11 años | 13,6 | 8,7 | 4 | 0 | 15,8 | 0 | 16,7 | 0 | 0 |
| Bonos vinculados al IPC con vencimiento a 12 años o más | 4,5 | 0 | 0 | 0 | 0 | 5,3 | 0 | 0 | 5,6 |
| Bonos en pesos con vencimientos a 12 años o más | 9,1 | 0 | 0 | 4,2 | 5,3 | 10,5 | 4,2 | 5,3 | 0 |
| Entre los bonos corporativos, ¿cuáles recomienda? | |||||||||
| Clasificación AAA | 18,2 | 43,5 | 26 | 17,4 | 21,1 | 31,6 | 30,4 | 31,6 | 38,9 |
| Clasificación AA y superior | 31,8 | 17,4 | 36 | 26,1 | 36,8 | 31,6 | 26,1 | 15,8 | 27,8 |
| Clasificación A o superior | 31,8 | 30,4 | 28 | 52,2 | 36,8 | 31,6 | 26,1 | 31,6 | 33,3 |
| Clasificación BBB o superior | 18,2 | 8,7 | 12 | 4,3 | 5,3 | 5,3 | 17,4 | 21,1 | 0 |
Lea más en Bloomberg.com