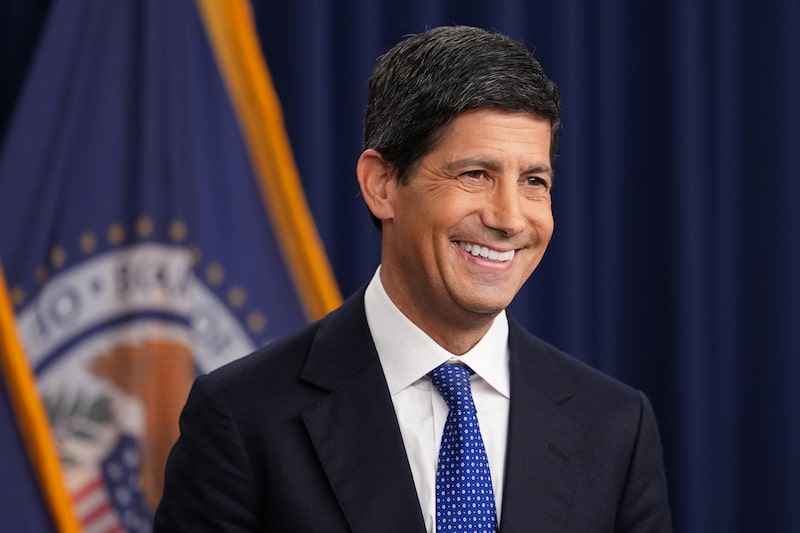
El presidente de la Reserva Federal, Kevin Warsh, tenía terreno que recuperar y, en general, hizo lo necesario.
Los responsables de la política monetaria de la Reserva Federal votaron por unanimidad a favor de elevar la tasa de los fondos federales en un cuarto de punto, hasta un rango de entre el 3,75 % y el 4 %, y, lo que es más importante, Warsh ofreció una explicación clara. La confusión generada por las declaraciones previas del nuevo presidente se disipó. Eso representa un avance.
Sin embargo, decir que aún persisten desafíos sería quedarse corto. El panorama económico es extremadamente incierto y la política monetaria sigue en constante cambio.
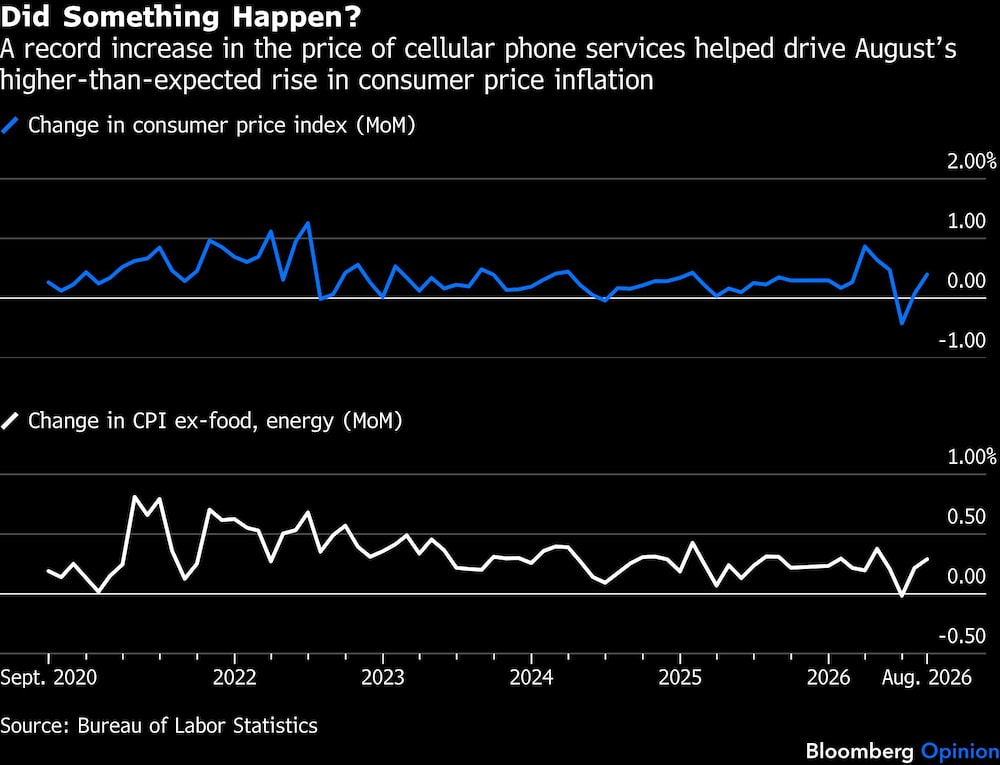
Warsh había desconcertado a los inversores al adoptar una postura tan agresiva respecto a la inflación tras su nombramiento en mayo, para luego votar en contra de una subida de tasas en julio. Peor aún, su razonamiento era poco claro. Al mes siguiente, ofreció una valoración claramente restrictiva en la conferencia de banqueros centrales de Jackson Hole, a la que siguió rápidamente un dato de inflación elevado. Con gran confianza, los inversores descontaron rápidamente una subida de tasas. La Reserva Federal acertó al no confundirlos más con otra postura de mantener las tasas.
Más allá de las expectativas del mercado, la decisión fue más ajustada de lo que sugiere el voto unánime del comité. Las perturbaciones en la oferta siguen manteniendo la inflación alta, y la política monetaria es una respuesta cuestionable. En medio de esta volatilidad, resulta extraño que los datos de agosto, un mes con datos tan volátiles, parecieran tener tanta influencia entre los funcionarios de la Reserva Federal, la mayoría de los cuales habían votado a favor de mantener las tasas en julio.
Warsh, al menos, ahora se encuentra en una posición más sólida. Hizo hincapié en que no se deja influir por datos aislados y que, en cambio, se centra en la tendencia a largo plazo de los precios, que, a su juicio (a pesar de las perturbaciones de la oferta), han sido demasiado altos durante demasiado tiempo.
Además, afirmó que la economía es fuerte, con pleno empleo y un crecimiento satisfactorio, lo que permite a la Reserva Federal priorizar con seguridad la estabilidad de precios. A diferencia de julio, su análisis y sus decisiones políticas coinciden. Y, por el momento, el comité de política monetaria de la Reserva Federal lo respalda.
Los inversores ahora quieren saber qué sucederá a continuación. La atención se ha centrado en el nuevo resumen de proyecciones económicas de la Reserva Federal, o gráfico de puntos, en el que, como señalan muchos analistas, los responsables de la política monetaria han previsto al menos una subida de tasas más en los próximos meses. Evidentemente, Warsh aún tiene trabajo por hacer al respecto, ya que se niega a participar en el ejercicio del gráfico de puntos y se opone firmemente a la “orientación prospectiva”. En su opinión, presumiblemente, nada está previsto.
En parte como resultado de esto, la relación entre los datos disponibles y las decisiones de política monetaria (la denominada función de reacción de la Reserva Federal) dista mucho de estar resuelta. Si la inflación tiende a ser demasiado alta, es improbable que un aumento de un cuarto de punto —que, como lo expresó Warsh, elimina una “dosis de estímulo”— sea suficiente. Pero, en la situación actual, ¿cuánto más alta debería ser la tasa? Sería útil saber cómo Warsh y sus colegas evalúan la tasa neutral (que no aumenta ni disminuye la demanda agregada). Sin embargo, Warsh sitúa esta pregunta en la misma categoría que la orientación prospectiva: cree que es errónea y que no merece la pena abordarla.
En resumen, la claridad que mejor beneficiaría a la economía sigue siendo difícil de alcanzar. Pero no seamos pesimistas. La decisión de subir la tasa de interés, a pesar de la oposición de la Casa Blanca, fortalece la credibilidad de la Reserva Federal, que de otro modo podría haberse visto seriamente comprometida. Y por ahora, la postura de Warsh es acertada.
Esta nota no refleja necesariamente la opinión del consejo editorial de Bloomberg LP y sus propietarios.
Lea más en Bloomberg.com