Bloomberg — Los bancos cuyos clientes se ven afectados por el ciclo del “super El Niño” que se está gestando en el océano Pacífico están evaluando actualmente las estructuras de los préstamos y los riesgos de pérdidas, y la reestructuración de la deuda figura entre las opciones que se están barajando.
El banco español Banco Bilbao Vizcaya Argentaria SA (BBVA), que además de su presencia en la Península Ibérica cuenta con una importante cartera de clientes en Perú, Argentina y Colombia, ha solicitado a los equipos locales de gestión de riesgos que lleven a cabo revisiones de las carteras de préstamos, ya que el fenómeno de El Niño, combinado con el calentamiento global, plantea una serie de amenazas sin precedentes.
Ver más: El Súper El Niño ya está aquí y amenaza alimentos y energía: qué significa para América Latina
Entre las medidas que el banco puede considerar para sus clientes más vulnerables se incluye la reestructuración de la deuda, según indicó el BBVA en un análisis compartido con Bloomberg. “Los datos que estamos generando actualmente respaldan este proceso de gestión, señaló.
Una vez que el BBVA esté satisfecho con su análisis, compartirá la información con los clientes como parte de su proceso de asesoramiento, según ha indicado.
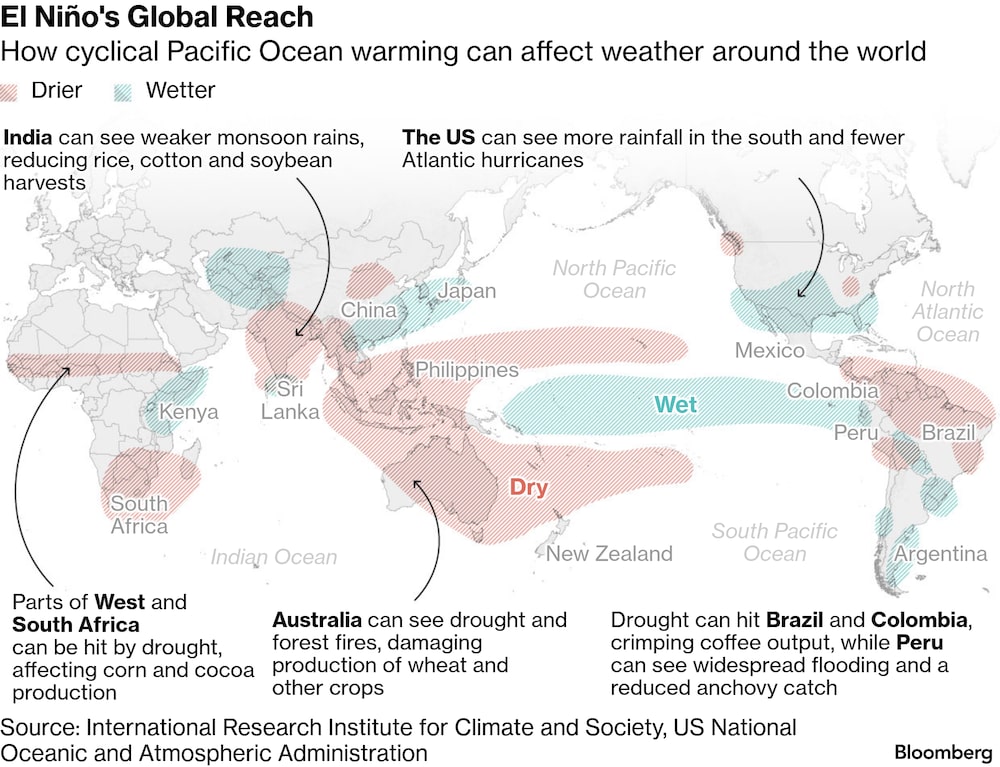
El fenómeno climático asociado al calentamiento del océano Pacífico ecuatorial ya está provocando sequías e inundaciones que dañan los cultivos. La Organización Meteorológica Mundial afirma que el sur de África y el sudeste asiático se enfrentan a riesgos elevados, mientras que algunas zonas de América Latina son vulnerables tanto a la sequía como a las inundaciones.
La preocupación entre los bancos surge a raíz de las advertencias de los gestores de fondos de que la intensidad del actual ciclo de El Niño no dejará a los inversores ningún resquicio donde refugiarse, ya que este fenómeno meteorológico perturba el suministro de materias primas, impulsa la inflación y agranda los déficits comerciales.
Los bancos con sede en la Unión Europea se encuentran sometidos a una presión regulatoria especial para informar sobre dichos riesgos, debido a la evolución de los requisitos de divulgación en el marco de las denominadas normas del “Pilar 3″ de la UE, según ha señalado Grace Osborne, analista de finanzas sostenibles de Bloomberg Intelligence. En su opinión, existe un riesgo cada vez mayor de que los bancos se vean obligados a recurrir a “moratorias en el reembolso de los préstamos agrícolas tras fenómenos climáticos graves, dada la falta de cobertura de los seguros en la agricultura europea”.
Por su parte, Danske Bank A/S ha advertido de las implicaciones de El Niño más allá de la exposición a las materias primas. Las empresas con sede fuera de las regiones geográficas situadas en la trayectoria inmediata de El Niño pueden seguir estando en riesgo a través de las cadenas de suministro; Danske cita el transporte marítimo y la logística como ejemplos de sectores en el punto de mira, independientemente de su domicilio.
En JPMorgan Chase & Co. (JPM) y Citigroup Inc. (C), los analistas han publicado estudios que relacionan El Niño con un aumento de los riesgos derivados no solo de los sectores de la agricultura, las materias primas y la energía, sino también del impacto en la economía en general. Además, Sebastian Werner, responsable de diseño de escenarios de riesgo climático en Citi, advierte de que un indicador ampliamente utilizado para medir la intensidad de El Niño, el Índice Oceánico de El Niño, que se centra en el Pacífico tropical central, no “refleja todos los aspectos” del ciclo meteorológico, lo que aumenta la complejidad de la modelización de riesgos.
Entre los bancos que ya han destacado estas exposiciones se encuentra Credicorp Ltd., con sede en Lima, que estimó en agosto que alrededor del 9% de su cartera de préstamos está directamente expuesta a clientes en riesgo por las consecuencias de El Niño. Ese mismo mes, el CFO de Banco do Brasil SA (BBAS3), Marco Geovanne Tobias da Silva, afirmó durante una conferencia telefónica con analistas que la entidad está “muy preocupada” y “sigue de cerca los efectos de El Niño”.
Intercorp Financial Services, una de las mayores entidades financieras de Perú, afirma que ya ha establecido cláusulas especiales de crédito relacionadas con El Niño para clientes de los sectores pesquero y agrícola, con una gama de instrumentos disponibles que incluye períodos de gracia y reestructuraciones de deuda.
En Standard Chartered Plc, que además de sus operaciones en el Reino Unido cuenta con una importante exposición de clientes en África, Medio Oriente y Asia, se está pidiendo a los banqueros que realicen una evaluación detallada de los riesgos asociados al actual ciclo de El Niño.
“Estamos siguiendo de cerca los posibles impactos de El Niño”, afirmó Karen Wilkinson, directora global de riesgo climático, sostenibilidad y reputación de Standard Chartered. “Hemos llevado a cabo análisis a nivel de cartera en todo nuestro negocio de banca corporativa y de inversión, y ahora estamos incorporando estos resultados a las evaluaciones de riesgo climático a nivel de cliente”.
A ello se suma el seguimiento de los riesgos físicos relacionados con El Niño, como inundaciones, tormentas y estrés térmico, “en las principales ubicaciones operativas y centros de datos”, añadió.
El análisis de BI sobre los bancos de la UE indica que, además de BBVA, CaixaBank SA y Banco Santander SA (SAN) también cuentan con carteras de préstamos agrícolas muy expuestas a riesgos físicos. Dichas exposiciones podrían repercutir en la calidad crediticia más rápidamente que los préstamos inmobiliarios, señaló Osborne.
Julia Lucena, responsable de riesgos climáticos de CaixaBank, señaló en una respuesta por escrito a las preguntas que “si bien las exposiciones sensibles representan en torno al 60% de la cartera de préstamos del banco destinados a la agricultura, la ganadería y la pesca, el sector en sí mismo supone menos del 1% de la cartera total de préstamos de CaixaBank”. “En consecuencia, la exposición global del sector a los riesgos físicos para el banco se considera limitada”.
CaixaBank señaló que supervisa su exposición crediticia a los riesgos climáticos físicos en todos los sectores y ha desarrollado un marco para evaluar cómo los fenómenos meteorológicos pueden afectar a los indicadores de riesgo crediticio, especialmente a la probabilidad de impago o a la pérdida en caso de impago. Los préstamos considerados sensibles a los riesgos climáticos físicos se han mantenido relativamente estables en el banco desde 2022, afirmó Lucena.
Santander evalúa los riesgos climáticos en función de diferentes escenarios y horizontes temporales, incluidas evaluaciones de impacto específicas cuando se producen fenómenos significativos, según ha indicado por correo electrónico un portavoz del banco. Santander cuenta con 1.700 millones de euros en préstamos a los sectores agrícola, forestal y pesquero expuestos a riesgos físicos, lo que equivale al 56% de esta cartera.
“Nuestro enfoque actual se centra en la anticipación, la preparación y la capacidad de respuesta”, afirmó Santander. El banco también cuenta con mecanismos específicos de seguimiento y alerta temprana, entre los que se incluyen boletines meteorológicos semanales e informes mensuales sobre El Niño, según indicó.
“Estos ayudan a los equipos pertinentes a identificar las zonas potencialmente afectadas y a evaluar la exposición en todas las carteras y entre los clientes”, señaló Santander. El banco cuenta con “procedimientos de contingencia y coordinación que pueden activarse” según sea necesario, añadió.
Ver más: El shock energético mundial persiste y obliga a los países a cambiar sus respuestas
BBVA señaló que prevé supervisar las repercusiones de El Niño para sus clientes de dos maneras. Lo que describe como “Fase 1″ consistiría en análisis cuantitativos basados en datos históricos, comparando escenarios climáticos neutros con los fenómenos de El Niño más intensos de los que se tiene constancia. La “Fase 2″ consiste en integrar modelos meteorológicos estacionales con actualizaciones mensuales de variables clave para establecer un sistema de alerta temprana que ayude a los clientes a prepararse ante fenómenos meteorológicos extremos.
“Nunca antes se había intentado este tipo de aplicación”, señaló el banco. “Por lo tanto, sirve como prueba y validación de los modelos para futuros casos de uso”.
Con la colaboración de Joe Wertz, Crayton Harrison y Dale Crofts.
Lea más en Bloomberg.com