Bloomberg Línea — El Niño dejó de ser solo un riesgo meteorológico para América Latina. Su intensificación amenaza con extender las presiones desde las cosechas y los embalses hacia la electricidad, los alimentos y la inflación regional.
Ver más: El Niño amenaza a América Latina y Deutsche Bank identifica los países más expuestos
La señal más reciente llega de Citi (C). El calentamiento del Pacífico ecuatorial alcanzó niveles extremos en septiembre y el banco considera que el fenómeno ya cruzó el umbral que caracteriza los episodios más intensos.
El riesgo tampoco termina en 2026. Las alteraciones de las lluvias pueden profundizarse hacia finales de año y comienzos de 2027, con sequías en unas zonas, inundaciones en otras y efectos distintos entre las economías latinoamericanas.
Johanna Chua, analista de Citi, advierte que “ahora estamos firmemente en territorio de ‘Súper El Niño’”. La temperatura superficial del Pacífico ecuatorial, una de las principales referencias para medir la intensidad de El Niño, registró anomalías cercanas a 3 °C hasta el 14 de septiembre.
El riesgo empieza a trasladarse a alimentos e inflación
El Oceanic Niño Index estimado por Citi alcanzó alrededor de 2,3°C a comienzos de septiembre, por encima del umbral de 2°C utilizado para un Súper El Niño y cerca de los máximos observados durante grandes episodios anteriores.
La probabilidad de un evento histórico también aumentó. La evaluación de NOAA del 10 de septiembre asignó un 75% de posibilidad de que octubre-diciembre de 2026 supere en intensidad los episodios de El Niño registrados desde 1950.
Para Citi, la principal transmisión económica hacia los mercados emergentes pasa por los alimentos. El índice mundial de precios alimentarios de la FAO aumentó 2,5% interanual en agosto, frente al 0,8% revisado de julio.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
El azúcar avanzó 11,3% interanual, mientras los precios internacionales de los cereales siguieron aumentando. Algunos granos ya muestran tensiones comparables con las observadas durante el shock alimentario asociado a la guerra entre Rusia y Ucrania.
“Creemos que el mayor impacto económico de El Niño sobre los mercados emergentes proviene de sus efectos sobre la producción de cultivos, que impactan la inflación de alimentos”, sostiene Chua.
La presión todavía no es homogénea. Citi observa que la inflación alimentaria agregada de los mercados emergentes permanece relativamente estable, aunque advierte que todavía no se siente plenamente el impacto de El Niño ni sus efectos rezagados.
América Latina comienza, sin embargo, a mostrar señales. Citi detectó un repunte generalizado de la inflación de alimentos en la región liderado por Chile, mientras México conserva una dinámica históricamente benigna y aparece menos expuesto al fenómeno.
Aceite de palma, café y cacao concentran riesgos
El riesgo también depende del producto. Un análisis de Kate Toungtong, de Capital Nomura Securities, señala que las existencias mundiales de aceite de palma equivalen al 18,3% del consumo, el nivel más bajo en una década.
El eventual daño de El Niño podría aparecer durante los próximos seis a 12 meses. La menor oferta de palma tendría capacidad de elevar también el aceite de soja por sustitución, aunque la disponibilidad mundial del grano sigue siendo elevada.
Ver más: Las 10 acciones que prefiere Citi si gana Lula o Bolsonaro en las elecciones de Brasil
Citi identifica precisamente al aceite de palma, el café robusta, el arroz, el azúcar, el cacao y el trigo australiano entre las materias primas agrícolas con mayor exposición al clima durante este episodio.
“El fortalecimiento del Súper El Niño sigue siendo nuestro riesgo agrícola de mayor convicción de cara a finales de 2026 y principios de 2027”, escribieron los analistas del banco.
El cacao muestra otra vía de transmisión. Ignacio Canals Polo, analista de Bloomberg Intelligence, estima que la producción podría caer alrededor de 7,2% en 2026-2027 si El Niño agrava los problemas de las cosechas de África Occidental.
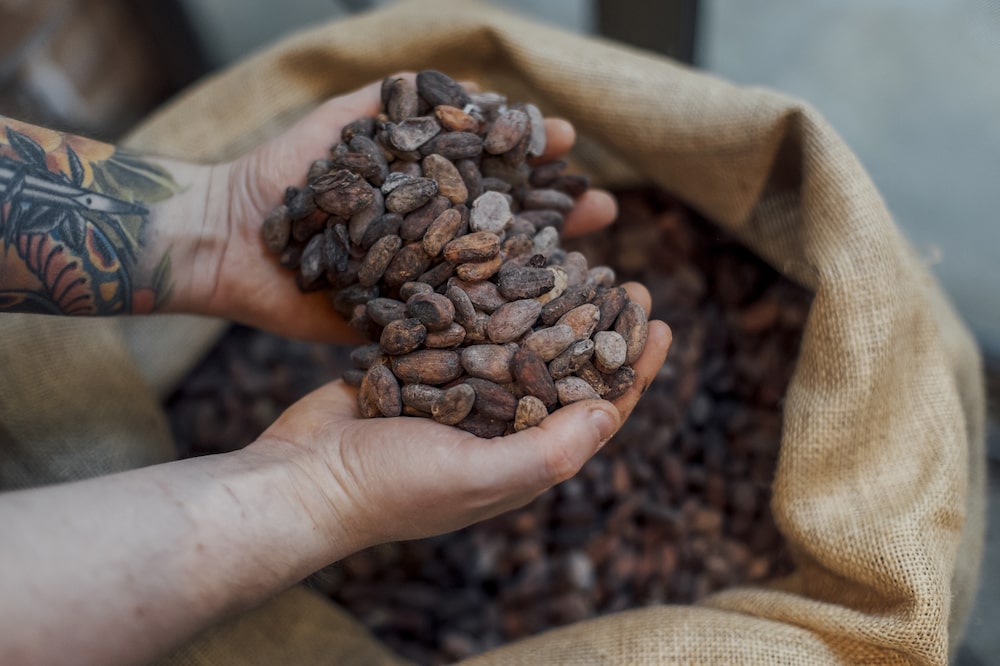
Costa de Marfil y Ghana representan alrededor de la mitad de la oferta mundial. Ecuador, con cerca del 10%, podría compensar parte del deterioro, aunque lluvias persistentes amenazan los rendimientos y la calidad hacia finales de año.
Hidroelectricidad y calor elevan la presión energética
La energía abre un segundo frente para América Latina. Andrew John Stevenson, analista sénior de clima de Bloomberg Intelligence, calcula que el impacto podría alcanzar unos 150 millones de barriles equivalentes de petróleo.
Esa cantidad representa alrededor del 4,1% del consumo de energía primaria de Brasil, Argentina, Colombia y Chile si el comportamiento del fenómeno durante el resto de 2026 replica el episodio de 2023.
Ver más: ¿Dónde invertir ahora? Las apuestas de BlackRock en acciones, bonos y mercados emergentes
Brasil aparece como el país con mayor exposición energética. El impacto potencial alcanza unos 135 millones de barriles equivalentes de petróleo, el 5,6% de su demanda primaria, por menor hidroelectricidad y mayor consumo para refrigeración.
La generación hidroeléctrica brasileña acumuló hasta agosto 33,3 TWh menos que su norma climática. El escenario de Bloomberg Intelligence contempla otros 49,5 TWh de pérdida hasta finales de año.
Colombia podría perder 3,8 TWh en total. El riesgo combina menores lluvias con la elevada dependencia regional de la generación hidroeléctrica, aunque la situación actual de los embalses colombianos todavía introduce un matiz importante.
Citi no observa por ahora el deterioro registrado en India. Los niveles de los embalses colombianos hasta mediados de septiembre se situaban incluso ligeramente por encima del promedio estacional.
El riesgo climático, sin embargo, puede aumentar más adelante. Las proyecciones utilizadas por Citi apuntan a déficits de lluvia en el norte de Colombia y anticipan una intensificación hacia finales de 2026 y comienzos de 2027.
UBS coloca a Colombia como la economía latinoamericana más vulnerable dentro de su marco de exposición y resiliencia, por la combinación de riesgos para alimentos y electricidad, inflación elevada y una posición fiscal débil.
Ver más: Bonos al 5% y dudas sobre la IA: qué está pasando y qué deben saber los inversores
Brasil: más demanda eléctrica y presión sobre las redes
Brasil afronta otra dificultad: menos agua puede coincidir con más demanda. Bloomberg Intelligence calcula que el aumento de las necesidades de refrigeración podría agregar alrededor de 50 millones de barriles equivalentes de petróleo de carga energética en 2026.
UBS identifica ese efecto directamente en las distribuidoras eléctricas brasileñas. El mayor consumo residencial puede impulsar volúmenes, pero también exige más mantenimiento, refuerzo de redes, manejo de vegetación y capacidad de respuesta ante emergencias.
Para las generadoras, el resultado es menos lineal. Lluvias favorables en cuencas relevantes podrían recuperar embalses y reducir los precios eléctricos, mientras una temporada húmeda tardía prolongaría el estrés hidrológico.

“El Niño amplía la distribución de los resultados de los precios de la electricidad en lugar de proporcionar una única dirección invertible”, escribieron los analistas de UBS.
Latinoamérica enfrenta riesgos distintos
Perú concentra una de las mayores exposiciones directas. El Niño puede llevar lluvias intensas a la costa norte y central, sequía a los Andes del sur y mantener las perturbaciones sobre pesca, agricultura e infraestructura.
Bradesco BBI señala que la probabilidad combinada de un El Niño costero fuerte o extraordinario alcanzó 83%, frente al 71% de la evaluación de julio, según los datos de ENFEN utilizados por el banco.
Ver más: ¿Burbuja, boom o apocalipsis? Deutsche Bank recuerda las grandes predicciones que fallaron
Su escenario base contempla que el fenómeno reste entre 0,7 y 1 punto porcentual al crecimiento de Perú en 2027, que quedaría entre 3% y 3,3%. Agricultura, pesca e inflación alimentaria absorberían buena parte del impacto inicial.
Un episodio extraordinario reduciría el crecimiento a entre 2,2% y 2,8%. En el escenario extremo de Bradesco BBI, con interrupciones prolongadas y fuertes pérdidas agrícolas, la expansión quedaría entre 1% y 2%.
Perú dispone, no obstante, de amortiguadores diferentes a los de episodios históricos. Bradesco BBI destaca una cuenta corriente con superávit superior al 3% del PIB y reservas internacionales equivalentes aproximadamente al 28% del producto.

“El mercado está tratando cada vez más un El Niño extraordinario como un escenario de alta probabilidad en lugar de un riesgo de cola”, dijeron los analistas de Bradesco BBI.
La pesca ya constituye un foco. Citi señala que el deterioro de los índices costeros de El Niño puede prolongar las restricciones sobre la anchoveta peruana y afectar producción y empleo durante la segunda temporada pesquera.
El Canal de Panamá, la logística de Brasil y el cobre chileno
Panamá enfrenta un canal distinto. La Autoridad del Canal comenzó a restringir los tránsitos en septiembre, desde 36 hasta 34 cruces diarios y posteriormente a 32, ante la trayectoria descendente del nivel del lago Gatún.
Ver más: Tres oportunidades y tres riesgos si quieres invertir en América Latina antes de que acabe 2026
Los niveles siguen por encima del mínimo observado durante la sequía de 2023-2024, cuando los tránsitos llegaron a 22 diarios. Citi considera, sin embargo, que la disponibilidad de agua vuelve a representar un riesgo fiscal y externo.
Brasil suma riesgos agrícolas y logísticos. Durante el episodio de 2023-2024, la capacidad de las barcazas fluviales llegó a caer 50%, obligando a trasladar cargamentos de granos y carne hacia carreteras y ferrocarriles.
Una repetición de esas condiciones podría presionar los negocios de proteínas de JBS. Al mismo tiempo, la persistencia de la sequía en Mato Grosso amenazaría soja, caña de azúcar y maíz durante el ciclo agrícola de 2027.
Chile enfrenta el extremo opuesto. Las lluvias ya afectaron operaciones cupríferas y llevaron a Antofagasta y Lundin Mining a reducir sus previsiones de producción tras inundaciones e interrupciones eléctricas.
El vínculo final vuelve a la inflación. Si los shocks agrícolas y energéticos llegan al consumidor, UBS considera que los mercados podrían incorporar tasas de política monetaria más altas, al dificultar el proceso desinflacionario de los bancos centrales.
La intensidad del fenómeno no determina por sí sola ese resultado. Importarán la ubicación de las lluvias, la duración de las sequías, los inventarios agrícolas, los embalses y la capacidad de cada economía para absorber daños sin generar efectos de segunda ronda.