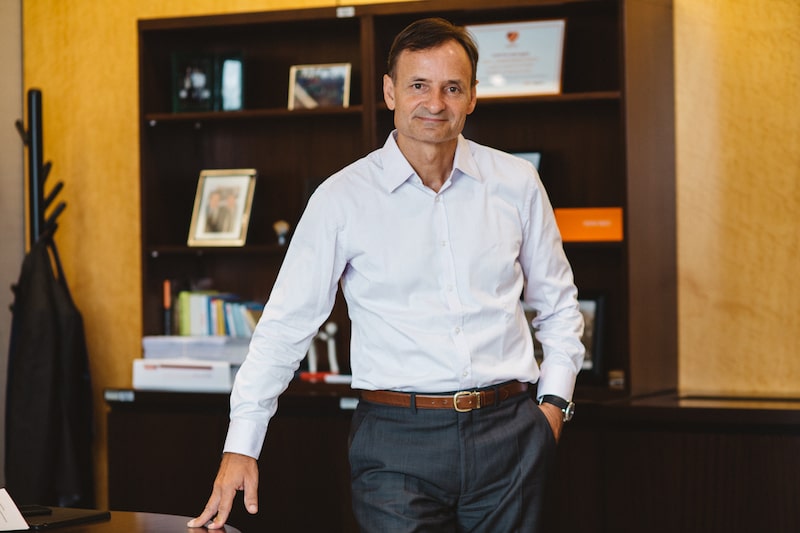
Buenos Aires — La mora de las familias seguirá por encima de los niveles históricos durante los próximos meses y recién comenzará a acercarse a valores “más normales” en 2027, según anticipó Fabián Kon, CEO del Grupo Galicia.
El 80% de los clientes que hoy tienen atrasos está ya está refinanciando sus deudas a plazos más largos, explicó el ejecutivo que presidirá el 62° Coloquio de IDEA que se realizará esta semana en Mar del Plata, donde el eje de los paneles debatirá bajo la idea: “Invirtiendo la historia. 20 años: de promesa a potencia”.
VER MÁS: Mora: dos gráficos del BCRA anticipan demoras al “punto de inflexión” que espera el Gobierno
“Se tocó el pico en la mora y nosotros lo vemos bajando”, afirmó Kon en una entrevista con Bloomberg Línea. Sin embargo, descartó que la mejora vaya a ser rápida: “Este año no va a bajar sustancialmente. Va a bajar muy de a poco, y va a terminar en un número más alto del que empezó”.
El último Informe sobre Bancos del Banco Central (BCRA), correspondiente a julio, mostró que la irregularidad del crédito a las familias llegó al 12,9%, frente al 3,6% registrado entre las empresas. En el conjunto del sistema financiero, el indicador se ubicó en 7,7%.
Kon recordó que la mora de individuos en Argentina partía de niveles cercanos al 3%, por debajo del 5% al 6% que señaló como habitual en otros países de América Latina. Tras el salto de los últimos meses, espera que converja hacia esos niveles, aunque el proceso llevará tiempo.
“Esto va a llevar muchos meses, lo vamos a empezar a ver durante el año que viene”, dijo.
El 80% de los clientes con atrasos refinancia sus deudas
Kon vinculó el deterioro de la capacidad de pago de las familias con una combinación de factores: el fuerte crecimiento del crédito otorgado por bancos y fintech, la suba de las tasas y la evolución del ingreso disponible.
“El salario está creciendo poquito en términos reales. El ingreso disponible es menor, claramente. Entonces, eso generó un problema”, sostuvo.
El ejecutivo estima que la mora de individuos se ubica ahora en torno al 9% o 10%. Y “cerca de un 80% seguro que están refinanciando a plazo más largo”.
“La verdad que a los bancos tampoco les conviene. Si no refinancian, primero pierden el crédito, lo tienen que mandar a pérdida y pierde el cliente también”, explicó.
El fenómeno está concentrado principalmente en las familias. La mora de empresas también aumentó, según Kon, pero se mantiene en niveles del 3% al 4%. En individuos, en cambio, “creció mucho y muy de golpe”.
VER MÁS: Mora en Argentina: el pico esperado por Grupo Galicia se demoró un trimestre
Tasas y costo del financiamiento
El CEO de Grupo Galicia también puso el foco en el costo del crédito y marcó una diferencia entre el financiamiento en pesos y en dólares.
“El riesgo país impacta, porque es muy difícil financiar proyectos en Argentina desde afuera, y el país, el soberano, no puede tomar deuda porque hoy debería pagar una tasa de 10 o 11% nominal”, afirmó.
En el mercado local, sostuvo, la situación es distinta. “Como banco solo podemos prestarle a exportadores. Hay tasas del 4% o del 5% anual en dólares”, señaló.
Para los préstamos en pesos identificó dos obstáculos: “Todavía la inflación no llegó a un dígito, y todavía hay un componente impositivo muy alto sobre las tasas de interés”.
Kon planteó que parte de esa carga debería reducirse y mencionó específicamente el impuesto a los créditos y débitos (impuesto al cheque) e Ingresos Brutos.
¿Puede la banca argentina financiar Vaca Muerta y la minería?
La magnitud de las inversiones anunciadas en energía, Vaca Muerta, minería y GNL también plantea un desafío para el sistema financiero. Para Kon, los bancos argentinos pueden participar, pero no tienen capacidad para financiar por sí solos los proyectos que están en carpeta.
“El sistema financiero argentino puede contribuir con pesos y con dólares, pero no tiene capacidad para financiar todo. Como se está estructurando ahora son bancos locales internacionales asociados para financiar estos proyectos”, explicó.
Kon aseguró que actualmente existe liquidez internacional disponible para acompañar esos desarrollos. “Hoy hay dinero disponible en el mundo para prestar”, afirmó.
El acceso a esos fondos, agregó, dependerá de que Argentina sostenga el cumplimiento de sus compromisos con acreedores e inversores, y a la estabilidad de las reglas.
VER MÁS: De Wall Street a China: bancos globales y agencias vuelven a financiar megaproyectos argentinos
Hipotecarios: es competitiva la tasa del 7,5% más UVA
Consultado por las nuevas líneas hipotecarias de Galicia al 7,5% más UVA, Kon consideró que el costo actual es adecuado. “Una tasa de 7,5% es totalmente razonable para un crédito hipotecario. Es una muy buena tasa”, afirmó. Y en ese segmento, “la mora es prácticamente nula”, aclaró.
Recordó además, que en Estados Unidos, las tasas de las hipotecas ya llegan a 7%.
Kon sostuvo que el crédito hipotecario debe seguir expandiéndose. “Una persona de 30 años que tiene un buen empleo, en el mundo se puede comprar una propiedad. En Argentina todavía no, o es más limitado el acceso al crédito hipotecario”, señaló.
VER MÁS: Créditos hipotecarios UVA: qué bancos bajaron la tasa y qué requisitos piden en 2026
La competencia con las fintech
Kon también se refirió al avance de las billeteras virtuales y las fintech, en momentos donde avanzan para obtener licencias bancarias en Argentina.
“La competencia cambió en el mundo. Antes eran puros bancos, ahora en todos lados hay fintechs. Nosotros nos tenemos que adaptar, acostumbrar, y el cliente tendrá que elegir con qué banco quiere trabajar”, afirmó.
Según explicó, las fintech más grandes suelen concentrarse en el negocio de individuos, mientras que los bancos abarcan además grandes empresas, provincias, municipios, pymes y comercio exterior.
VER MÁS: Mercado Pago y Revolut obtendrán licencia bancaria antes de 2027, dice director del BCRA
La agenda de IDEA
Kon presidirá el próximo Coloquio de IDEA, que tendrá como eje la posibilidad de que Argentina logre un período prolongado de crecimiento con estabilidad. La agenda abordará estabilidad macroeconómica, reglas de juego, competitividad, impuestos, infraestructura, educación e inserción internacional.
“Argentina puede realmente hoy tener una capacidad de crecer y de generar divisas con bastante seguridad en los próximos años”, sostuvo Kon, que mencionó entre los motores a la energía, los minerales, el agro y la economía del conocimiento.
“En un plazo de 10 años, el PBI per cápita aumenta 50%. Argentina también podría hacerlo en un periodo largo, pero necesitamos acordar algunos principios y una hoja de ruta para llevarlo adelante, como hicieron otros países hoy desarrollados”, señaló.