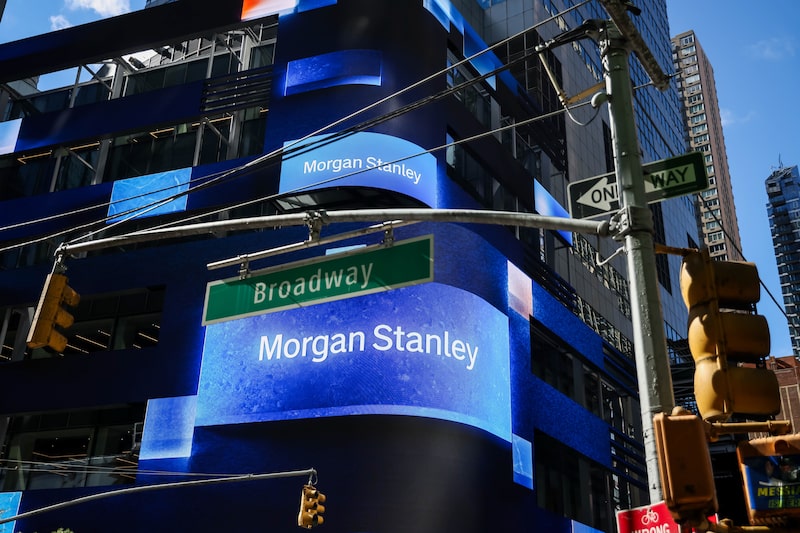
Buenos Aires — La volatilidad del mercado ha castigado particularmente a la deuda argentina en las últimas semanas, al punto de que el riesgo país pasó del mínimo de 403 puntos que se observaba a principios de julio a 856 puntos este martes, 10 de noviembre. En ese contexto, el banco de inversión Morgan Stanley publicó un informe en el que calcula las probabilidades de un escenario bajista para los bonos después de las elecciones presidenciales de octubre del 2027.
“Consideramos que los bonos argentinos descuentan actualmente una probabilidad de entre 41% y 52% de que se materialice un escenario adverso después de las elecciones de 2027, frente al rango de 11%-20% de hace tres meses”, destaca el estudio de la entidad financiera.
Y agrega: “Los bonos de mayor plazo presentan la relación riesgo-retorno más atractiva, mientras que los títulos de corto plazo ofrecen una mayor protección ante eventuales pérdidas”.
Para Morgan Stanley, un escenario adverso no implica necesariamente un default, sino dos resultados posibles: un período de estrés financiero en el que el próximo gobierno logra evitar la cesación de pagos, aunque con dificultades para sostener el rumbo económico, o, efectivamente, una cesación de pagos.
Al construir ese escenario, asigna dos tercios de su peso al primer resultado y el tercio restante al segundo. Por eso, la probabilidad de entre 41% y 52% que descuentan los bonos corresponde a la posibilidad de que ocurra cualquiera de esos dos resultados, no exclusivamente un default.
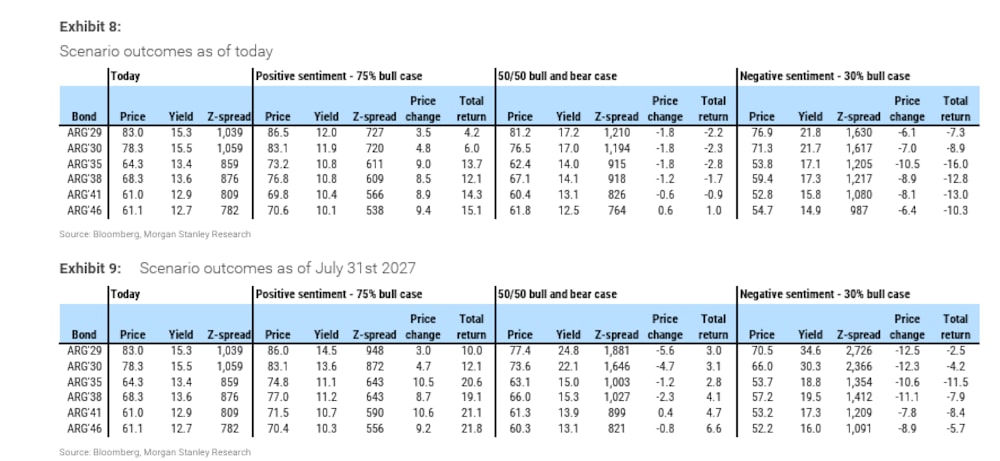
En continuidad con esto último, el banco de inversión reseña que en un escenario de expectativas divididas en partes iguales entre el escenario favorable y el adverso (50/50), los bonos de mayor plazo ofrecen retornos de entre 3% y 7% hasta julio de 2027.
Con un escenario de expectativas positivas (25% de probabilidad de escenario adverso), los retornos alcanzarían entre 19% y 22%. En cambio, con expectativas negativas (70% de probabilidad de escenario adverso), las pérdidas serían de entre 6% y 12%.
VER MÁS: Argentina podría sumar US$5.000 millones a su PBI, según un experto en IA
Sobrerreacción del mercado y oportunidades
“Que los precios ya descuenten una probabilidad cercana al 50% de un escenario adverso para la mayoría de los bonos, cuando falta algo menos de un año para las elecciones, no está justificado y parece ser una sobrerreacción impulsada por el desarme de posiciones, incluso si los datos económicos y el clima de opinión doméstico fueron más débiles de lo esperado”, aclaran los analistas de Morgan Stanley.
Aún así, el reporte admite que es “poco probable” que los bonos reviertan por completo la reciente caída y vuelvan a descontar apenas entre 10% y 12% de probabilidad de un escenario adverso, como sucedía en julio.
“Sin embargo, acercarse al 25% sería un objetivo realista en un escenario positivo, en el que los datos efectivamente mejoren como se espera. Eso implicaría retornos de entre 19% y 22% hasta julio de 2027″, según Morgan Stanley.
VER MÁS: Rattazzi sobre la dolarización de Milei: “Es facilísimo, pero hay que tener la decisión política”
Además, según consigan los analistas, “esto contrasta con caídas de entre 6% y 12% si el mercado pasa a descontar una probabilidad del 70% para el escenario adverso”.
¿Qué bonos prefiere Morgan Stanley?
Las conclusiones en materia de inversión que publica Morgan Stanley son:
- Los bonos de mayor plazo muestran una convexidad atractiva, entre ellos el Global 2041 (GD41) y el Global 2046 (GD46): los títulos largos ofrecen retornos de entre 19% y 22% en un escenario de sentimiento positivo, en el que la probabilidad descontada del escenario adverso cae al 25%. En cambio, en un escenario negativo, en el que esa probabilidad aumenta al 70%, las pérdidas serían de entre 6% y 12% a lo largo de la curva.
- Los bonos de corto plazo son la alternativa defensiva, especialmente si el default no es inmediato: gracias a sus amortizaciones, las pérdidas de los títulos cortos son limitadas en un escenario de sentimiento negativo, mientras que todavía ofrecen un potencial de suba de entre 10% y 12% en un escenario positivo.