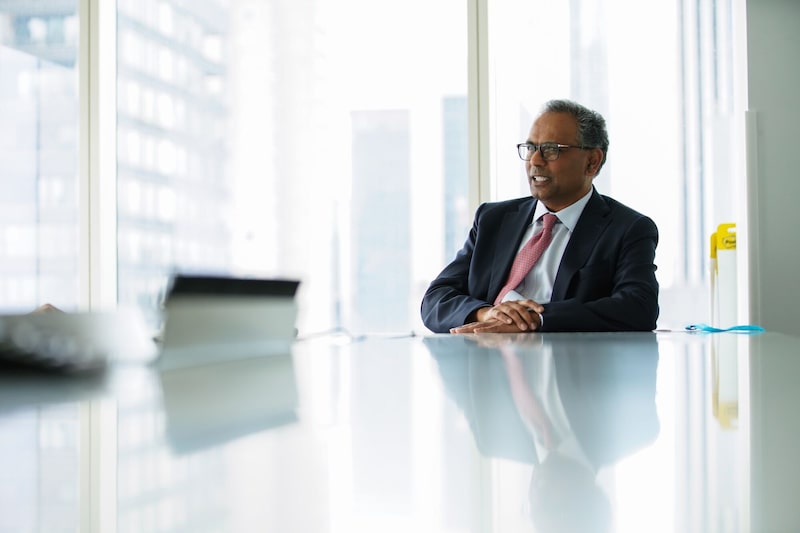
Bloomberg — Mientras los inversores huyen de Brasil tras la sorprendente reelección de Luiz Inácio Lula da Silva, Rajiv Jain se dispone a hacer lo que ya ha hecho en otras ocasiones: aprovechar el pánico para comprar.
Ver más: ¿Vender, mantener o comprar en Brasil? Las estrategias de inversión tras el desplome del Ibovespa
El cofundador de GQG Partners, que ya es el mayor accionista privado de la petrolera estatal Petrobras, afirmó que los inversores están reaccionando de forma exagerada ante el resultado electoral, dado que las empresas brasileñas siguen teniendo una valoración atractiva, con sólidos beneficios y una elevada rentabilidad por dividendo.
“Si se adopta una perspectiva a largo plazo, creemos que Brasil es uno de los mejores mercados de valores” de entre los mercados emergentes, afirmó Jain, que gestiona unos US$150.000 millones, en una entrevista. “Podríamos convertirnos en compradores si la ola de ventas se agrava”.
Los mercados brasileños se desplomaron el lunes después de que la inesperada victoria de Lula trastocara las apuestas alcistas de las últimas semanas.
El real sufrió su mayor caída en más de dos décadas, mientras que el Ibovespa se desplomó hasta un 17%, lo que activó su primer mecanismo de interrupción de cotización desde 2020.
La debacle puso de manifiesto hasta qué punto los inversores habían apostado por Flávio Bolsonaro, el candidato de derecha cuyo sorprendente liderazgo en la primera vuelta, tres semanas antes, había alimentado las esperanzas de una política fiscal más restrictiva para frenar la creciente deuda pública.
Esta apuesta llega en un momento complicado para GQG. La empresa se ha enfrentado a fuertes salidas de capital después de que la postura bajista anterior de Jain respecto a la inteligencia artificial contribuyera a un rendimiento inferior al del mercado. El fondo de mercados emergentes ha obtenido una rentabilidad inferior al 2% este año, frente a una subida del 14% de su índice de referencia.
Jain, sin embargo, espera que la agitación en Brasil se asemeje a una oportunidad que detectó en 2022. Ese año, GQG aumentó su inversión en Petrobras hasta convertirse en su mayor accionista privado, mientras otros se deshacían de la empresa ante el temor de que el regreso de Lula al poder trajera consigo una mayor injerencia política en todo, desde los precios de los combustibles hasta los dividendos.
Esa apuesta contraria dio sus frutos. Desde entonces, Petrobras ha generado una rentabilidad superior al 285%, incluidos los dividendos, en dólares, superando incluso a algunos gigantes tecnológicos estadounidenses en pleno auge, como Microsoft (MSFT), Amazon.com (AMZN) y Alphabet (GOOGL).
Jain señaló el primer mandato de Lula como presidente a principios de la década de 2000, cuando la bolsa brasileña se recuperó en medio de un auge mundial de las materias primas, como prueba de que los temores políticos no se traducen necesariamente en malos rendimientos de las inversiones.
“La gente siempre tiene ese temor, pero los controles y contrapesos siguen siendo razonablemente buenos”, afirmó Jain. “En nuestra opinión, vender Brasil en este momento sería un error”.
Los mercados locales se estaban estabilizando tras las duras pérdidas del lunes, con el índice bursátil de referencia bajando alrededor de un 0,7% y la moneda subiendo un 1,1% el martes por la mañana.
Brasil sigue siendo la mayor apuesta de sobreponderación de Jain en los mercados emergentes, incluso después de que redujera sus posiciones en los últimos meses para financiar la compra de acciones de empresas de semiconductores en Taiwán y Corea del Sur, al mostrarse optimista respecto a la inteligencia artificial.
A finales de septiembre, las acciones brasileñas representaban el 14% de su fondo GQG Partners Emerging Markets Equity Fund, dotado con US$18.000 millones, lo que supone un descenso respecto al 24% registrado en marzo, pero sigue estando casi 10 puntos porcentuales por encima de la ponderación del índice de referencia.
Frenar el déficit presupuestario de Brasil sigue siendo crucial para reducir los costos de financiación de dos dígitos y reactivar la mayor economía de América Latina. Aunque la victoria de Lula ha sembrado nuevas dudas sobre esa perspectiva, Jain afirmó que sigue habiendo margen para reformas favorables al mercado bajo su administración.
Jain señaló que los inversores tienden a exagerar las implicaciones de los cambios políticos en empresas como Petrobras, cuya “cotización sigue siendo baja” y que ofrece una elevada rentabilidad por dividendo. También se muestra a favor de los bancos y las empresas de servicios públicos brasileños.
“La política en Brasil nunca es tan buena como la gente cree ni tan mala como la gente piensa”, afirmó. “La respuesta suele estar en algún punto intermedio”.
Lea más en Bloomberg.com