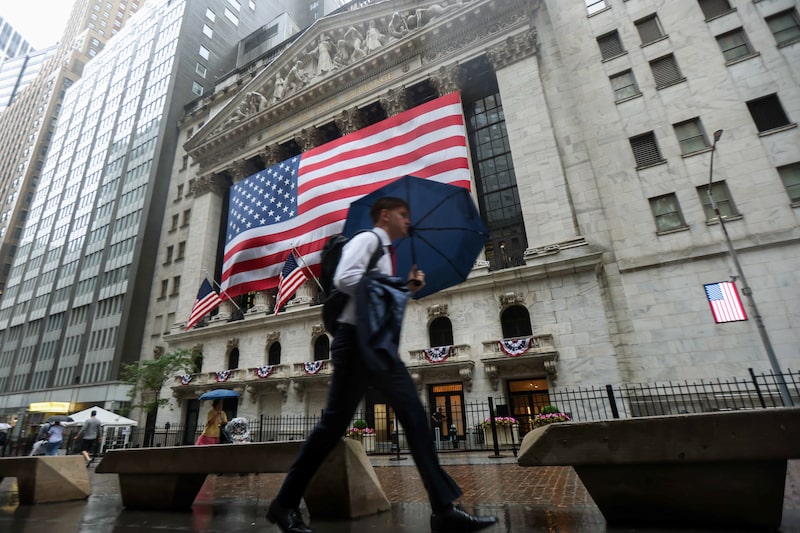
Bloomberg Línea — Los futuros de Wall Street cerraron mayormente a la baja este lunes, en una jornada sin operaciones en el mercado al contado por el feriado de Labor Day. El avance del petróleo elevó la cautela ante el riesgo de nuevas presiones inflacionarias, mientras los inversionistas se preparan para una semana clave para las tasas de interés.
Ver más: Tres oportunidades y tres riesgos si quieres invertir en América Latina antes de que acabe 2026
Los futuros del S&P 500 retrocedieron cerca de 0,2%, mientras los del Nasdaq avanzaron 0,13%. Los futuros del Dow Jones Industrial perdieron 0,62%. El mercado estadounidense permaneció cerrado, por lo que la atención se concentró en el petróleo, las materias primas y las plazas internacionales.
El Brent subió 1,5% hasta US$97,72 por barril, después de superar brevemente los US$98. El WTI avanzó 1,8% hasta US$93,12. El crudo acumula un alza cercana al 60% en 2026 y vuelve a aproximarse a US$100 por tercera vez este año.
El repunte respondió a los riesgos sobre el suministro a través del estrecho de Ormuz y al regreso de las compras de China. La recuperación de la demanda del país asiático impulsó en los últimos días los precios de barriles procedentes de regiones que van desde África Occidental hasta Canadá.
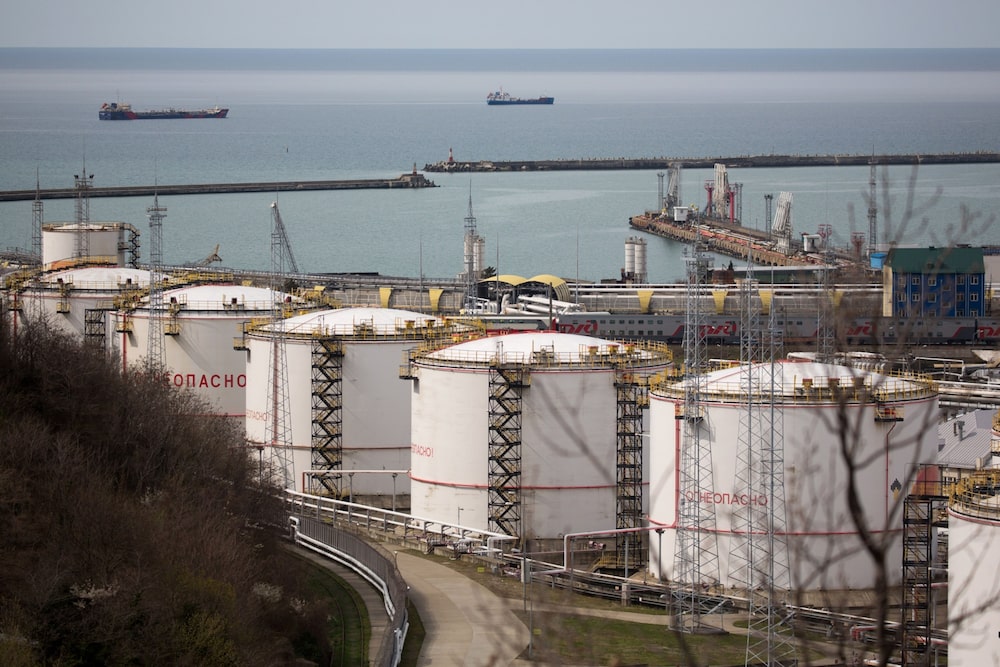
Irán afirmó que está cerca de alcanzar un acuerdo con Omán para administrar el tránsito marítimo por Ormuz. Sin embargo, Teherán también advirtió sobre el riesgo de ataques contra embarcaciones cerca de la costa omaní, mientras persisten las dudas sobre la respuesta de Estados Unidos.
Washington atacó embarcaciones iraníes durante el fin de semana. A las tensiones se sumó un nuevo ataque contra instalaciones petroleras de Saudi Aramco en Jazan, según personas familiarizadas con el asunto. Golpes anteriores ya habían obligado a detener las operaciones de una importante refinería de la zona.
“El ritmo al que caen los inventarios de crudo se aceleró mucho solo en las últimas dos semanas”, dijo Amrita Sen, cofundadora y directora de investigación de Energy Aspects, a Bloomberg Television. A su juicio, el petróleo está en posición de registrar otro avance significativo.
→ Suscríbete al newsletter Línea de Mercado, una selección de Bloomberg Línea con las noticias bursátiles más destacadas del día.
Goldman Sachs (GS) considera que una ampliación de los ataques al transporte marítimo podría llevar el Brent hasta US$120 por barril. El banco también contempla un escenario de US$80 si las exportaciones de la región recuperan la normalidad.
El aumento de los precios energéticos cobra especial relevancia antes del dato de inflación al consumidor de Estados Unidos, previsto para el viernes. El reporte será una referencia clave para determinar si la Reserva Federal aumenta las tasas de interés o las mantiene sin cambios.
El mercado asigna cerca de 60% de probabilidad a un incremento de tasas de la Fed en septiembre. Antes del reporte de inflación, el Banco Central Europeo también podría elevar los tipos este jueves ante las presiones sobre los precios derivadas del encarecimiento de la energía.
“Los mercados ajustarán sus posiciones antes del periodo de silencio de la Fed. El riesgo es que la Fed adopte una postura más restrictiva y eso se reflejará en las acciones”, dijo Geoff Yu, estratega macro sénior de BNY.
El calendario corporativo también ofrecerá señales sobre el sector tecnológico. Oracle y Adobe presentarán resultados el jueves, con la atención puesta en la demanda de infraestructura para inteligencia artificial y en el efecto de esta tecnología sobre las compañías de software.
JPMorgan (JPM) mantiene una visión favorable sobre las acciones. El equipo encabezado por Mislav Matejka considera que los inversionistas deberían aprovechar los retrocesos para aumentar posiciones ante la fortaleza de las utilidades corporativas.
Ver más: Monedas, bolsas y deuda: las apuestas de Goldman Sachs para Brasil, Colombia y México
El entusiasmo por la inteligencia artificial tuvo mayor peso en los mercados emergentes. El índice MSCI de acciones de países en desarrollo avanzó 1,7% y alcanzó su mayor nivel desde el 25 de junio, pese al efecto negativo del petróleo.
Corea del Sur encabezó el avance. El Kospi saltó casi 5%, apoyado por las acciones de semiconductores y el renovado optimismo en torno a la inteligencia artificial. El won alcanzó su nivel más fuerte en casi dos años, con apoyo adicional de los flujos extranjeros hacia acciones surcoreanas.
El cobre fue otro de los protagonistas y alcanzó un máximo histórico en Londres. El metal llegó a US$14.533 por tonelada, por encima del récord de enero, y acumula un avance de 17% este año y de 47% durante los últimos 12 meses.
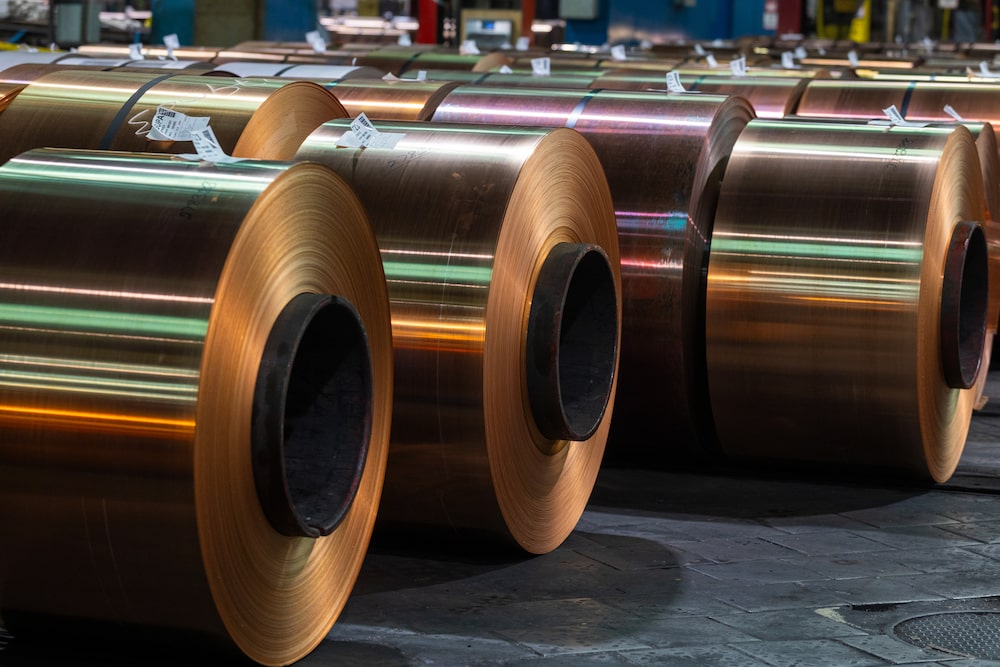
El mercado mantiene la expectativa de que el presidente Donald Trump amplíe los aranceles estadounidenses a las importaciones de cobre refinado. Los envíos masivos hacia Estados Unidos redujeron la disponibilidad del metal en otras regiones y presionaron los inventarios de la Bolsa de Metales de Londres.
El oro tomó una dirección distinta. El metal perdió 0,4% hasta US$4.412,32 por onza ante la expectativa de tasas de interés más altas. La plata avanzó 0,1% hasta US$66,28, mientras el platino subió y el paladio se mantuvo estable.
La atención del mercado se trasladará ahora a una semana con varios catalizadores. La decisión del BCE, los resultados de Oracle (ORCL) y Adobe (ADBE) y el dato de inflación de Estados Unidos pondrán a prueba las expectativas sobre las tasas, en un contexto en el que el petróleo vuelve a amenazar el panorama inflacionario.
Ver más:No lo llamen el regreso del dólar: ING ve fortaleza temporal y revela qué espera en América Latina
¿Cómo va el dólar hoy en América Latina?
El precio del dólar cayó este lunes, aunque fue una jornada marcada por una menor liquidez debido al festivo en Estados Unidos. ING señala que la divisa debería mostrar mayor fortaleza ante los altos precios de la energía y el sólido reporte de empleo, pero el buen desempeño de las bolsas globales y de los mercados emergentes continúa restándole apoyo.
Chris Turner, estratega de ING, destaca que la relación inversa entre las acciones globales y el dólar es actualmente más fuerte que el vínculo de la divisa con el petróleo. Aun así, ING prevé cierto respaldo para el billete verde en el corto plazo por los elevados precios de la energía y unas expectativas de subida de tasas de la Fed todavía parcialmente descontadas.

BBVA coincide en que el mercado mantiene abierta la posibilidad de una subida de tasas de la Fed el 16 de septiembre, con una probabilidad cercana al 60% tras el sólido dato de nóminas no agrícolas de agosto. La atención se desplaza ahora hacia la inflación, con el IPP el jueves y el IPC el viernes como principales referencias para el dólar.
En medio de ese contexto, las monedas de América Latina tuvieron un desempeño mixto. El peso colombiano (USDCOP) y el sol peruano (USDPEN) avanzaron, mientras el peso mexicano (USDMXN, el argentino (USDARS) y el chileno (USDCLP) retrocedieron. El real brasileño (USDBRL) no operó por feriado.
Las noticias corporativas del día:
- Shein perdió unos US$5.000 millones en valor de mercado durante su primera semana en Hong Kong, con sus acciones 19% por debajo del precio de salida. La compañía vale ahora cerca de US$21.000 millones, frente a US$26.000 millones al debut, ante temores por menor crecimiento, presión sobre márgenes, aranceles y mayor competencia.
- Jaguar Land Rover recortará unos 4.000 empleos, cerca del 10% de su plantilla global, en dos años para ahorrar £1.700 millones (US$2.300 millones). La automotriz enfrenta mayores aranceles en EE.UU., competencia china y secuelas de un ciberataque, mientras sus ingresos cayeron casi 10% y la ganancia antes de impuestos se desplomó 69%.
- Uber (UBER) prepara su primera emisión de bonos en euros, con vencimientos de entre tres y 20 años, mientras acelera su expansión europea. La operación llega en un año récord para la deuda en euros de empresas estadounidenses, con casi €125.000 millones (US$145.000 millones) emitidos, y tras acordar comprar Delivery Hero por US$14.800 millones.
- Novo Nordisk (NVO) suspendió dos ensayos de ziltivekimab para tratar la insuficiencia cardíaca, tras concluir que tenían pocas probabilidades de éxito. El revés se suma al fracaso previo del fármaco para reducir infartos y accidentes cerebrovasculares.
Esta historia se actualizó al cierre del mercado.